
Adiantamento sobre Contrato de Câmbio (ACC)
Domine a perícia bancária e financeira em operações de exportação sob a Lei 14.286/2021. Aprenda a auditar a Data Zero no SISBACEN/COSIF, comprovar o desvio de finalidade em Recuperação Judicial, expurgar spreads sobre a PTAX e redigir laudos periciais segundo o Art. 473 do CPC.
1. O que é a perícia em ACC e panorama de mercado em operações de câmbio
A perícia bancária e financeira em contratos de Adiantamento sobre Contrato de Câmbio (ACC) e Adiantamento sobre Cambiais Entregues (ACE) integra as disputas empresariais envolvendo exportadores, agronegócio, indústrias e instituições financeiras. Concebido como uma antecipação parcial ou total de moeda nacional sobre receitas futuras de exportação, regulado pela Lei nº 4.728/1965, pela Lei nº 14.286/2021 (Novo Marco Legal do Câmbio) e pela Resolução BCB nº 277/2022, o ACC possui tratamento legal específico, como a extraconcursalidade e o pedido de restituição em dinheiro na Recuperação Judicial e na Falência (art. 49, § 4º e art. 86, II da Lei nº 11.101/2005, além do Tema 466 do STF).
Na prática forense, contudo, o instrumento é por vezes desvirtuado pelas instituições financeiras na Data Zero (t = 0): em vez de disponibilizar liquidez nova para financiar a produção destinada à exportação, o banco retém os recursos na própria data da contratação para liquidar dívidas internas preexistentes de capital de giro, cheque especial ou conta garantida (operações denominadas “mata-mata”). Também ocorrem cobranças de tarifas administrativas que reduzem o capital líquido efetivo (V0), aplicação de spreads cambiais divergentes da PTAX do Banco Central e cumulação de variação cambial com encargos moratórios em moeda nacional após a baixa do contrato de câmbio.
Destaque da Cartilha Técnica: “A extraconcursalidade do Adiantamento sobre Contrato de Câmbio não decorre apenas do título formal atribuído ao instrumento contratual, mas da efetiva entrega de recursos livres para o fomento da atividade exportadora. Quando a perícia contábil comprova, pelo rastreamento de partidas dobradas no COSIF e no SISBACEN, que o crédito foi absorvido na Data Zero para rolagem de passivos bancários internos, caracteriza-se o negócio jurídico simulado (art. 167 do Código Civil), cabendo a reclassificação do crédito como concursal quirografário.”
Para o perito do juízo e o assistente técnico empresarial, a auditoria de carteiras de ACC e ACE constitui uma área de atuação técnica na perícia bancária e financeira. O laudo pericial fundamentado permite demonstrar a destinação real dos recursos, analisar bloqueios em contas vinculadas (escrow accounts) e apurar eventuais excessos na execução cambial.
2. A Mecânica da Perícia em ACC
Os sete eixos que compõem a auditoria pericial em Adiantamento sobre Contrato de Câmbio conectam a regulação cambial, o rastreamento na Data Zero e a modelagem matemática, conforme demonstrado a seguir:
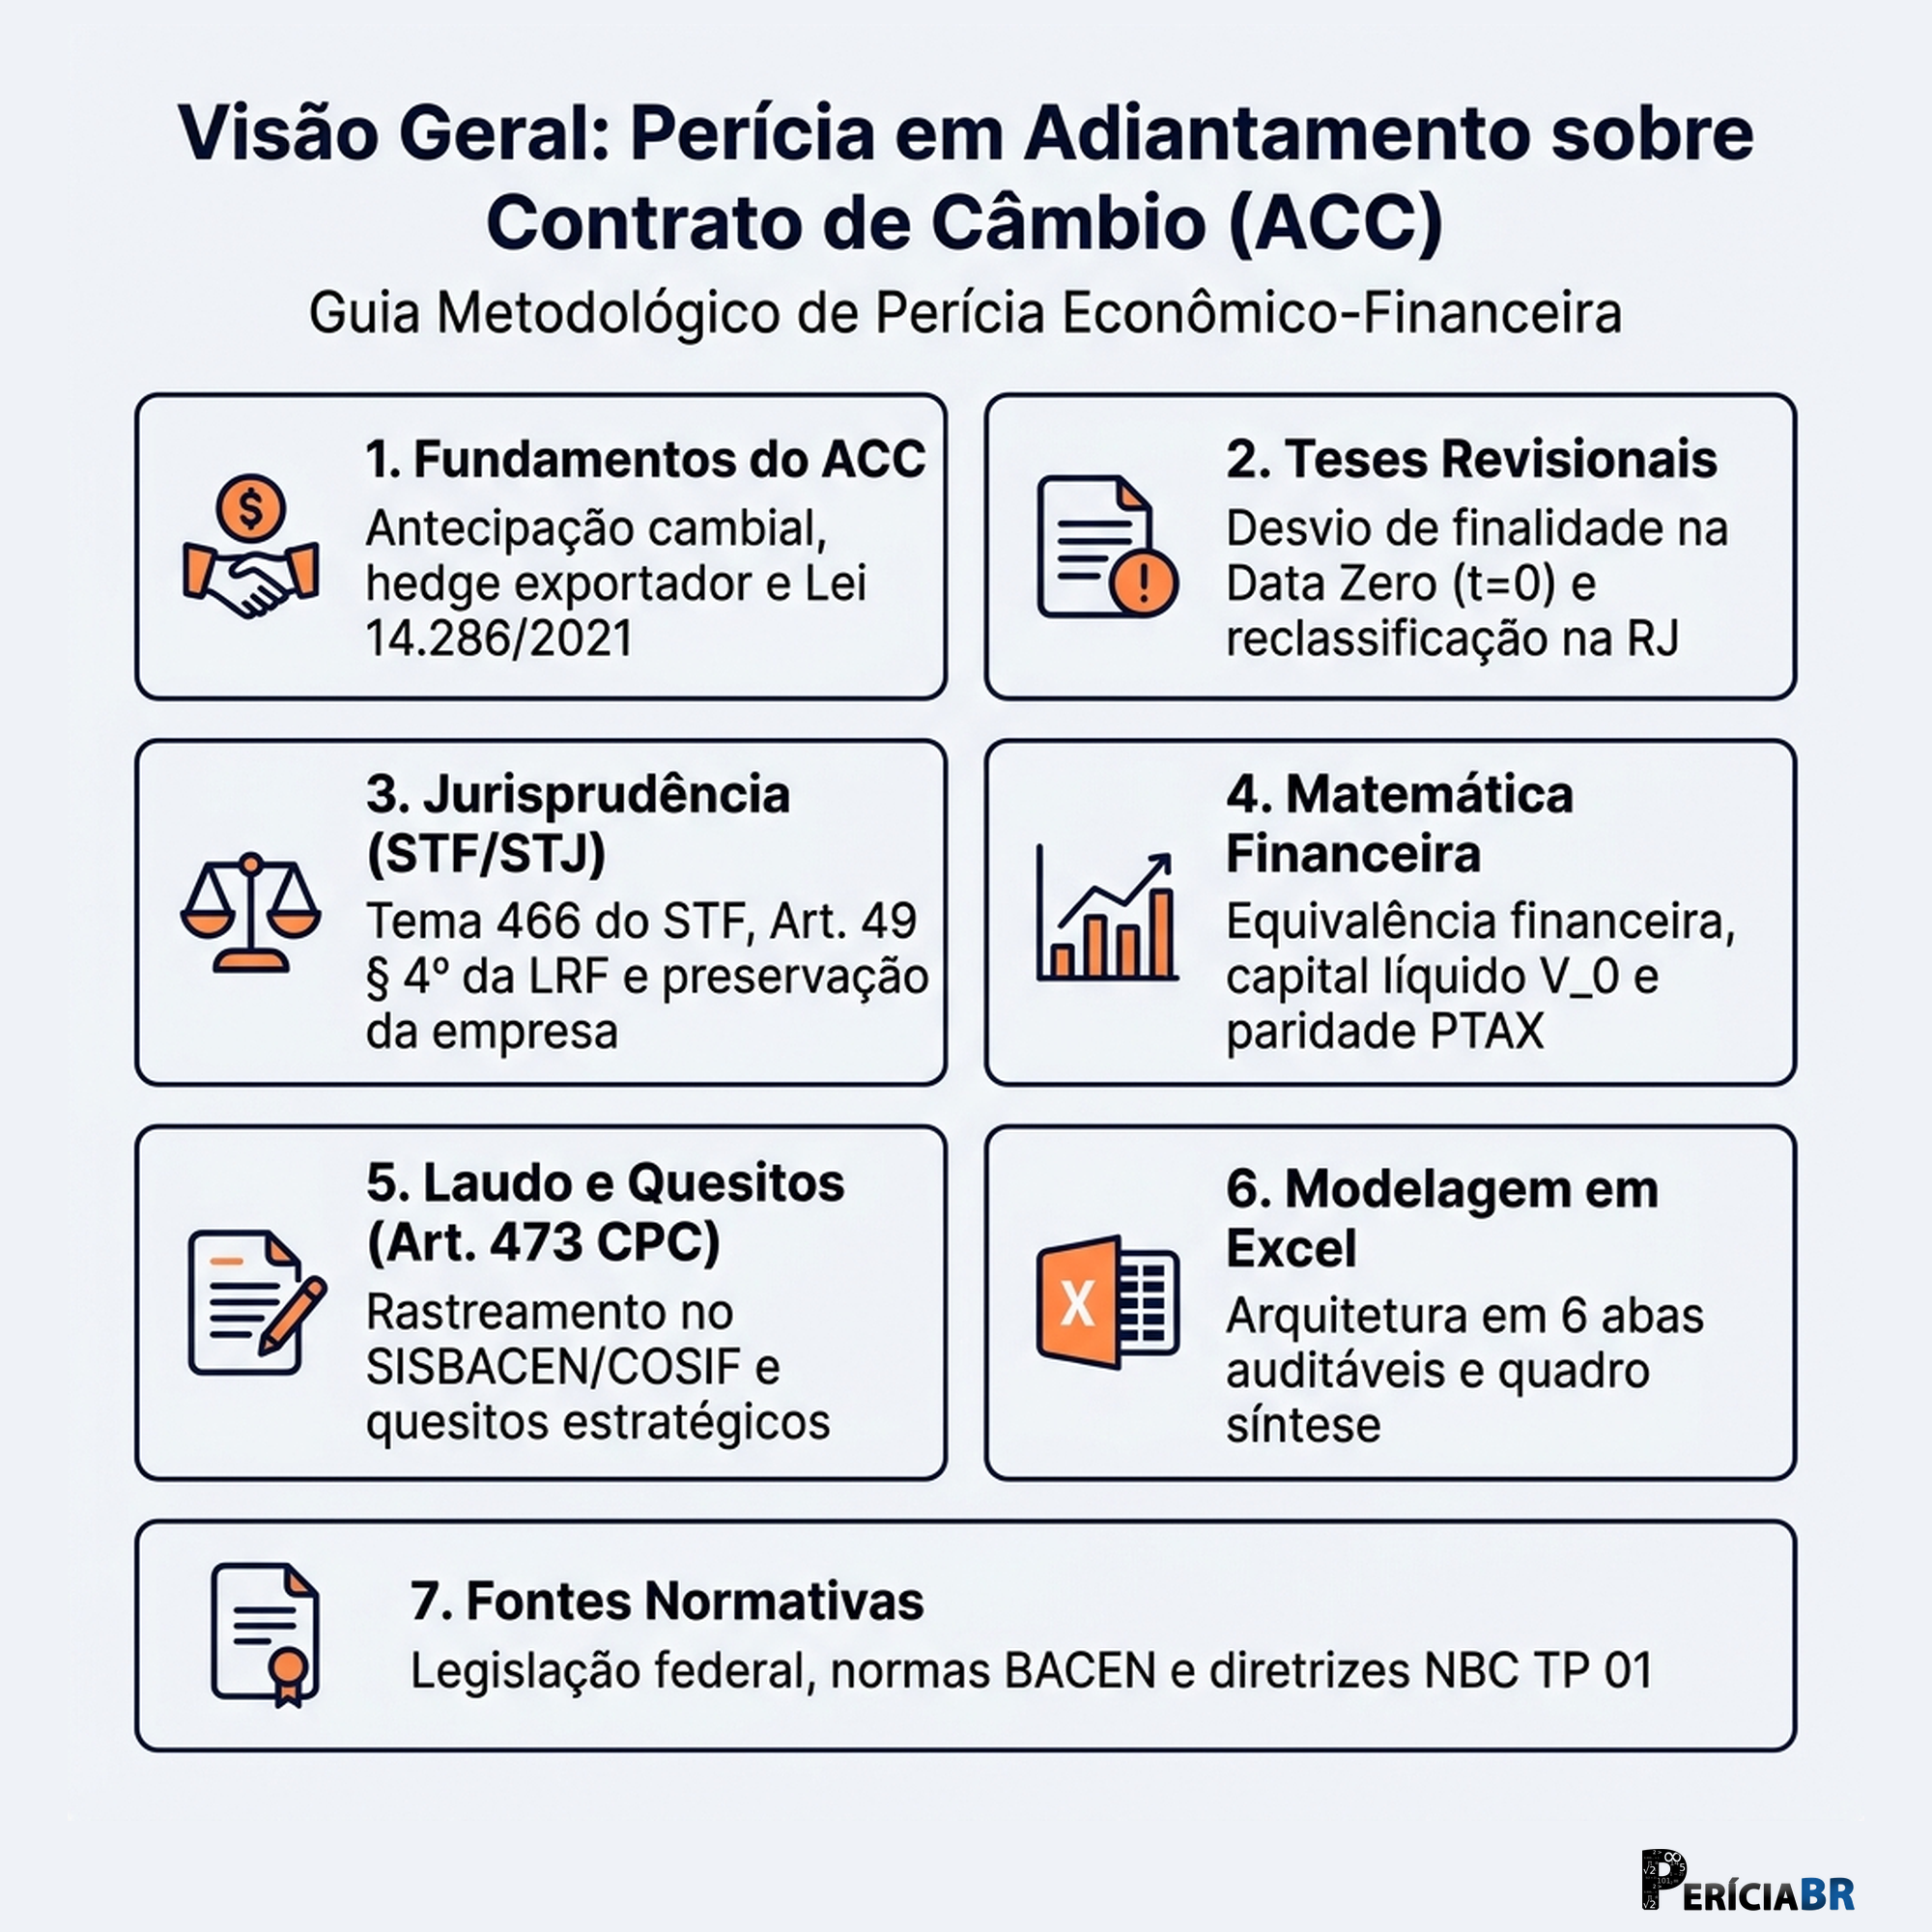
Ao estruturar o laudo pericial em operações de ACC, o perito conduz o exame técnico por etapas sucessivas: verificar o lastro exportador e o registro no Sistema Câmbio do BACEN (Eixo 1), auditar o fluxo financeiro na Data Zero (t=0) para identificar eventual retenção ou simulação de rolagem (Eixo 2), confrontar a operação com o art. 49, § 4º da LRF e a jurisprudência do STJ e do STF (Eixo 3), recalcular o Custo Efetivo Total (CET), a paridade PTAX e os sistemas de amortização (Eixos 4 e 6) e responder aos quesitos sob os critérios do art. 473 do CPC (Eixos 5 e 7).
3. As Competências Práticas Módulo a Módulo
O conteúdo programático do curso abrange os fundamentos regulatórios do comércio exterior, procedimentos de auditoria contábil, planilhas de cálculo e modelos de laudos e quesitos:
| Módulo de Especialização | Habilidades Técnicas e Instrumentais Desenvolvidas |
|---|---|
| Módulo 1: Fundamentos Contratuais e Operacionais do ACC | Estudo do mecanismo de antecipação cambial (fases ACC e ACE), análise da Lei nº 14.286/2021, Resolução BCB nº 277/2022, Lei nº 4.728/1965 e rastreamento de registros no SISBACEN e na Declaração Única de Exportação (DU-E / Siscomex). |
| Módulo 2: Principais Teses Revisionais e Auditoria da Data Zero | Exame de partidas dobradas no COSIF na Data Zero (t=0) para verificar desvio de finalidade (operações mata-mata), anatocismo cambial, vedação ao bis in idem de variação cambial com SELIC/CDI e auditoria de travas bancárias (escrow) e NDFs. |
| Módulo 3: Jurisprudência Essencial do STF, STJ e Tribunais | Aplicação técnica do Tema 466 do STF, Súmula 36 do STJ, art. 49, § 4º e art. 86, II da Lei nº 11.101/2005 (LRF). Critérios probatórios para reclassificação de créditos extraconcursais simulados para a classe quirografária na Recuperação Judicial. |
| Módulo 4: Matemática Financeira, PTAX e Sistemas de Amortização | Apuração do capital líquido efetivo (V0 = Vnom – Tind), cálculo da Taxa Interna de Retorno (TIR) e do Custo Efetivo Total (CET), auditoria de spread sobre o Boletim PTAX do BACEN e comparativo entre Price, SAC, SAM, Método de Gauss e MQJS. |
| Módulo 5: Elaboração do Laudo Pericial e Quesitos Estratégicos | Estruturação de Laudos Periciais e Pareceres Técnicos em conformidade com o art. 473 do CPC e a NBC TP 01. Formulação de quesitos para requerer telas analíticas do SISBACEN, extratos de conta gráfica e memórias de liquidação. |
| Módulo 6: Modelagem Financeira em Planilhas Excel (.xlsx) | Operação da planilha de 10 abas interligadas: auditoria da Data Zero, comparativo de 5 sistemas de amortização, simulador de liquidação parcial por embarque (Art. 354 do CC), conciliação multi-moeda PTAX e matriz de quesitos. |
4. Metodologia de Cálculo Pericial: Da Data Zero ao Expurgo de Excesso Cambial
A execução da perícia bancária e financeira em contratos de ACC envolve a decomposição dos fluxos em moeda estrangeira e nacional. A apuração contábil divide-se em quatro etapas:
Passo 1: Rastreamento da Data Zero (t=0)
Conciliação entre o contrato de câmbio, o registro SISBACEN e o extrato de conta corrente para verificar se houve ingresso líquido de recursos novos ou amortização simultânea de passivos internos, expurgando tarifas e reciprocidades (V0).
Passo 2: Auditoria de Paridade PTAX e Taxa
Confronto da taxa de câmbio contratada e da taxa de descaracterização frente à PTAX oficial do Banco Central (Séries SGS 1 e 10813), isolando spreads não pactuados e convertendo a taxa linear internacional (convenção 360 dias) sem capitalização composta.
Passo 3: Imputação de Embarques (Art. 354 CC)
Abatimento cronológico de cada performance parcial de exportação (DU-E) e de retenções em contas vinculadas (escrow), amortizando primeiro os juros simples proporcionais vencidos e, na sequência, o saldo principal em moeda estrangeira.
Passo 4: Apuração do Excesso de Execução
Recálculo pelo regime linear (Método de Gauss e Juros Simples), eliminação da cumulação de variação cambial com SELIC/CDI após a baixa do contrato e quantificação do excesso de execução ou indébito.
5. Campo de Atuação e Honorários em Perícias de Câmbio e Comércio Exterior
O mercado de perícia em operações de comércio exterior (ACC, ACE, Pré-Pagamento de Exportação e NDFs) abrange demandas judiciais e arbitrais de médio e grande porte. Em processos de Recuperação Judicial de indústrias, tradings e produtores rurais exportadores, a classificação concursal ou extraconcursal de uma carteira de ACC impacta diretamente o passivo sujeito ao plano de recuperação.
Por requerer conhecimento das normas cambiais do Banco Central, da contabilidade bancária (COSIF) e da matemática financeira em dupla moeda, os profissionais qualificados atuam tanto por nomeação judicial quanto na assistência técnica das partes. Os honorários periciais e de assistência técnica nessa modalidade situam-se habitualmente entre R$ 8.000,00 e R$ 35.000,00 por operação ou carteira auditada, podendo incluir remuneração variável (success fee) na atuação como assistente técnico de empresas exportadoras em impugnações de crédito e embargos à execução.
6. Dúvidas Frequentes (FAQ)
Para quem é indicado o Curso Adiantamento sobre Contrato de Câmbio (ACC)?
O curso é voltado a peritos, contadores, economistas, administradores, advogados, atuários e assistentes técnicos que buscam dominar a auditoria de operações de comércio exterior, desvio de finalidade em ACC e reclassificação de créditos em Recuperação Judicial.
O que você aprenderá neste programa pericial?
Você aprenderá a auditar a Data Zero (t=0) via registros SISBACEN e COSIF, comprovar operações simuladas de rolagem de dívida (mata-mata), expurgar spread abusivo sobre a PTAX e tarifas ocultas, recalcular encargos pelo Método de Gauss e estruturar laudos periciais de acordo com o CPC.
O certificado emitido é válido perante os Tribunais de Justiça?
Sim. O certificado emitido pela PeríciaBR atende à legislação sobre cursos livres, sendo aceito para comprovação de qualificação técnica no cadastro de peritos dos Tribunais de Justiça estaduais e federais.
