
Estatística Aplicada à Perícia Financeira
Capacitação completa em Estatística Aplicada à Perícia Financeira. Domine epistemologia, filosofia da ciência e história da mensuração na perícia financeira, teoria da mensuração, escalas de stevens e topologia de redes em fraudes complexas, populações, amostragem e inferência: referencial frequentista vs. referencial bayesiano, aplique planilhas editáveis e elabore laudos e pareceres técnicos fundamentados segundo o Art. 473 do CPC.
1. Fundamentos da Estatística Aplicada à Perícia Financeira e panorama de atuação
A ciência da mensuração no âmbito financeiro, contábil e atuarial não se reduz a uma sequência mecânica de operações aritméticas elementares, constitui um sofisticado edifício epistemológico dedicado à quantificação rigorosa de eventos econômicos e patrimoniais sob as restrições da incerteza, do risco, da passagem do tempo e da assimetria informacional. No processo judicial civil e trabalhista brasileiro, a perícia erige-se como o instrumento técnico-científico basilar pelo qual dados brutos, registros contábeis e fluxos bancários são convertidos em prova material insofismável, dotada de força probante para subsidiar a decisão do magistrado (Art. 156 e Art. 473 do Código de Processo Civil – Lei nº 13.105/2015, conjugados com a Norma Brasileira de Contabilidade NBC TP 01 (R2) do Conselho Federal de Contabilidade).
+——————————————————————————————————————-+
Destaque da Cartilha Técnica: “+——————————————————————————————————————-+”
Para o perito do juízo e o assistente técnico, o domínio de Estatística Aplicada à Perícia Financeira viabiliza a elaboração de laudos periciais, pareceres técnicos e memórias de cálculo estruturadas, atendendo às demandas de varas cíveis, empresariais, federais e câmaras de arbitragem.
2. A Mecânica da Estatística Aplicada à Perícia Financeira
Os eixos operacionais da Estatística Aplicada à Perícia Financeira conectam as medidas de posição e dispersão, os intervalos de confiança, os testes de hipóteses e a análise de séries de taxas de mercado, conforme demonstrado a seguir:
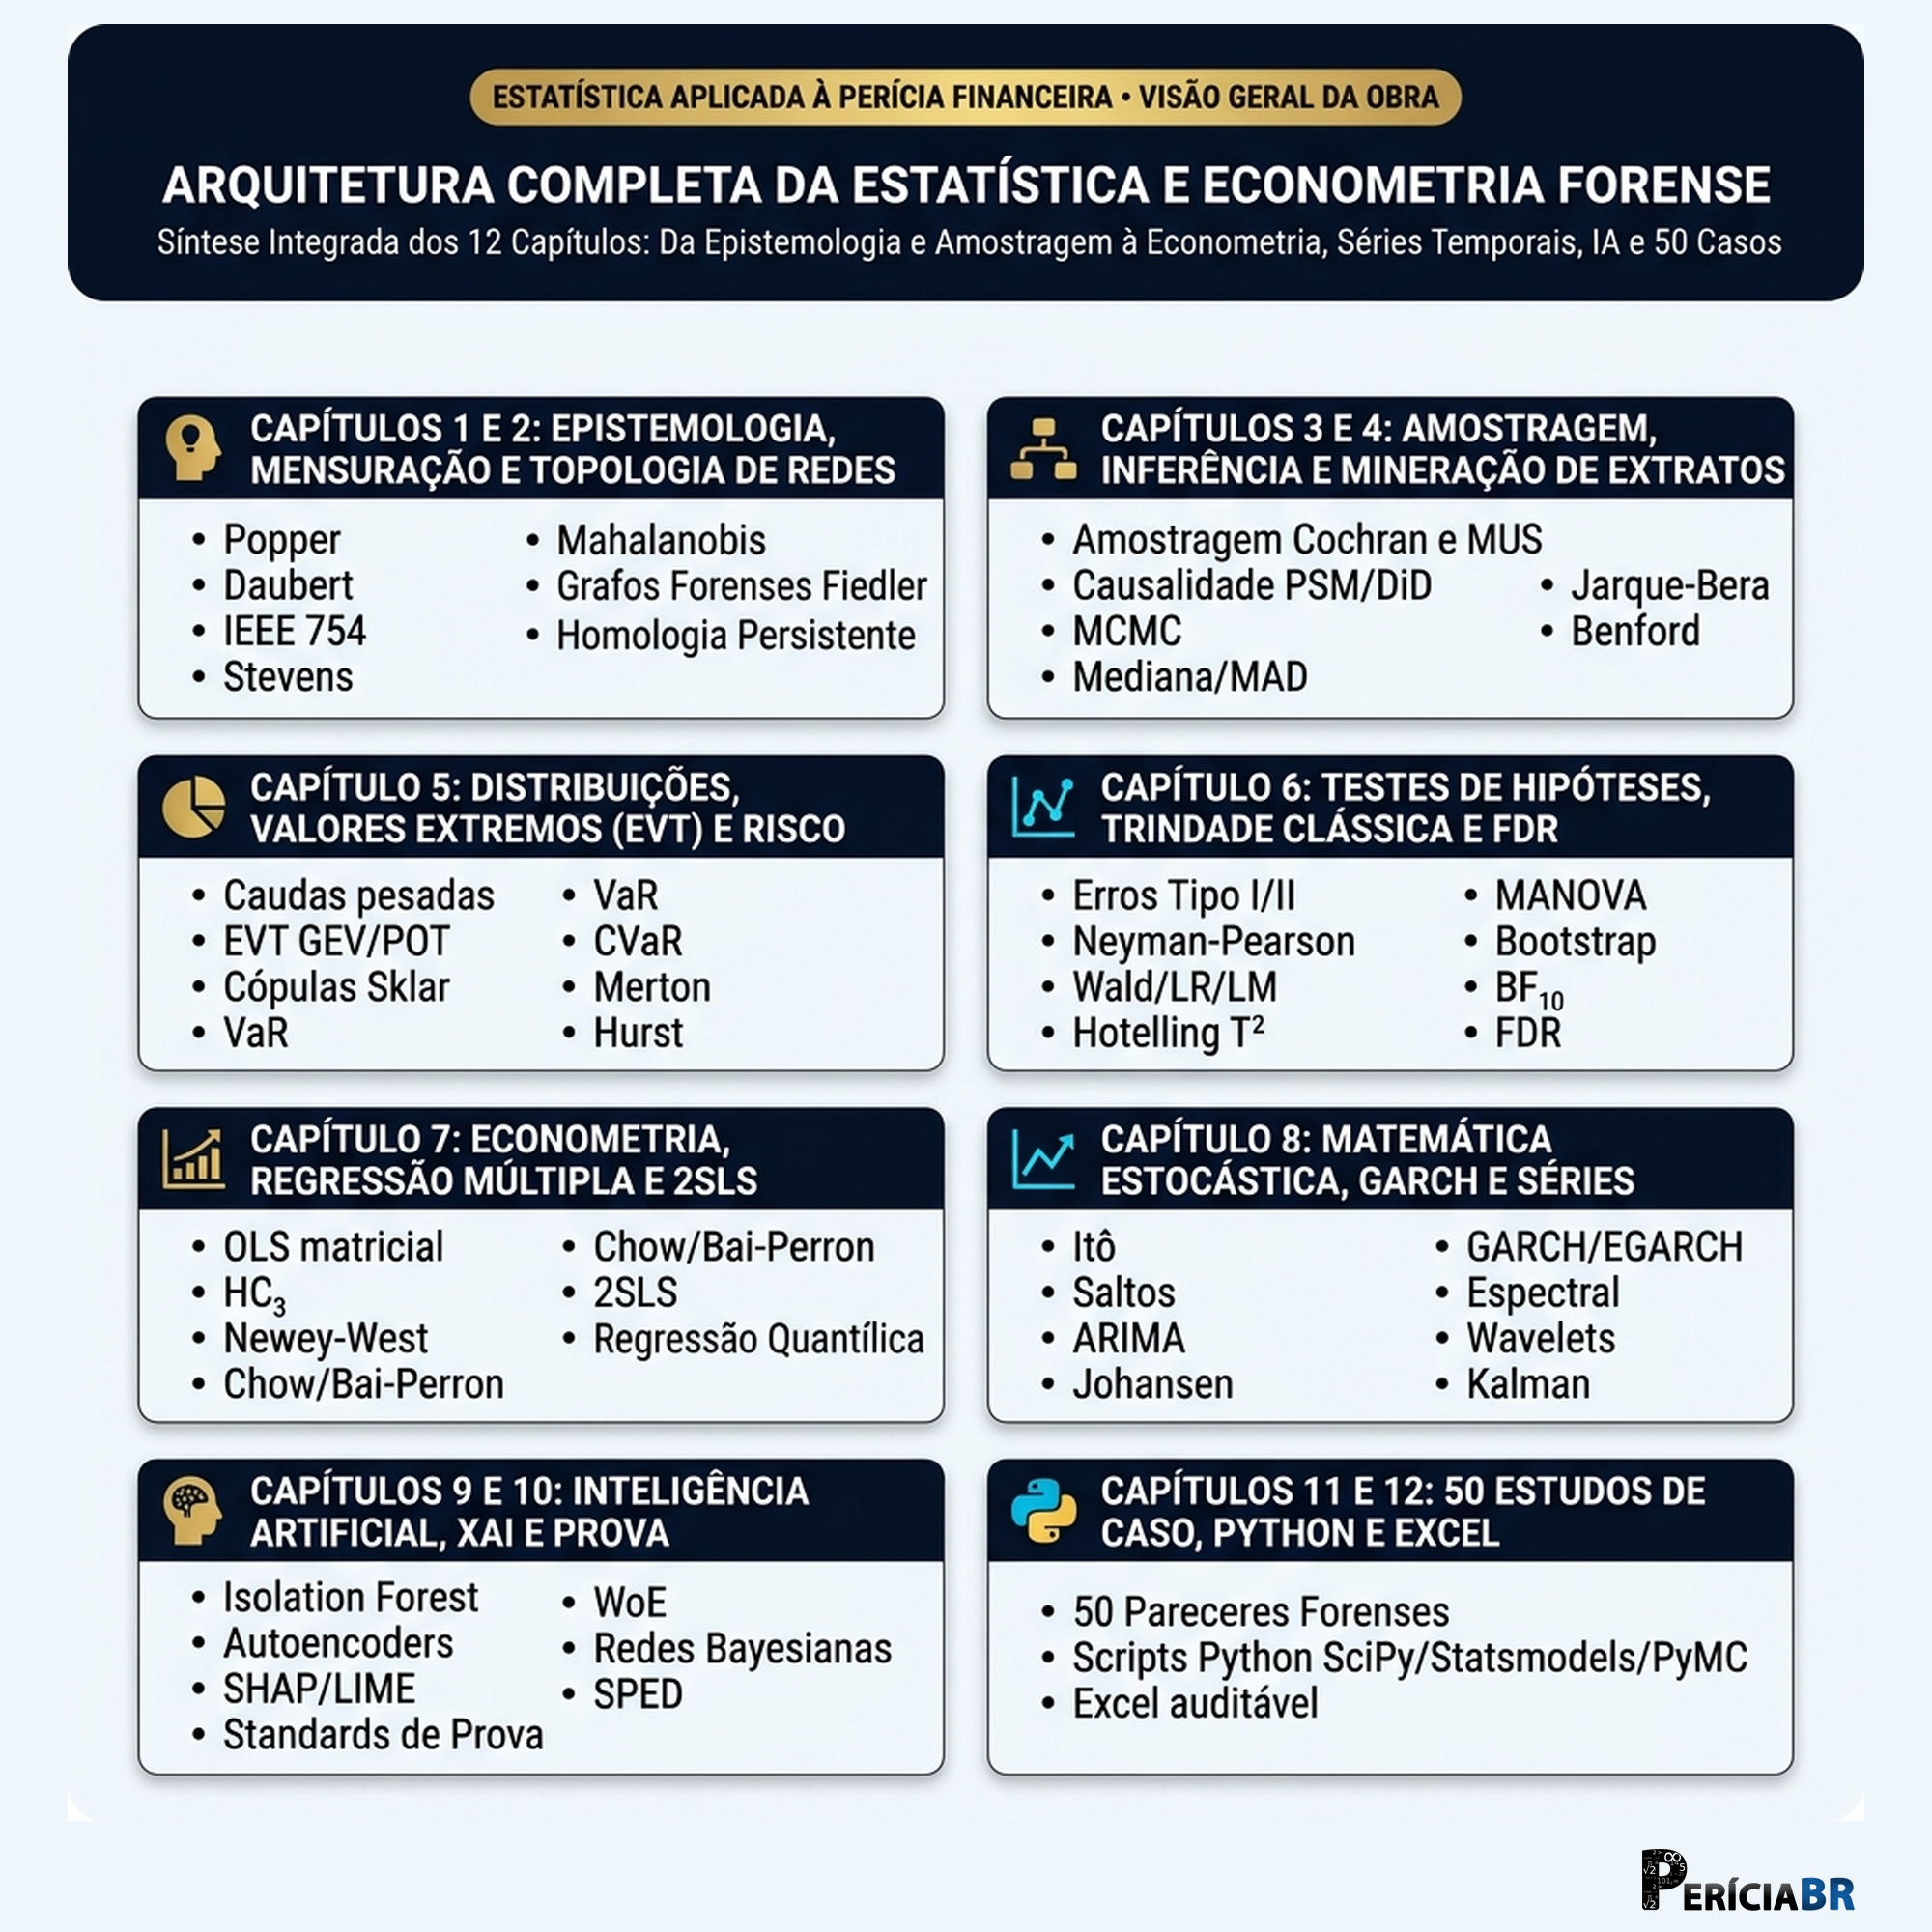
Ao estruturar o trabalho técnico em Estatística Aplicada à Perícia Financeira, o profissional conduz a análise por etapas encadeadas: epistemologia, filosofia da ciência e história da mensuração na perícia financeira (Eixo 1), teoria da mensuração, escalas de stevens e topologia de redes em fraudes complexas (Eixo 2), populações, amostragem e inferência: referencial frequentista vs. referencial bayesiano (Eixo 3), estatística descritiva robusta e mineração judicial de extratos bancários (Eixo 4), distribuições de probabilidade, teoria dos valores extremos (evt), cópulas e a modelagem da incerteza judicial (Eixo 5), consolidando os resultados em planilhas eletrônicas auditáveis e no laudo ou parecer técnico conclusivo conforme o artigo 473 do CPC.
3. As Competências Práticas Módulo a Módulo
O conteúdo programático do curso abrange os fundamentos normativos, procedimentos de auditoria contábil e financeira, planilhas eletrônicas de cálculo e modelos de laudos e quesitos:
| Módulo de Especialização | Habilidades Técnicas e Instrumentais Desenvolvidas |
|---|---|
| Módulo 1: Epistemologia, Filosofia da Ciência e História da Mensuração na Perícia Financeira | Domínio técnico e aplicação prática de: Introdução Teórica e Fundamentação Epistemológica Enciclopédica; A Ontologia dos Juros: Da Babilônia Antiga à Engenharia Financeira de Alta Frequência; Epistemologia da Prova Pericial: Popper, Kuhn, Lakatos e o Padrão Daubert no CPC; O Princípio da Não-Ergodicidade nos Litígios Bancários e Financeiros. |
| Módulo 2: Teoria da Mensuração, Escalas de Stevens e Topologia de Redes em Fraudes Complexas | Domínio técnico e aplicação prática de: Fundamentação Teórica e Escalas de Medição Enciclopédicas; A Epistemologia da Mensuração: De Hölder e Campbell a Stevens e Suppes; Teoria de Invariância de Grupos de Lie e Prevenção do Category Mistake; Espaços Métricos, Matrizes de Dissimilaridade e Análise Topológica Judicial. |
| Módulo 3: Populações, Amostragem e Inferência: referencial Frequentista vs. referencial Bayesiano | Domínio técnico e aplicação prática de: Fundamentação Teórica e Epistemologia da Amostragem Judicial; O Fracasso do Teorema do Limite Central (TLC) em Litígios Financeiros; Teoria da Amostragem Probabilística: Horvitz-Thompson e Yates-Grundy; Inferência Causal Judicial e Pareamento Amostral (psm, Did e Rdd). |
| Módulo 4: Estatística Descritiva Robusta e Mineração judicial de Extratos Bancários | Domínio técnico e aplicação prática de: Fundamentação Teórica e Mineração Descritiva Judicial; O Ponto de Ruptura (Breakdown Point) e o Colapso da Média Aritmética; M-Estimadores: Huber e o Biweight de Tukey; O Estimador de Hodges-Lehmann. |
| Módulo 5: Distribuições de Probabilidade, Teoria dos Valores Extremos (EVT), Cópulas e a Modelagem da Incerteza judicial | Domínio técnico e aplicação prática de: Fundamentação Teórica: a Falácia Gaussiana e a Crítica Epistemológica das Caudas Pesadas; Catálogo Matemático Rigoroso das Distribuições de Probabilidade Forenses; Distribuições Discretas de Contagem e Ocorrência de Ilicitudes; Distribuição Binomial (mathcal{B}(n, p)). |
| Módulo 6: Testes de Hipóteses, Significância Estatística, Trindade de Testes (Wald/LR/LM), MANOVA, Inferência Bayesiana e Decisão Pericial sob Incerteza | Domínio técnico e aplicação prática de: FUNDAMENTAÇÃO TEÓRICA E EPISTEMOLÓGICA DA DECISÃO SOB INCERTEZA NA perícia judicial financeira; Epistemologia Falsificacionista de Karl Popper e a Falácia do Promotor no Processo Judicial; O Lema Fundamental de Neyman-pearson, Informação de Fisher e a Trindade Clássica (wald, Lr, Lm); Dedução Rigorosa do Lema de Neyman-Pearson. |
| Módulo 7: Modelagem Econométrica, Regressão Múltipla, Quebras Estruturais, Endogeneidade (2SLS) e Regressão Quantílica judicial | Domínio técnico e aplicação prática de: Fundamentação Teórica: da Econometria Clássica (ols) à Regressão Quantílica Judicial; O Modelo Clássico de Regressão Linear Múltipla: Dedução Matricial e Geometria; Dedução Matricial do Estimador OLS; Geometria da Projeção Ortogonal e Alavancagem (Hat Matrix). |
| Módulo 8: Matemática Financeira Estocástica, Séries Temporais, Análise Espectral, Wavelets e Processos com Saltos na Perícia Judicial | Domínio técnico e aplicação prática de: Fundamentação Teórica: Cálculo Estocástico de Itô, Equações Diferenciais Estocásticas (edes) e Processos de Difusão com Saltos; O Movimento Browniano e o Lema de Itô Multivariado; Teorema: O Lema de Itô Multivariado; Dedução Analítica da Solução do Movimento Browniano Geométrico (GBM). |
4. Metodologia de Análise Estatística e Econométrica em Laudos Financeiros
A execução técnica de Estatística Aplicada à Perícia Financeira segue etapas objetivas de verificação documental e apuração analítica. O trabalho profissional divide-se em quatro fases:
Passo 1: Exame Documental e Premissas
Levantamento dos instrumentos contratuais, documentos processuais e normativos aplicáveis a epistemologia, filosofia da ciência e história da mensuração na perícia financeira, validando os parâmetros iniciais da apuração.
Passo 2: Auditoria Normativa e Técnica
Verificação técnica referente a teoria da mensuração, escalas de stevens e topologia de redes em fraudes complexas, confrontando os critérios praticados com a legislação de regência e o entendimento jurisprudencial consolidado.
Passo 3: Modelagem e Memória de Cálculo
Desenvolvimento de planilhas periciais auditáveis abrangendo populações, amostragem e inferência: referencial frequentista vs. referencial bayesiano, com demonstração analítica das premissas, evolução de saldos e diferenças apuradas.
Passo 4: Laudo Pericial e Quesitos (Art. 473 CPC)
Elaboração do laudo pericial ou parecer técnico contemplando guia técnico de scripts Python, arquiteturas de planilhas e referências abnt, com respostas fundamentadas aos quesitos das partes e do juízo nos termos do artigo 473 do CPC.
5. Campo de Atuação e Honorários em Estatística Aplicada à Perícia Financeira
A atuação técnica em Estatística Aplicada à Perícia Financeira, inserida na trilha de Cálculo e Métodos, compreende tanto as nomeações judiciais pelo juízo quanto a prestação de serviços de assistência técnica e consultoria especializada para escritórios de advocacia, empresas e tomadores de crédito.
Os profissionais qualificados nesta área elaboram pareceres prévios para instrução de petições iniciais, impugnações ao cumprimento de sentença, laudos periciais judiciais e pareceres técnicos. Os honorários periciais e de assistência técnica nessa especialidade situam-se habitualmente entre R$ 4.000,00 e R$ 14.000,00 por parecer estatístico-financeiro, conforme a extensão do período auditado, o volume documental e a complexidade metodológica da demanda.
6. Dúvidas Frequentes (FAQ)
Para quem é indicado o Curso Estatística Aplicada à Perícia Financeira?
O curso é voltado a peritos judiciais, assistentes técnicos, contadores, economistas, administradores, advogados e atuários que buscam dominar Estatística Aplicada à Perícia Financeira com aplicação prática imediata.
O que você aprenderá neste curso?
Você dominará epistemologia, filosofia da ciência e história da mensuração na perícia financeira, teoria da mensuração, escalas de stevens e topologia de redes em fraudes complexas, populações, amostragem e inferência: referencial frequentista vs. referencial bayesiano, além.
O certificado emitido é válido perante os Tribunais de Justiça?
Sim. O certificado emitido pela PeríciaBR atende à legislação sobre cursos livres, sendo aceito para comprovação de qualificação técnica no cadastro de peritos dos Tribunais de Justiça estaduais e federais.
