
Ciência de Dados na Perícia
Domine a auditoria de grandes volumes de registros financeiros e contábeis com Ciência de Dados na Perícia. Aprenda a estruturar rotinas de ETL, cruzar bases bancárias e fiscais, detectar anomalias estatísticas e produzir evidências quantitativas claras em laudos complexos.
1. O papel da Ciência de Dados na Perícia em litígios de alta complexidade
A perícia bancária e financeira, ao longo de sua extensa história, consolidou-se como a espinha dorsal de litígios complexos, atuando de maneira indispensável como o grande tradutor técnico da realidade econômica para o universo jurídico. O papel do perito sempre foi converter fatos abstratos, documentações dispersas e fluxos de caixa caóticos em verdades matemáticas incontestáveis, legíveis para magistrados, advogados e partes. Durante décadas, a confiabilidade de um laudo pericial esteve atrelada quase exclusivamente ao prestígio pessoal, à experiência empírica do perito nomeado e ao rigor da aplicação de fórmulas consagradas.
Historicamente, a prova pericial era sinônimo de paciência e trabalho humano completo. No século passado, os guarda-livros e peritos financeiros e bancários debruçavam-se sobre livros-razão físicos, diários impressos e pilhas de notas fiscais. Com a advento da tecnologia no final do século XX, calculadoras financeiras avançadas (como a famosa HP 12C) e, posteriormente, as planilhas eletrônicas mudaram a forma, mas não a essência da perícia: tratava-se de um trabalho estruturalmente dependente da interação humana direta (linha a linha, célula a célula).
Destaque da Cartilha Técnica: “todavia, o sistema de justiça e o mercado financeiro contemporâneo atravessam hoje uma transição monumental e sem volta. Vivemos o ápice da era do “Big Data”. As corporações, os bancos e até mesmo as pessoas físicas na economia do compartilhamento (Gig Economy) geram um volume de dados financeiro o qual é impensável de ser analisado através da ótica tradicional. Hoje, o volume de transações, a velocidade com o qual elas ocorrem (PIX, High-Frequency Trading, Open Finance) e a complexidade arquitetural dos derivativos e contratos inteligentes (Smart Contracts) romperam de forma conclusiva as barreiras do o qual o trabalho braçal e as planilhas são capazes de processar com eficiência, segurança e, sobretudo, tempestividade processual.”
Para o perito do juízo e o assistente técnico, o domínio prático de Ciência de Dados na Perícia eleva a produtividade operacional, a exatidão dos cálculos e a qualidade técnica dos laudos periciais, pareceres e memórias de apuração apresentados em varas cíveis, empresariais, trabalhistas e federais.
2. A Arquitetura Analítica da Ciência de Dados na Perícia
Os eixos operacionais da Ciência de Dados na Perícia conectam a engenharia de ingestão de bases massivas (ETL), a conciliação de registros contábeis e bancários, a inferência estatística e a visualização de provas, conforme demonstrado a seguir:
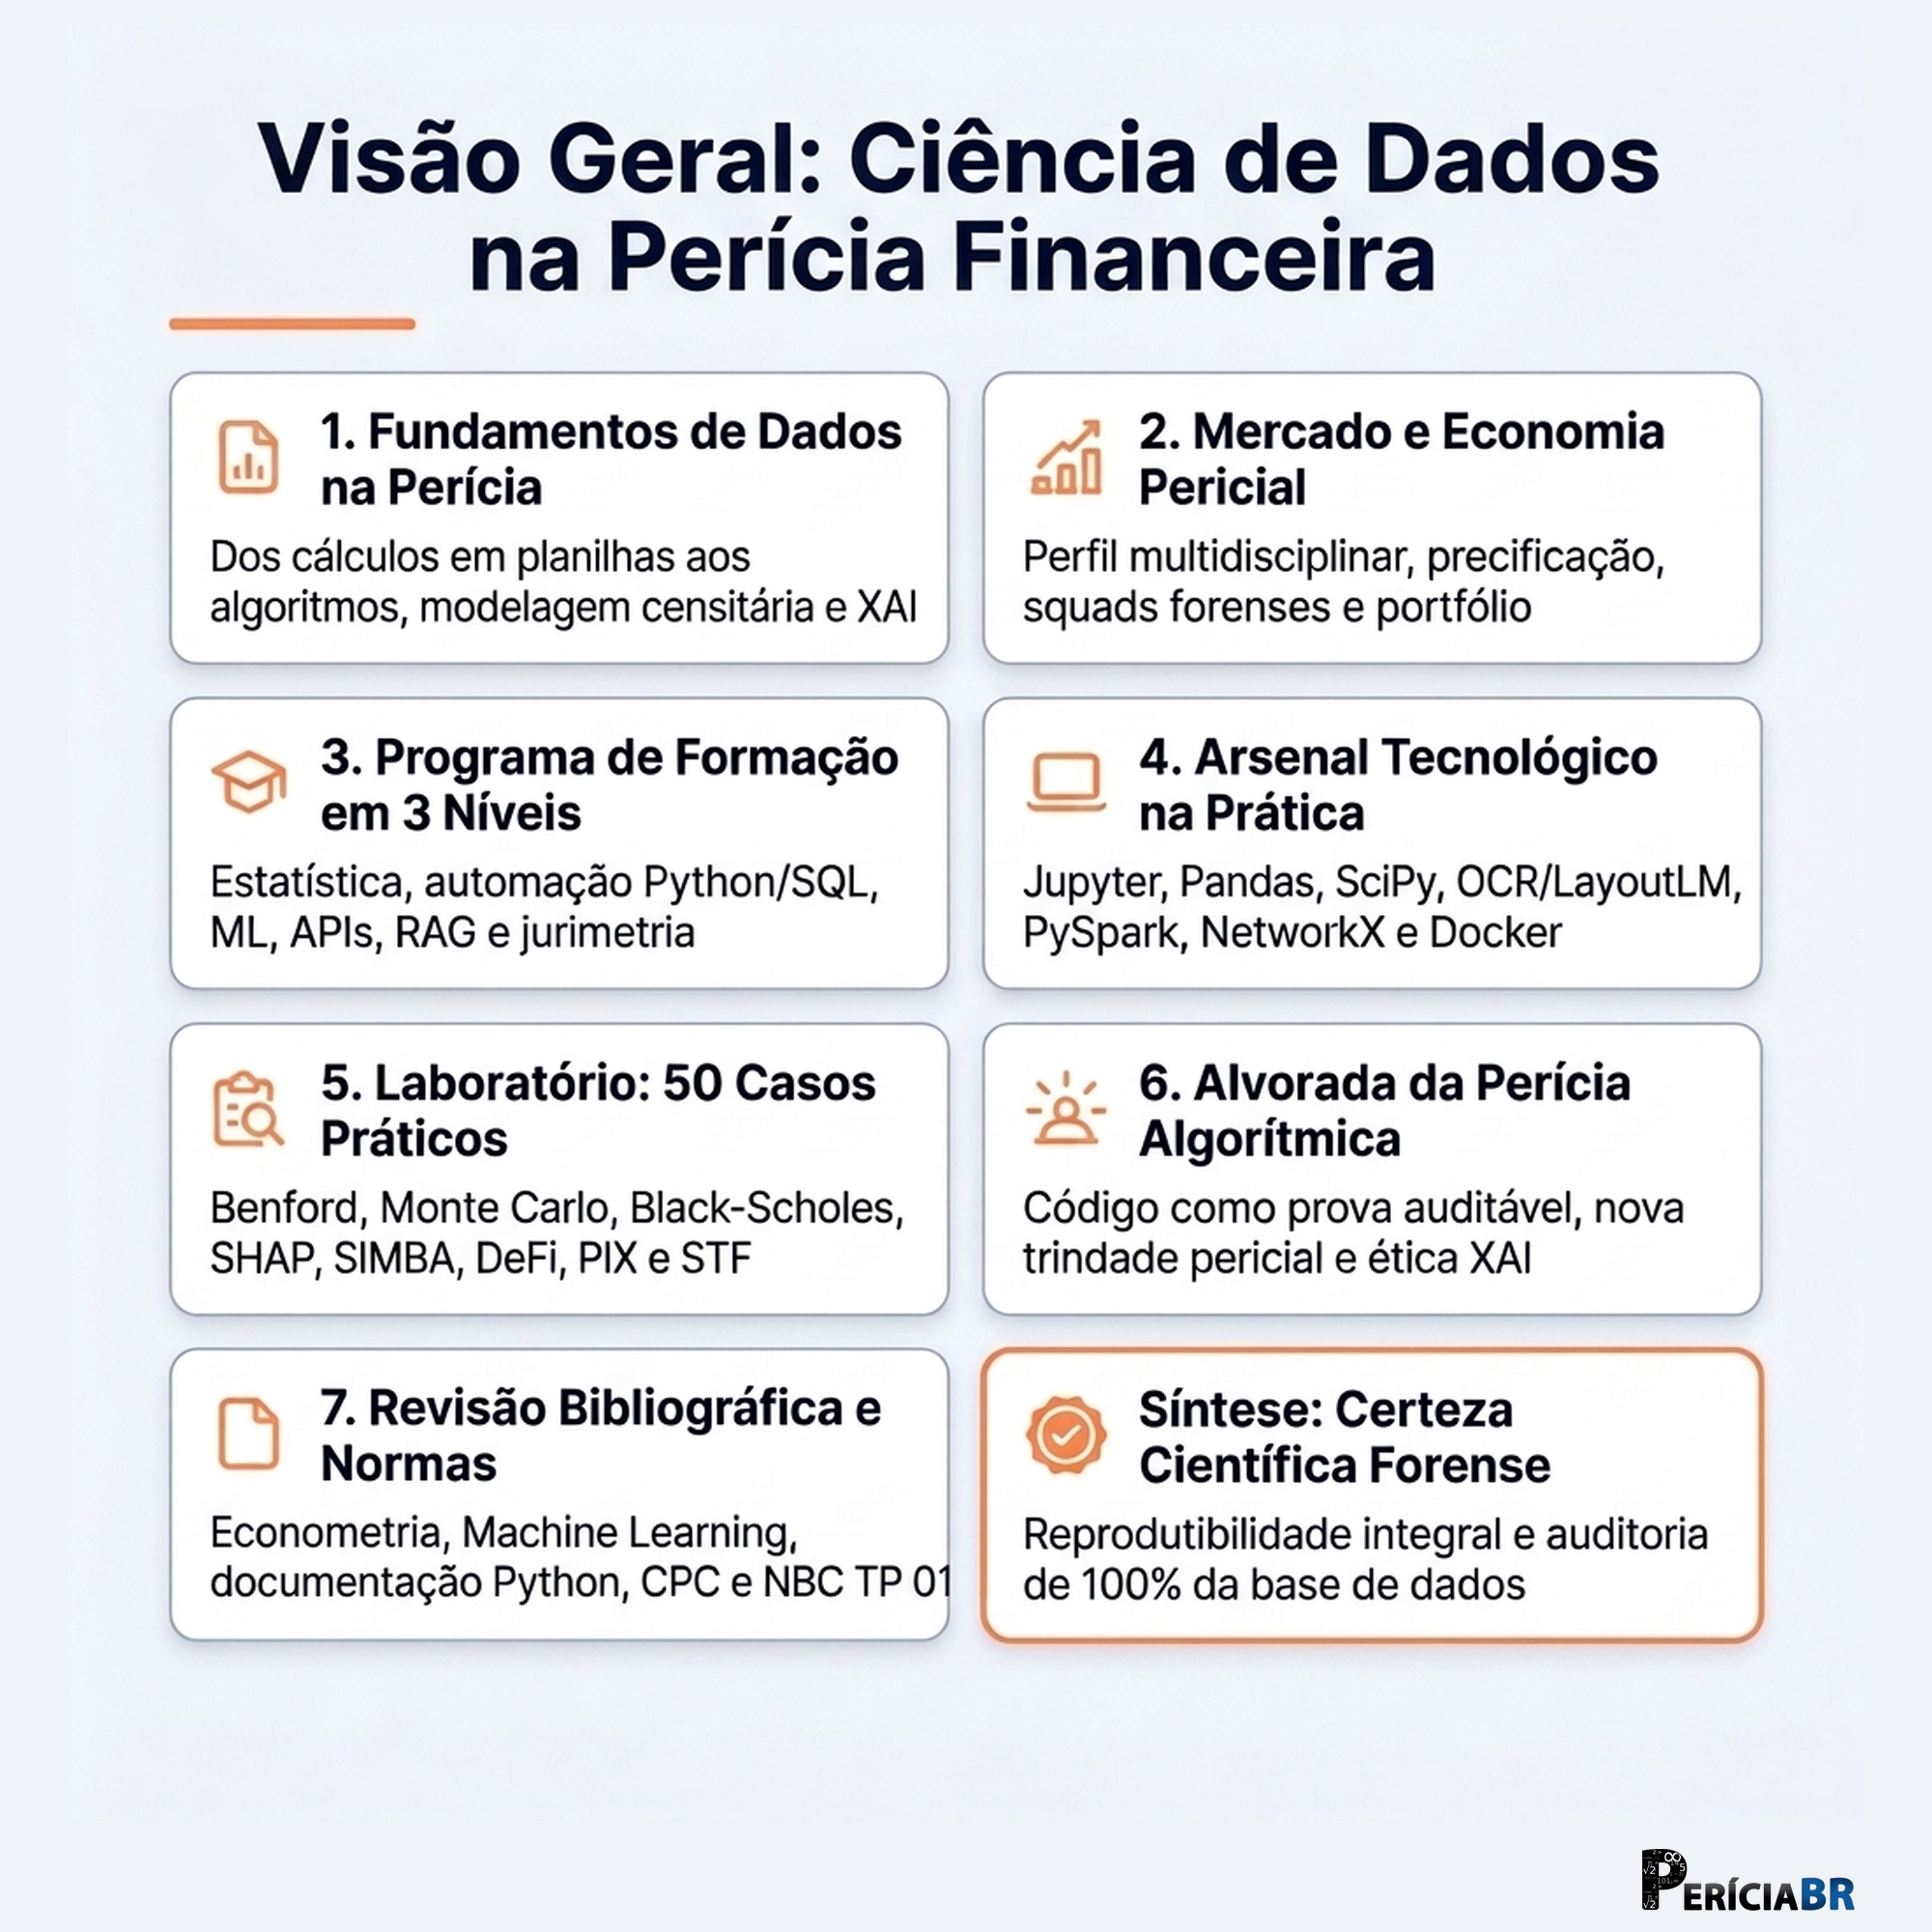
Ao aplicar a metodologia de Ciência de Dados na Perícia, o profissional desenvolve competências encadeadas: ciência de dados na perícia financeira (Eixo 1), mercado de trabalho, produtividade e a economia pericial (Eixo 2), programa de formação e conteúdo programático do perito cientista de dados (Eixo 3), as ferramentas na prática – o conjunto normativo tecnológico e a morte do Excel (Eixo 4), o laboratório pericial – 50 casos práticos de ciência de dados financeira (Eixo 5), convertendo esse domínio técnico em produtividade, segurança metodológica e entregas periciais de alto padrão.
3. As Competências Práticas Módulo a Módulo
O conteúdo programático desenvolve competências em engenharia de dados, análise exploratória, cruzamento de bases e visualização quantitativa aplicadas à prova pericial:
| Módulo de Especialização | Habilidades Técnicas e Instrumentais Desenvolvidas |
|---|---|
| Módulo 1: Ciência de Dados na Perícia Financeira | Domínio técnico e aplicação prática de: Introdução Histórica: A Mudança de padrão na Produção da Prova Pericial; Epistemologia da Prova Financeira: Da Estatística Clássica à Ciência de Dados; A Evolução do Trabalho Pericial: Da Calculadora aos Algoritmos; Fase 1: A Era Analógica e a Supremacia do Hardware Limitado (Até início dos anos 2000). |
| Módulo 2: Mercado de Trabalho, Produtividade e a Economia pericial | Domínio técnico e aplicação prática de: O Cenário Macroeconômico e o Mercado Jurídico Financeiro em 2026; A Crise de Produtividade dos Escritórios Tradicionais; O Surgimento e o Perfil do “Perito Cientista de Dados” (O Profissional Multidisciplinar); Por o qual Economistas, Engenheiros, Administradores e Atuários?. |
| Módulo 3: Programa de Formação e Conteúdo Programático do Perito Cientista de Dados | Domínio técnico e aplicação prática de: A Estruturação da Jornada do Profissional Multidisciplinar; Nível Básico: As Fundações (Matemática, Estatística e Governança); Matemática Financeira e Atuarial Aplicada ao Direito; Estatística Descritiva e Análise Exploratória Clássica. |
| Módulo 4: As Ferramentas na Prática – O conjunto normativo Tecnológico e a Morte do Excel | Domínio técnico e aplicação prática de: O Colapso das Ferramentas Tradicionais: A Decadência da Planilha Eletrônica; O ambiente de Produtividade Moderna: A Transição para os “Notebooks”; Os Cadernos Digitais (Jupyter Notebooks e Google Colab); Python: A “Língua Franca” da Perícia Financeira e Bancária. |
| Módulo 5: O Laboratório pericial – 50 Casos Práticos de Ciência de Dados Financeira | Domínio técnico e aplicação prática de: Caso Prático 01: Expurgos Inflacionários e Atualização Monetária (Pro-Rata Die); API do Banco Central para pegar a série do IPCA (Código 433); Base de Dívidas a Corrigir do Processo; O Produtório (Cálculo Cumulativo) Automatizado. |
| Módulo 6: O Fim do Achismo e a Alvorada da Perícia Algorítmica | Domínio técnico e aplicação prática de: . A Morte da Planilha e a Ascensão do Código como Prova; . A Nova Trindade pericial: Finanças, Matemática e Computação; . A Caixa Preta, a “Explainability” (XAI) e o Desafio Ético; . A “Jurimetria Absoluta” e a Destruição do Litígio Inútil. |
| Módulo 7: Revisão Bibliográfica | Domínio técnico e aplicação prática de: ANEXO: Guia Passo a Passo de Utilização dos Artefatos Excel (.xlsx) e Fundamentação Técnica; A.1 Estrutura Geral e Localização do Artefato na Pasta `xlsx/`; A.2 Manual Passo a Passo de Operação da Planilha Consolidada; Passo 1: Navegação Inicial pelo Guia de Orientação (`00_Guia_de_Orientacao`). |
4. Metodologia de Engenharia, Cruzamento e Auditoria Massiva de Dados
O processamento pericial de grandes volumes de registros financeiros, contábeis e fiscais estrutura-se em quatro etapas:
Passo 1: Coleta, Ingestão e Padronização de Bases (ETL)
Extração, transformação e carga de arquivos SPED, extratos bancários plurianuais, folhas de pagamento e bancos de dados corporativos com registro de integridade (hash).
Passo 2: Conciliação e Cruzamento Relacional de Dados
Relacionamento automatizado entre lançamentos bancários, escrituração contábil e documentos fiscais para rastrear fluxos financeiros e identificar divergências.
Passo 3: Modelagem Estatística e Detecção de Anomalias
Aplicação de medidas estatísticas, Lei de Benford, testes de dispersão e algoritmos de detecção de outliers para evidenciar cobranças atípicas ou inconsistências patrimoniais.
Passo 4: Visualização de Evidências e Reprodutibilidade
Construção de gráficos analíticos, quadros sintéticos e documentação do código ou pipeline de dados, assegurando o contraditório técnico previsto no artigo 473 do CPC.
5. Campo de Atuação e Honorários com Ciência de Dados na Perícia
O domínio instrumental de Ciência de Dados na Perícia, inserido na trilha de Ferramentas e Produtividade, constitui um diferencial competitivo tanto nas nomeações pelo juízo quanto na prestação de serviços de assistência técnica e consultoria especializada para bancas de advocacia e empresas.
A capacidade de processar dados com exatidão, automatizar recálculos e redigir peças técnicas claras permite assumir demandas de maior complexidade e valor agregado, com honorários que variam habitualmente entre R$ 6.000,00 e R$ 30.000,00 por processamento pericial de bases massivas de dados, conforme a extensão da apuração e a responsabilidade técnica envolvida.
6. Dúvidas Frequentes (FAQ)
Para quem é indicado o Curso Ciência de Dados na Perícia?
O curso é voltado a peritos judiciais, assistentes técnicos, contadores, economistas, administradores, advogados e atuários que buscam dominar Ciência de Dados na Perícia com aplicação prática imediata.
O que você aprenderá neste curso?
Você dominará ciência de dados na perícia financeira, mercado de trabalho, produtividade e a economia pericial, programa de formação e conteúdo programático do perito cientista de dados, além de ferramentas práticas, planilhas editáveis e modelos técnicos aplicáveis à atividade.
O certificado emitido é válido perante os Tribunais de Justiça?
Sim. O certificado emitido pela PeríciaBR atende à legislação sobre cursos livres, sendo aceito para comprovação de qualificação técnica no cadastro de peritos dos Tribunais de Justiça estaduais e federais.
