
Reforma Tributária
Domine a perícia bancária e financeira aplicada a Reforma Tributária. Aprenda a auditar o novo cenário e a legislação base, a nova matriz de tributos (IBS, CBS e is), o cronograma de transição (2026 a 2033), modelar cálculos em planilhas auditáveis e elaborar laudos periciais segundo o Art. 473 do CPC.
1. O que é a perícia em Reforma Tributária e panorama de mercado
A promulgação da Emenda Constitucional nº 132, de 20 de dezembro de 2023, complementada pelas diretrizes gerais fixadas pela Lei Complementar nº 214, de 15 de janeiro de 2025, representa o mais ambicioso e abrangente redesenho das finanças públicas e da tributação sobre o consumo na história da República Federativa do Brasil. O arranjo revogado pelo novo marco constitucional não era fruto de um planejamento técnico deliberado, mas de sucessivas camadas de remendos legislativos, pressões corporativas e disputas federativas acumuladas desde a grande reforma tributária de 1965/1967 (Emenda Constitucional nº 18/1965 e Código Tributário Nacional – Lei nº 5.172/1966), cuja rigidez foi exacerbada pelo texto da Constituição da República Federativa do Brasil de 1988.
Durante quase seis décadas, o Brasil conviveu com uma das matrizes tributárias mais irracionais, regressivas e fragmentadas do planeta. A coexistência de cinco tributos principais incidentes diretamente sobre a atividade de produção, circulação e consumo de bens e serviços – dois federais (as contribuições sociais para o PIS/PASEP e a COFINS, além do IPI), um estadual e distrital (o ICMS) e um municipal (o ISSQN) – gerou um ambiente institucional marcado pela hostilidade ao investimento produtivo, pela perda de produtividade sistêmica e pela insegurança jurídica endêmica.
Destaque da Cartilha Técnica: “ A União tributava o faturamento amplo e a folha/importação por meio das contribuições para a Seguridade Social (PIS e COFINS), além da industrialização fabril (IPI).”
Para o perito do juízo e o assistente técnico, o domínio de Reforma Tributária viabiliza a elaboração de laudos periciais, pareceres técnicos e memórias de cálculo estruturadas, atendendo às demandas de varas cíveis, empresariais, federais e câmaras de arbitragem.
2. A Mecânica da Perícia em Reforma Tributária
Os eixos operacionais que compõem a auditoria pericial em Reforma Tributária conectam a base normativa, os procedimentos de verificação contábil e a modelagem matemática, conforme demonstrado a seguir:
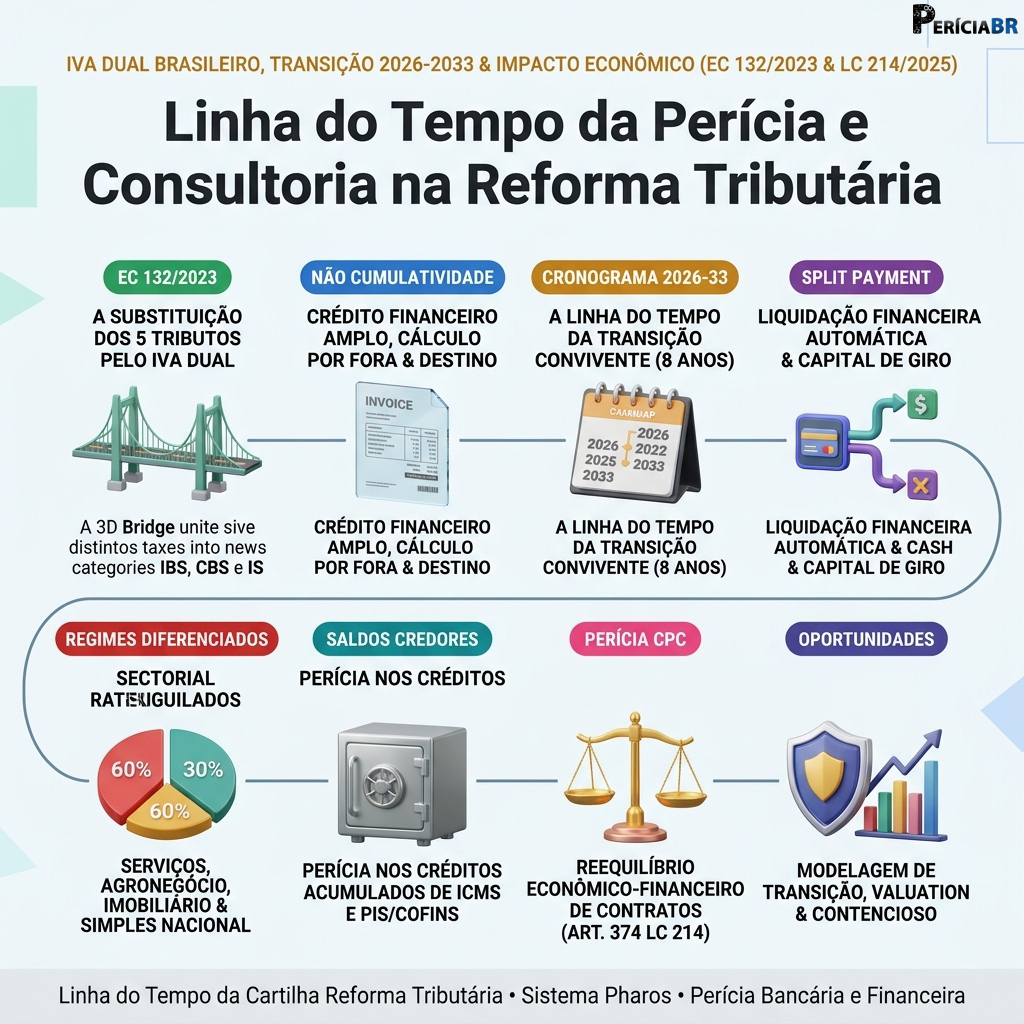
Ao estruturar o trabalho técnico em Reforma Tributária, o profissional conduz a análise por etapas encadeadas: o novo cenário e a legislação base (Eixo 1), a nova matriz de tributos (IBS, CBS e is) (Eixo 2), o cronograma de transição (2026 a 2033) (Eixo 3), impacto nas empresas, precificação e carga tributária (Eixo 4), o passo a passo para a adaptação corporativa (Eixo 5), consolidando os resultados em planilhas eletrônicas auditáveis e no laudo ou parecer técnico conclusivo conforme o artigo 473 do CPC.
3. As Competências Práticas Módulo a Módulo
O conteúdo programático do curso abrange os fundamentos normativos, procedimentos de auditoria contábil e financeira, planilhas eletrônicas de cálculo e modelos de laudos e quesitos:
| Módulo de Especialização | Habilidades Técnicas e Instrumentais Desenvolvidas |
|---|---|
| Módulo 1: O Novo Cenário e a Legislação Base | Domínio técnico e aplicação prática de: Diagnóstico Estrutural: A Ineficiência Histórica e o Colapso do Sistema Tributário Anterior; A Fragmentação Federativa e os Conflitos Insuperáveis de Competência; A Cumulatividade Oculta e a Danosa Restrição ao “Crédito Físico”; O “Custo Brasil” Burocrático e a Epidemia de Obrigações Acessórias. |
| Módulo 2: A Nova Matriz de Tributos (IBS, CBS e IS) | Domínio técnico e aplicação prática de: A Estrutura Constitucional do IVA Dual: CBS e IBS; A Contribuição sobre Bens e Serviços (CBS); O Imposto sobre Bens e Serviços (IBS); Fato Gerador Amplo, Base de Cálculo Unificada e Incidência “Por Fora”. |
| Módulo 3: O Cronograma de Transição (2026 a 2033) | Domínio técnico e aplicação prática de: Arquitetura Temporal e Vetores Estratégicos da Transição; A Fase de Testes Operacionais e Homologação Digital (2026); As Alíquotas de Teste e a Neutralidade de Caixa; Homologação do Split Payment e Emissão de Documentos Fiscais. |
| Módulo 4: Impacto nas Empresas, Precificação e Carga Tributária | Domínio técnico e aplicação prática de: A Revolução Estrutural na Controladoria e Engenharia de Custos; Da Formação de Custo Bruto ao Custo Líquido Real (\(C_L\)); O Fim do “Efeito Caixa” da Tributação e a Gestão de Tesouraria; Modelagem Matemática Avançada de Precificação e Mark-up. |
| Módulo 5: O Passo a Passo para a Adaptação Corporativa | Domínio técnico e aplicação prática de: Arquitetura de Governança e Gestão de Riscos da Mudança (Change Management); O Comitê Executivo de Transição Tributária (CETT); Matriz RACI de Responsabilidades na Transição; O Plano Master de 100 Dias de Adaptação Corporativa. |
| Módulo 6: A Nova Fronteira de Oportunidades Profissionais | Domínio técnico e aplicação prática de: O Novo referencial da Inteligência Tributária (Tax Intelligence); Administradores e Economistas: Engenharia de Preços e Malhas Logísticas; Nichos Estratégicos de Atuação; Contadores e Auditores: Contabilidade Consultiva, IFRS e Ativos Fiscais. |
4. Metodologia de Cálculo Pericial e Auditoria Técnica
A execução da perícia bancária e financeira em Reforma Tributária segue etapas objetivas de verificação documental e apuração contábil. O trabalho técnico divide-se em quatro fases:
Passo 1: Exame Documental e Premissas
Levantamento dos instrumentos contratuais, documentos processuais e normativos aplicáveis a o novo cenário e a legislação base, validando os parâmetros iniciais da apuração.
Passo 2: Auditoria Normativa e Técnica
Verificação técnica referente a a nova matriz de tributos (IBS, CBS e is), confrontando os critérios praticados com a legislação de regência e o entendimento jurisprudencial consolidado.
Passo 3: Modelagem e Memória de Cálculo
Desenvolvimento de planilhas periciais auditáveis abrangendo o cronograma de transição (2026 a 2033), com demonstração analítica das premissas, evolução de saldos e diferenças apuradas.
Passo 4: Laudo Pericial e Quesitos (Art. 473 CPC)
Elaboração do laudo pericial ou parecer técnico contemplando a nova fronteira de oportunidades profissionais, com respostas fundamentadas aos quesitos das partes e do juízo nos termos do artigo 473 do CPC.
5. Campo de Atuação e Honorários em Reforma Tributária
A atuação técnica em Reforma Tributária, inserida na trilha de Tributário, Previdenciário e Trabalhista, compreende tanto as nomeações judiciais pelo juízo quanto a prestação de serviços de assistência técnica e consultoria especializada para escritórios de advocacia, empresas e tomadores de crédito.
Os profissionais qualificados nesta área elaboram pareceres prévios para instrução de petições iniciais, impugnações ao cumprimento de sentença, laudos periciais judiciais e pareceres técnicos. Os honorários periciais e de assistência técnica nessa especialidade situam-se habitualmente entre R$ 7.000,00 e R$ 30.000,00 por modelagem de transição tributária e revisão de contratos, conforme a extensão do período auditado, o volume documental e a complexidade metodológica da demanda.
6. Dúvidas Frequentes (FAQ)
Para quem é indicado o Curso Reforma Tributária?
O curso é voltado a peritos judiciais, assistentes técnicos, contadores, economistas, administradores, advogados e atuários que buscam dominar Reforma Tributária com aplicação prática imediata.
O que você aprenderá neste curso?
Você dominará o novo cenário e a legislação base, a nova matriz de tributos (IBS, CBS e is), o cronograma de transição (2026 a 2033), além de ferramentas práticas, planilhas editáveis e modelos técnicos aplicáveis à atividade pericial e consultiva.
O certificado emitido é válido perante os Tribunais de Justiça?
Sim. O certificado emitido pela PeríciaBR atende à legislação sobre cursos livres, sendo aceito para comprovação de qualificação técnica no cadastro de peritos dos Tribunais de Justiça estaduais e federais.
