
Desconto de Duplicatas e Faturas
Domine a perícia bancária e financeira aplicada a Desconto de Duplicatas e Faturas. Aprenda a auditar fundamentos contratuais e de desconto de duplicata: tipos, características jurídicas e mecanismos operacionais, principais teses revisionais em operações de desconto de duplicata: abusividades encargatórias e distorções metodológicas, jurisprudência essencial aplicada à revisão de desconto de duplicatas: súmulas e teses paradigmáticas, modelar cálculos em planilhas auditáveis e elaborar laudos periciais segundo o Art. 473 do CPC.
1. O que é a perícia em Desconto de Duplicatas e Faturas e panorama de mercado
A duplicata mercantil constitui uma criação genuína do direito comercial brasileiro, concebida para atender às peculiaridades das vendas a prazo no comércio nacional. Sua gênese remonta ao Código Comercial de 1850 (art. 219), evoluindo com a Lei nº 187 de 1936, até ser consolidada pelo regime jurídico da Lei nº 5.474, de 18 de julho de 1968 (Lei de Duplicatas – LD), recepcionada pela Constituição Federal de 1988 e integrada aos preceitos do Código Civil de 2002 (arts. 887 a 926).
1. Cartularidade: Tradicionalmente materializada na cártula de papel (extrato da fatura), hoje transmutada para o suporte eletrônico/escritural (Lei nº 13.775/2018), mantendo o princípio de o qual o direito creditório depende da existência do registro documental formal.
Destaque da Cartilha Técnica: “2. Literalidade: O título vale exatamente pelo o qual nele está escrito ou registrado no sistema escritural (valor nominal, datas, praças de pagamento, nomes do sacador e do sacado).”
Para o perito do juízo e o assistente técnico, o domínio de Desconto de Duplicatas e Faturas viabiliza a elaboração de laudos periciais, pareceres técnicos e memórias de cálculo estruturadas, atendendo às demandas de varas cíveis, empresariais, federais e câmaras de arbitragem.
2. A Mecânica da Perícia em Desconto de Duplicatas e Faturas
Os eixos operacionais que compõem a auditoria pericial em Desconto de Duplicatas e Faturas conectam a base normativa, os procedimentos de verificação contábil e a modelagem matemática, conforme demonstrado a seguir:
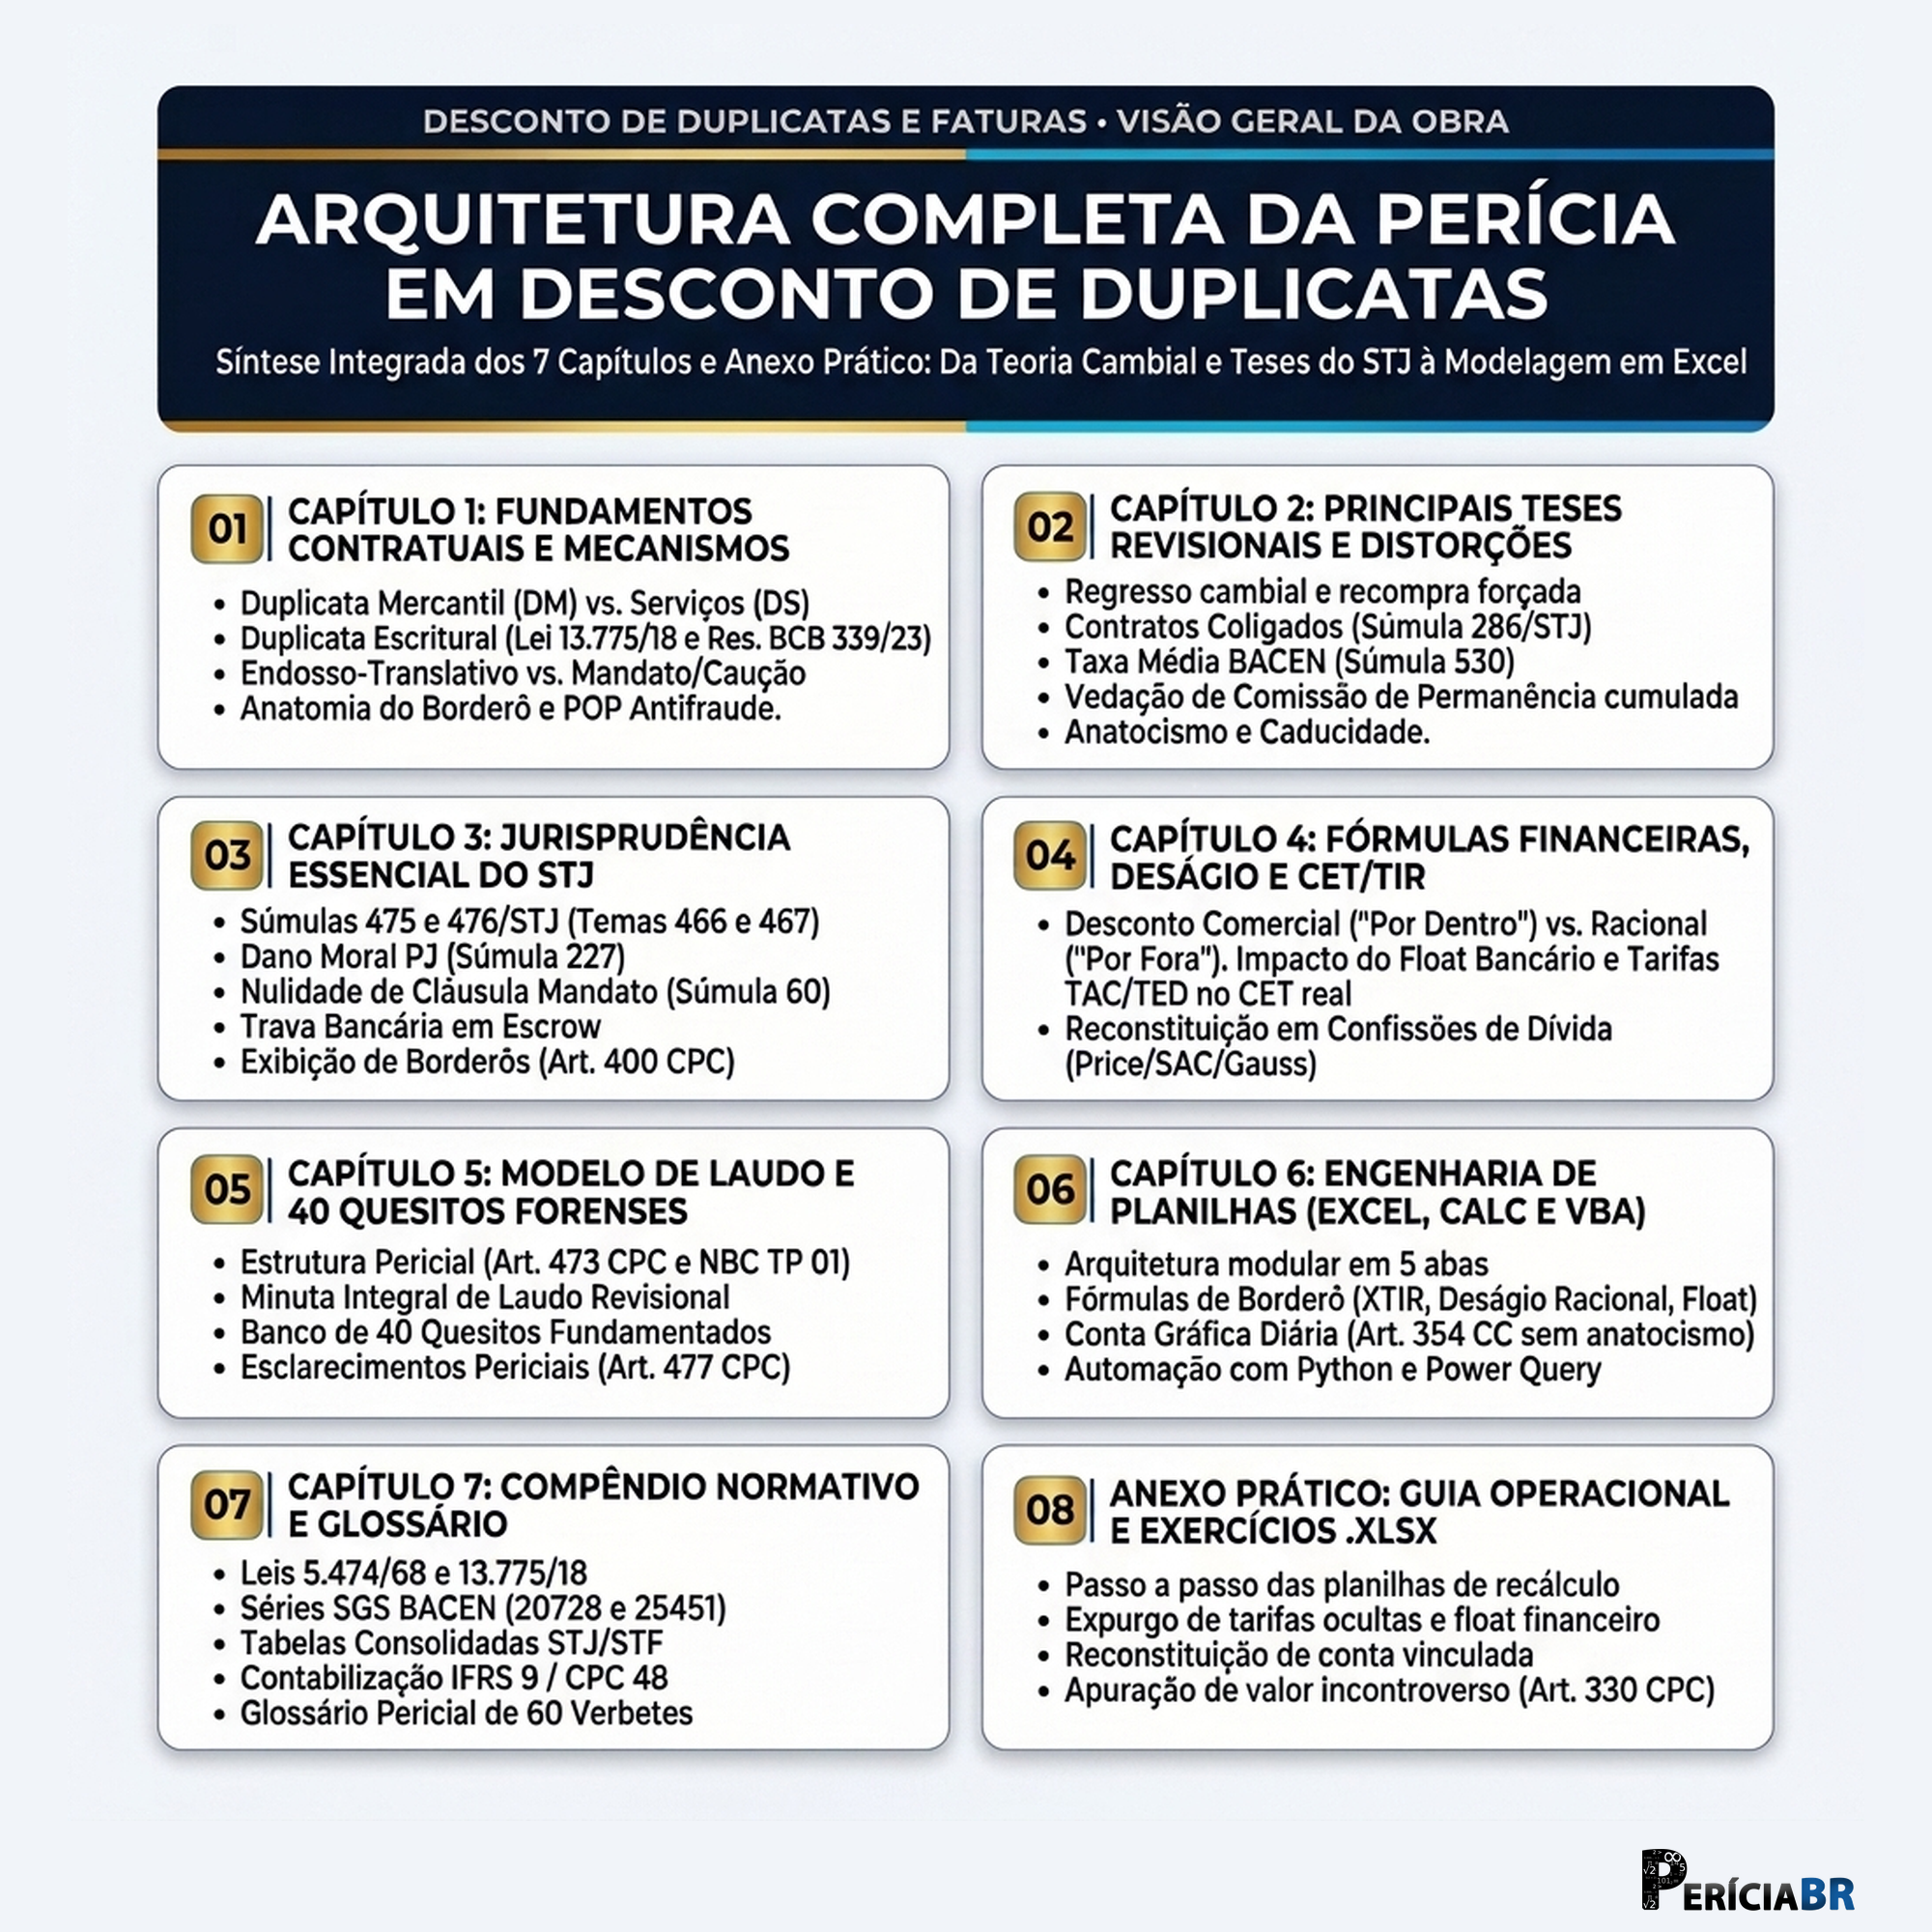
Ao estruturar o trabalho técnico em Desconto de Duplicatas e Faturas, o profissional conduz a análise por etapas encadeadas: fundamentos contratuais e de desconto de duplicata: tipos, características jurídicas e mecanismos operacionais (Eixo 1), principais teses revisionais em operações de desconto de duplicata: abusividades encargatórias e distorções metodológicas (Eixo 2), jurisprudência essencial aplicada à revisão de desconto de duplicatas: súmulas e teses paradigmáticas (Eixo 3), fórmulas financeiras aplicadas, metodologias de deságio e sistemas de amortização de saldos reconsolidados (Eixo 4), modelo completo de laudo pericial, banco de quesitos estratégicos e esclarecimentos periciais (Eixo 5), consolidando os resultados em planilhas eletrônicas auditáveis e no laudo ou parecer técnico conclusivo conforme o artigo 473 do CPC.
3. As Competências Práticas Módulo a Módulo
O conteúdo programático do curso abrange os fundamentos normativos, procedimentos de auditoria contábil e financeira, planilhas eletrônicas de cálculo e modelos de laudos e quesitos:
| Módulo de Especialização | Habilidades Técnicas e Instrumentais Desenvolvidas |
|---|---|
| Módulo 1: Fundamentos Contratuais e de Desconto de Duplicata: Tipos, Características Jurídicas e Mecanismos Operacionais | Domínio técnico e aplicação prática de: Natureza Jurídica, Origem Histórica e Teoria Geral Cambial; O Crime de Duplicata Simulada (“Duplicata Fria”); O Livro de Registro de Duplicatas e a Triplicata (Arts. 13, 14 e 19 da LD); Duplicata Mercantil (DM) vs. Duplicata de Prestação de Serviços (DS). |
| Módulo 2: Principais Teses Revisionais em Operações de Desconto de Duplicata: Abusividades Encargatórias e Distorções Metodológicas | Domínio técnico e aplicação prática de: A Patologia do Inadimplemento e o Mecanismo de Regresso Cambial; A Teoria dos Contratos Coligados e a Abertura do Encadeamento Negocial (Súmula 286 do STJ); A Aplicação da Súmula 286 do STJ na perícia bancária e financeira; Cumulação Ilegal de Encargos Moratórios e a Tríplice Função da Comissão de Permanência. |
| Módulo 3: Jurisprudência Essencial Aplicada à Revisão de Desconto de Duplicatas: Súmulas e Teses Paradigmáticas | Domínio técnico e aplicação prática de: A Teoria do Risco-Proveito e a Responsabilidade Civil Objetiva Bancária (Súmula 475 do STJ e Tema 466); Fundamentos Técnicos e Periciais da Responsabilidade Objetiva; O Endosso-Mandato e as Hipóteses de Quebra de Imunidade do Banco Cobrador (Súmula 476 do STJ e Tema 467); As Quatro Hipóteses Técnicas de Quebra da Imunidade do Banco Mandatário. |
| Módulo 4: Fórmulas Financeiras Aplicadas, Metodologias de Deságio e Sistemas de Amortização de Saldos Reconsolidados | Domínio técnico e aplicação prática de: Fundamentos Algébricos do Desconto de Títulos de Crédito; Desconto Comercial Simples (“Por Fora”); Desconto Racional Simples (“Por Dentro”); A Distorção do Juro e a Taxa Efetiva Real Oculta. |
| Módulo 5: Modelo Completo de Laudo Pericial, Banco de Quesitos Estratégicos e Esclarecimentos Periciais | Domínio técnico e aplicação prática de: Arquitetura Processual e Doutrinária do Laudo Pericial Financeiro; Proposta de Honorários Periciais e Planejamento de Horas Técnicas (Critérios CFC / IBAPE); Termo de Diligência e Requisição Documental (Art. 469 e 473, § 3º do CPC); Modelo Integral de Laudo Pericial Judicial Revisional de Desconto de Duplicatas. |
| Módulo 6: Engenharia de Planilhas Periciais: Modelagem Excel/calc Passo a Passo, Conta Gráfica do Art. 354 do CC e Automação Vba | Domínio técnico e aplicação prática de: Arquitetura Modular da Pasta de Trabalho Pericial; Dicionário Completo de Colunas e Fórmulas da Aba de Borderôs (Sintaxe Excel / LibreOffice); Modelagem da Conta Gráfica Diária com Imputação do Pagamento (Art. 354 do Código Civil); Estrutura de Fórmulas da Conta Gráfica Diária. |
| Módulo 7: Compêndio Normativo, Jurisprudência Consolidada, Biblioteca Doutrinária e Glossário Técnico Pericial | Domínio técnico e aplicação prática de: Normas dos Conselhos Profissionais de Perícia; A. Conselho Federal de Contabilidade (CFC); B. Conselho Federal de Economia (COFECON); C. Instituto Brasileiro de Avaliações e Perícias (IBAPE) e CONPEJ. |
4. Metodologia de Cálculo Pericial e Auditoria Técnica
A execução da perícia bancária e financeira em Desconto de Duplicatas e Faturas segue etapas objetivas de verificação documental e apuração contábil. O trabalho técnico divide-se em quatro fases:
Passo 1: Exame Documental e Premissas
Levantamento dos instrumentos contratuais, documentos processuais e normativos aplicáveis a fundamentos contratuais e de desconto de duplicata: tipos, características jurídicas e mecanismos operacionais, validando os parâmetros iniciais da apuração.
Passo 2: Auditoria Normativa e Técnica
Verificação técnica referente a principais teses revisionais em operações de desconto de duplicata: abusividades encargatórias e distorções metodológicas, confrontando os critérios praticados com a legislação de regência e o entendimento jurisprudencial consolidado.
Passo 3: Modelagem e Memória de Cálculo
Desenvolvimento de planilhas periciais auditáveis abrangendo jurisprudência essencial aplicada à revisão de desconto de duplicatas: súmulas e teses paradigmáticas, com demonstração analítica das premissas, evolução de saldos e diferenças apuradas.
Passo 4: Laudo Pericial e Quesitos (Art. 473 CPC)
Elaboração do laudo pericial ou parecer técnico contemplando compêndio normativo, jurisprudência consolidada, biblioteca doutrinária e glossário técnico pericial, com respostas fundamentadas aos quesitos das partes e do juízo nos termos do artigo 473 do CPC.
5. Campo de Atuação e Honorários em Desconto de Duplicatas e Faturas
A atuação técnica em Desconto de Duplicatas e Faturas, inserida na trilha de Crédito e Operações Comerciais PJ, compreende tanto as nomeações judiciais pelo juízo quanto a prestação de serviços de assistência técnica e consultoria especializada para escritórios de advocacia, empresas e tomadores de crédito.
Os profissionais qualificados nesta área elaboram pareceres prévios para instrução de petições iniciais, impugnações ao cumprimento de sentença, laudos periciais judiciais e pareceres técnicos. Os honorários periciais e de assistência técnica nessa especialidade situam-se habitualmente entre R$ 4.500,00 e R$ 16.000,00 por conciliação de borderôs e conta vinculada, conforme a extensão do período auditado, o volume documental e a complexidade metodológica da demanda.
6. Dúvidas Frequentes (FAQ)
Para quem é indicado o Curso Desconto de Duplicatas e Faturas?
O curso é voltado a peritos judiciais, assistentes técnicos, contadores, economistas, administradores, advogados e atuários que buscam dominar Desconto de Duplicatas e Faturas com aplicação prática imediata.
O que você aprenderá neste curso?
Você dominará fundamentos contratuais e de desconto de duplicata: tipos, características jurídicas e mecanismos operacionais, principais teses revisionais em operações de desconto de duplicata: abusividades encargatórias e distorções metodológicas, jurisprudência essencial aplicada.
O certificado emitido é válido perante os Tribunais de Justiça?
Sim. O certificado emitido pela PeríciaBR atende à legislação sobre cursos livres, sendo aceito para comprovação de qualificação técnica no cadastro de peritos dos Tribunais de Justiça estaduais e federais.
