
Dissolução de Sociedades Empresariais
Domine a perícia bancária e financeira aplicada a Dissolução de Sociedades Empresariais. Aprenda a auditar a dissolução total da sociedade, a dissolução parcial da sociedade, a morte de sócio, modelar cálculos em planilhas auditáveis e elaborar laudos periciais segundo o Art. 473 do CPC.
1. O que é a perícia em Dissolução de Sociedades Empresariais e panorama de mercado
A dissolução total é o evento jurídico e fático o qual deflagra o procedimento de liquidação do patrimônio societário, culminando inexoravelmente na extinção conclusiva da pessoa jurídica. Ao contrário da dissolução parcial – instituto voltado a preservar a empresa mediante o desligamento pontual de um ou mais sócios – , a dissolução total opera a descontinuidade integral da atividade econômica, paralisando a exploração do objeto social e direcionando todo o esforço corporativo para o adimplemento dos credores e a partilha do remanescente.
Do ponto de vista societário e dogmático, a dissolução total não extingue de imediato o sujeito de direito. Ela encerra a fase operacional regular da empresa e inaugura o estado de “sociedade em liquidação”.
Destaque da Cartilha Técnica: “1. Transmutação do Objeto Social: O objeto social original (comércio, indústria, prestação de serviços) é compulsoriamente suspenso. A sociedade passa a ter um único escopo admitido pela ordem jurídica: realizar o ativo, saldar o passivo e apurar o acervo líquido remanescente. Qualquer operação estranha a esse propósito gera responsabilidade pessoal e ilimitada dos administradores.”
Para o perito do juízo e o assistente técnico, o domínio de Dissolução de Sociedades Empresariais viabiliza a elaboração de laudos periciais, pareceres técnicos e memórias de cálculo estruturadas, atendendo às demandas de varas cíveis, empresariais, federais e câmaras de arbitragem.
2. A Mecânica da Perícia em Dissolução de Sociedades Empresariais
Os eixos operacionais que compõem a auditoria pericial em Dissolução de Sociedades Empresariais conectam a base normativa, os procedimentos de verificação contábil e a modelagem matemática, conforme demonstrado a seguir:
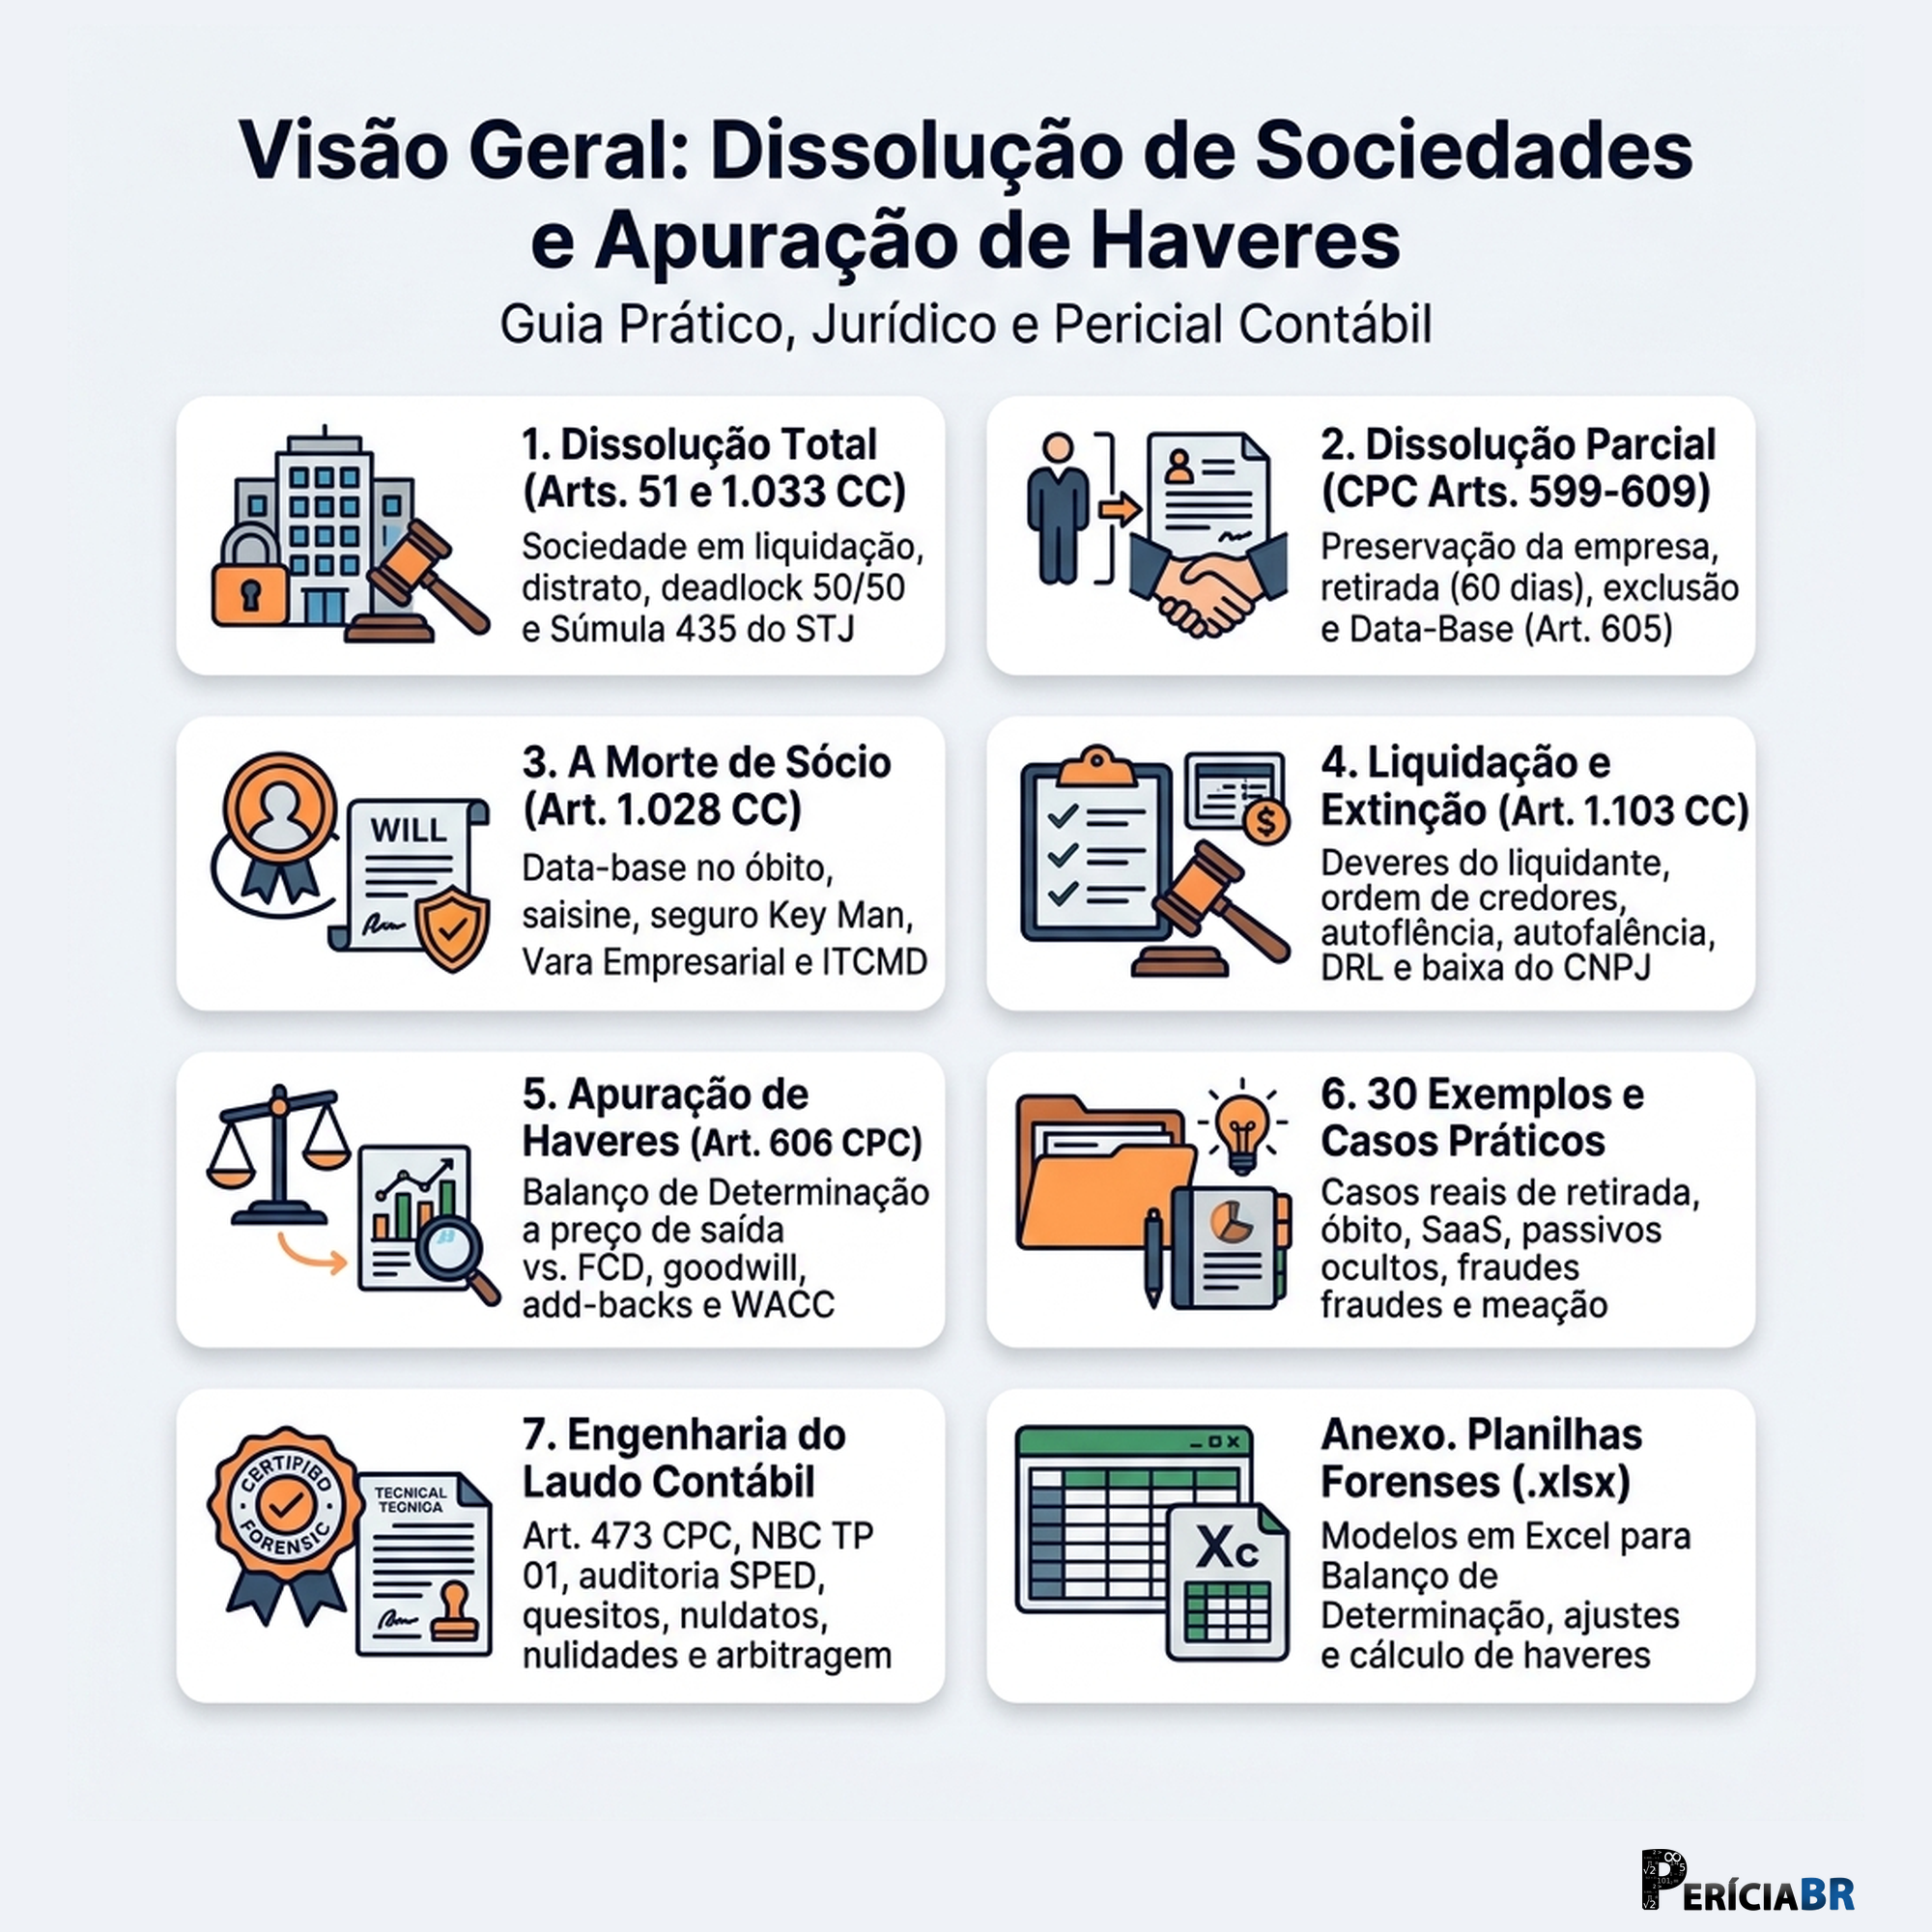
Ao estruturar o trabalho técnico em Dissolução de Sociedades Empresariais, o profissional conduz a análise por etapas encadeadas: a dissolução total da sociedade (Eixo 1), a dissolução parcial da sociedade (Eixo 2), a morte de sócio (Eixo 3), processo de liquidação e extinção (Eixo 4), apuração de haveres (Eixo 5), consolidando os resultados em planilhas eletrônicas auditáveis e no laudo ou parecer técnico conclusivo conforme o artigo 473 do CPC.
3. As Competências Práticas Módulo a Módulo
O conteúdo programático do curso abrange os fundamentos normativos, procedimentos de auditoria contábil e financeira, planilhas eletrônicas de cálculo e modelos de laudos e quesitos:
| Módulo de Especialização | Habilidades Técnicas e Instrumentais Desenvolvidas |
|---|---|
| Módulo 1: A Dissolução Total da Sociedade | Domínio técnico e aplicação prática de: . Conceito, Natureza Jurídica e Sobrevivência da Pessoa Jurídica (Art. 51 do CC); . Distinção Dogmática: Dissolução Total, Dissolução Parcial, Falência e Recuperação Judicial; . Causas de Pleno Direito (Extrajudiciais ou Consensuais – Art. 1.033 do CC); I – Vencimento do prazo de duração. |
| Módulo 2: A Dissolução Parcial da Sociedade | Domínio técnico e aplicação prática de: . Fundamento Constitucional e Doutrinário: O Princípio da Preservação da Empresa; . Hipóteses Legais de Resolução da Sociedade em Relação a um Sócio; . O Direito de Retirada (Art. 1.029 do CC) vs. Direito de Recesso (Art. 1.077 do CC); Direito de Retirada Imotivada (Sociedades de Prazo Indeterminado). |
| Módulo 3: A Morte de Sócio | Domínio técnico e aplicação prática de: . O Conflito Dogmático: Sucessão Hereditária (Saisine) vs. Affectio Societatis; . A Regra Geral do Art. 1.028 do CC e suas 3 Exceções Rígidas; I – Disposição Contratual em Contrário (Cláusula de Continuação); II – Acordo Posterior entre Sócios Remanescentes e Herdeiros. |
| Módulo 4: Processo de Liquidação e Extinção | Domínio técnico e aplicação prática de: . A Natureza Jurídica e as Fases Estruturais da Liquidação; A Proibição de Novas Operações Comerciais (Art. 1.105 do CC); . O Estatuto Jurídico do Liquidante: Investidura, Atribuições e Deveres Fiduciários; Investidura e Publicidade Registral. |
| Módulo 5: Apuração de Haveres | Domínio técnico e aplicação prática de: . A Natureza Jurídica da Apuração de Haveres e a Titularidade da Dívida; A Sociedade é a Devedora Primária e Originária; Responsabilidade Subsidiária dos Remanescentes e Fraude Patrimonial; . O Balanço Especial de Determinação: Critérios de Avaliação a Preço de Saída (Art. 606 do CPC). |
| Módulo 6: 30 Exemplos Práticos e Laudos Periciais (simulação) | Domínio técnico e aplicação prática de: Bloco 1: Retirada e Exclusão de Sócios; . Retirada Imotivada: Elaboração de Balanço de Determinação com Ajuste de Ativos Tangíveis a Valor de Saída; . Exclusão por Falta Grave: Sócio Administrador o qual Desvia Recursos e Compensação de Danos; . Exclusão de Sócio Remisso: Simulação do Cálculo do Capital Não Integralizado e Danos Reflexos. |
| Módulo 7: A Engenharia do Laudo Pericial Contábil | Domínio técnico e aplicação prática de: . A Arquitetura do Laudo Pericial segundo o CPC/2015 (Art. 473) e as Normas do CFC (NBC TP 01 – R1 e NBC PP 01 – R1); Preâmbulo e Qualificação Profissional; Delimitação do Objeto da Perícia e Síntese da Lide; Metodologia Científica e Normas Técnicas Adotadas. |
4. Metodologia de Cálculo Pericial e Auditoria Técnica
A execução da perícia bancária e financeira em Dissolução de Sociedades Empresariais segue etapas objetivas de verificação documental e apuração contábil. O trabalho técnico divide-se em quatro fases:
Passo 1: Exame Documental e Premissas
Levantamento dos instrumentos contratuais, documentos processuais e normativos aplicáveis a a dissolução total da sociedade, validando os parâmetros iniciais da apuração.
Passo 2: Auditoria Normativa e Técnica
Verificação técnica referente a a dissolução parcial da sociedade, confrontando os critérios praticados com a legislação de regência e o entendimento jurisprudencial consolidado.
Passo 3: Modelagem e Memória de Cálculo
Desenvolvimento de planilhas periciais auditáveis abrangendo a morte de sócio, com demonstração analítica das premissas, evolução de saldos e diferenças apuradas.
Passo 4: Laudo Pericial e Quesitos (Art. 473 CPC)
Elaboração do laudo pericial ou parecer técnico contemplando a engenharia do laudo pericial contábil, com respostas fundamentadas aos quesitos das partes e do juízo nos termos do artigo 473 do CPC.
5. Campo de Atuação e Honorários em Dissolução de Sociedades Empresariais
A atuação técnica em Dissolução de Sociedades Empresariais, inserida na trilha de Crédito e Operações Comerciais PJ, compreende tanto as nomeações judiciais pelo juízo quanto a prestação de serviços de assistência técnica e consultoria especializada para escritórios de advocacia, empresas e tomadores de crédito.
Os profissionais qualificados nesta área elaboram pareceres prévios para instrução de petições iniciais, impugnações ao cumprimento de sentença, laudos periciais judiciais e pareceres técnicos. Os honorários periciais e de assistência técnica nessa especialidade situam-se habitualmente entre R$ 12.000,00 e R$ 55.000,00 por perícia contábil em dissolução societária, conforme a extensão do período auditado, o volume documental e a complexidade metodológica da demanda.
6. Dúvidas Frequentes (FAQ)
Para quem é indicado o Curso Dissolução de Sociedades Empresariais?
O curso é voltado a peritos judiciais, assistentes técnicos, contadores, economistas, administradores, advogados e atuários que buscam dominar Dissolução de Sociedades Empresariais com aplicação prática imediata.
O que você aprenderá neste curso?
Você dominará a dissolução total da sociedade, a dissolução parcial da sociedade, a morte de sócio, além de ferramentas práticas, planilhas editáveis e modelos técnicos aplicáveis à atividade pericial e consultiva.
O certificado emitido é válido perante os Tribunais de Justiça?
Sim. O certificado emitido pela PeríciaBR atende à legislação sobre cursos livres, sendo aceito para comprovação de qualificação técnica no cadastro de peritos dos Tribunais de Justiça estaduais e federais.
