
Capital de Giro
Domine a perícia bancária e financeira aplicada a Capital de Giro. Aprenda a auditar fundamentos contratuais e regulatórios de capital de giro, principais teses revisionais de financiamento de capital de giro, jurisprudência essencial: STJ, STF e tjs de capital de giro, modelar cálculos em planilhas auditáveis e elaborar laudos periciais segundo o Art. 473 do CPC.
1. O que é a perícia em Capital de Giro e panorama de mercado
O financiamento de capital de giro constitui a principal linha de crédito corporativo contratada por pessoas jurídicas junto às instituições financeiras no Brasil. Trata-se de uma operação de mútuo bancário destinada a financiar o ciclo operacional e a Necessidade de Capital de Giro (NCG) das empresas, provendo liquidez imediata para compras de insumos, matérias-primas, estocagem, pagamento de fornecedores, adimplemento de folha de salários e recolhimento de tributosª.
Diferentemente do crédito destinado a investimentos fixos ou do financiamento imobiliário (o qual possuem prazos dilatados e maturação atrelada à depreciação do ativo imobilizado), as operações de capital de giro caracterizam-se pela fluidez de prazos (curto e médio prazos), pela diversidade e sobreposição de garantias (fidejussórias, cessão fiduciária de recebíveis e alienação de ativos) e por regimes de remuneração frequentemente atrelados a taxas flutuantes (CDI, SELIC) ou a taxas pré-fixadas capitalizadas periodicamenteᵇ.
Destaque da Cartilha Técnica: “Quando o Saldo de Tesouraria torna-se estruturalmente negativo (ST < 0), configura-se o denominado Efeito Tesoura (overtrading). Nessa condição de vulnerabilidade financeira, as empresas aceitam contratos de adesão bancários com taxas abusivas, vendas casadas e cláusulas leoninasª.”
Para o perito do juízo e o assistente técnico, o domínio de Capital de Giro viabiliza a elaboração de laudos periciais, pareceres técnicos e memórias de cálculo estruturadas, atendendo às demandas de varas cíveis, empresariais, federais e câmaras de arbitragem.
2. A Mecânica da Perícia em Capital de Giro
Os eixos operacionais que compõem a auditoria pericial em Capital de Giro conectam a base normativa, os procedimentos de verificação contábil e a modelagem matemática, conforme demonstrado a seguir:
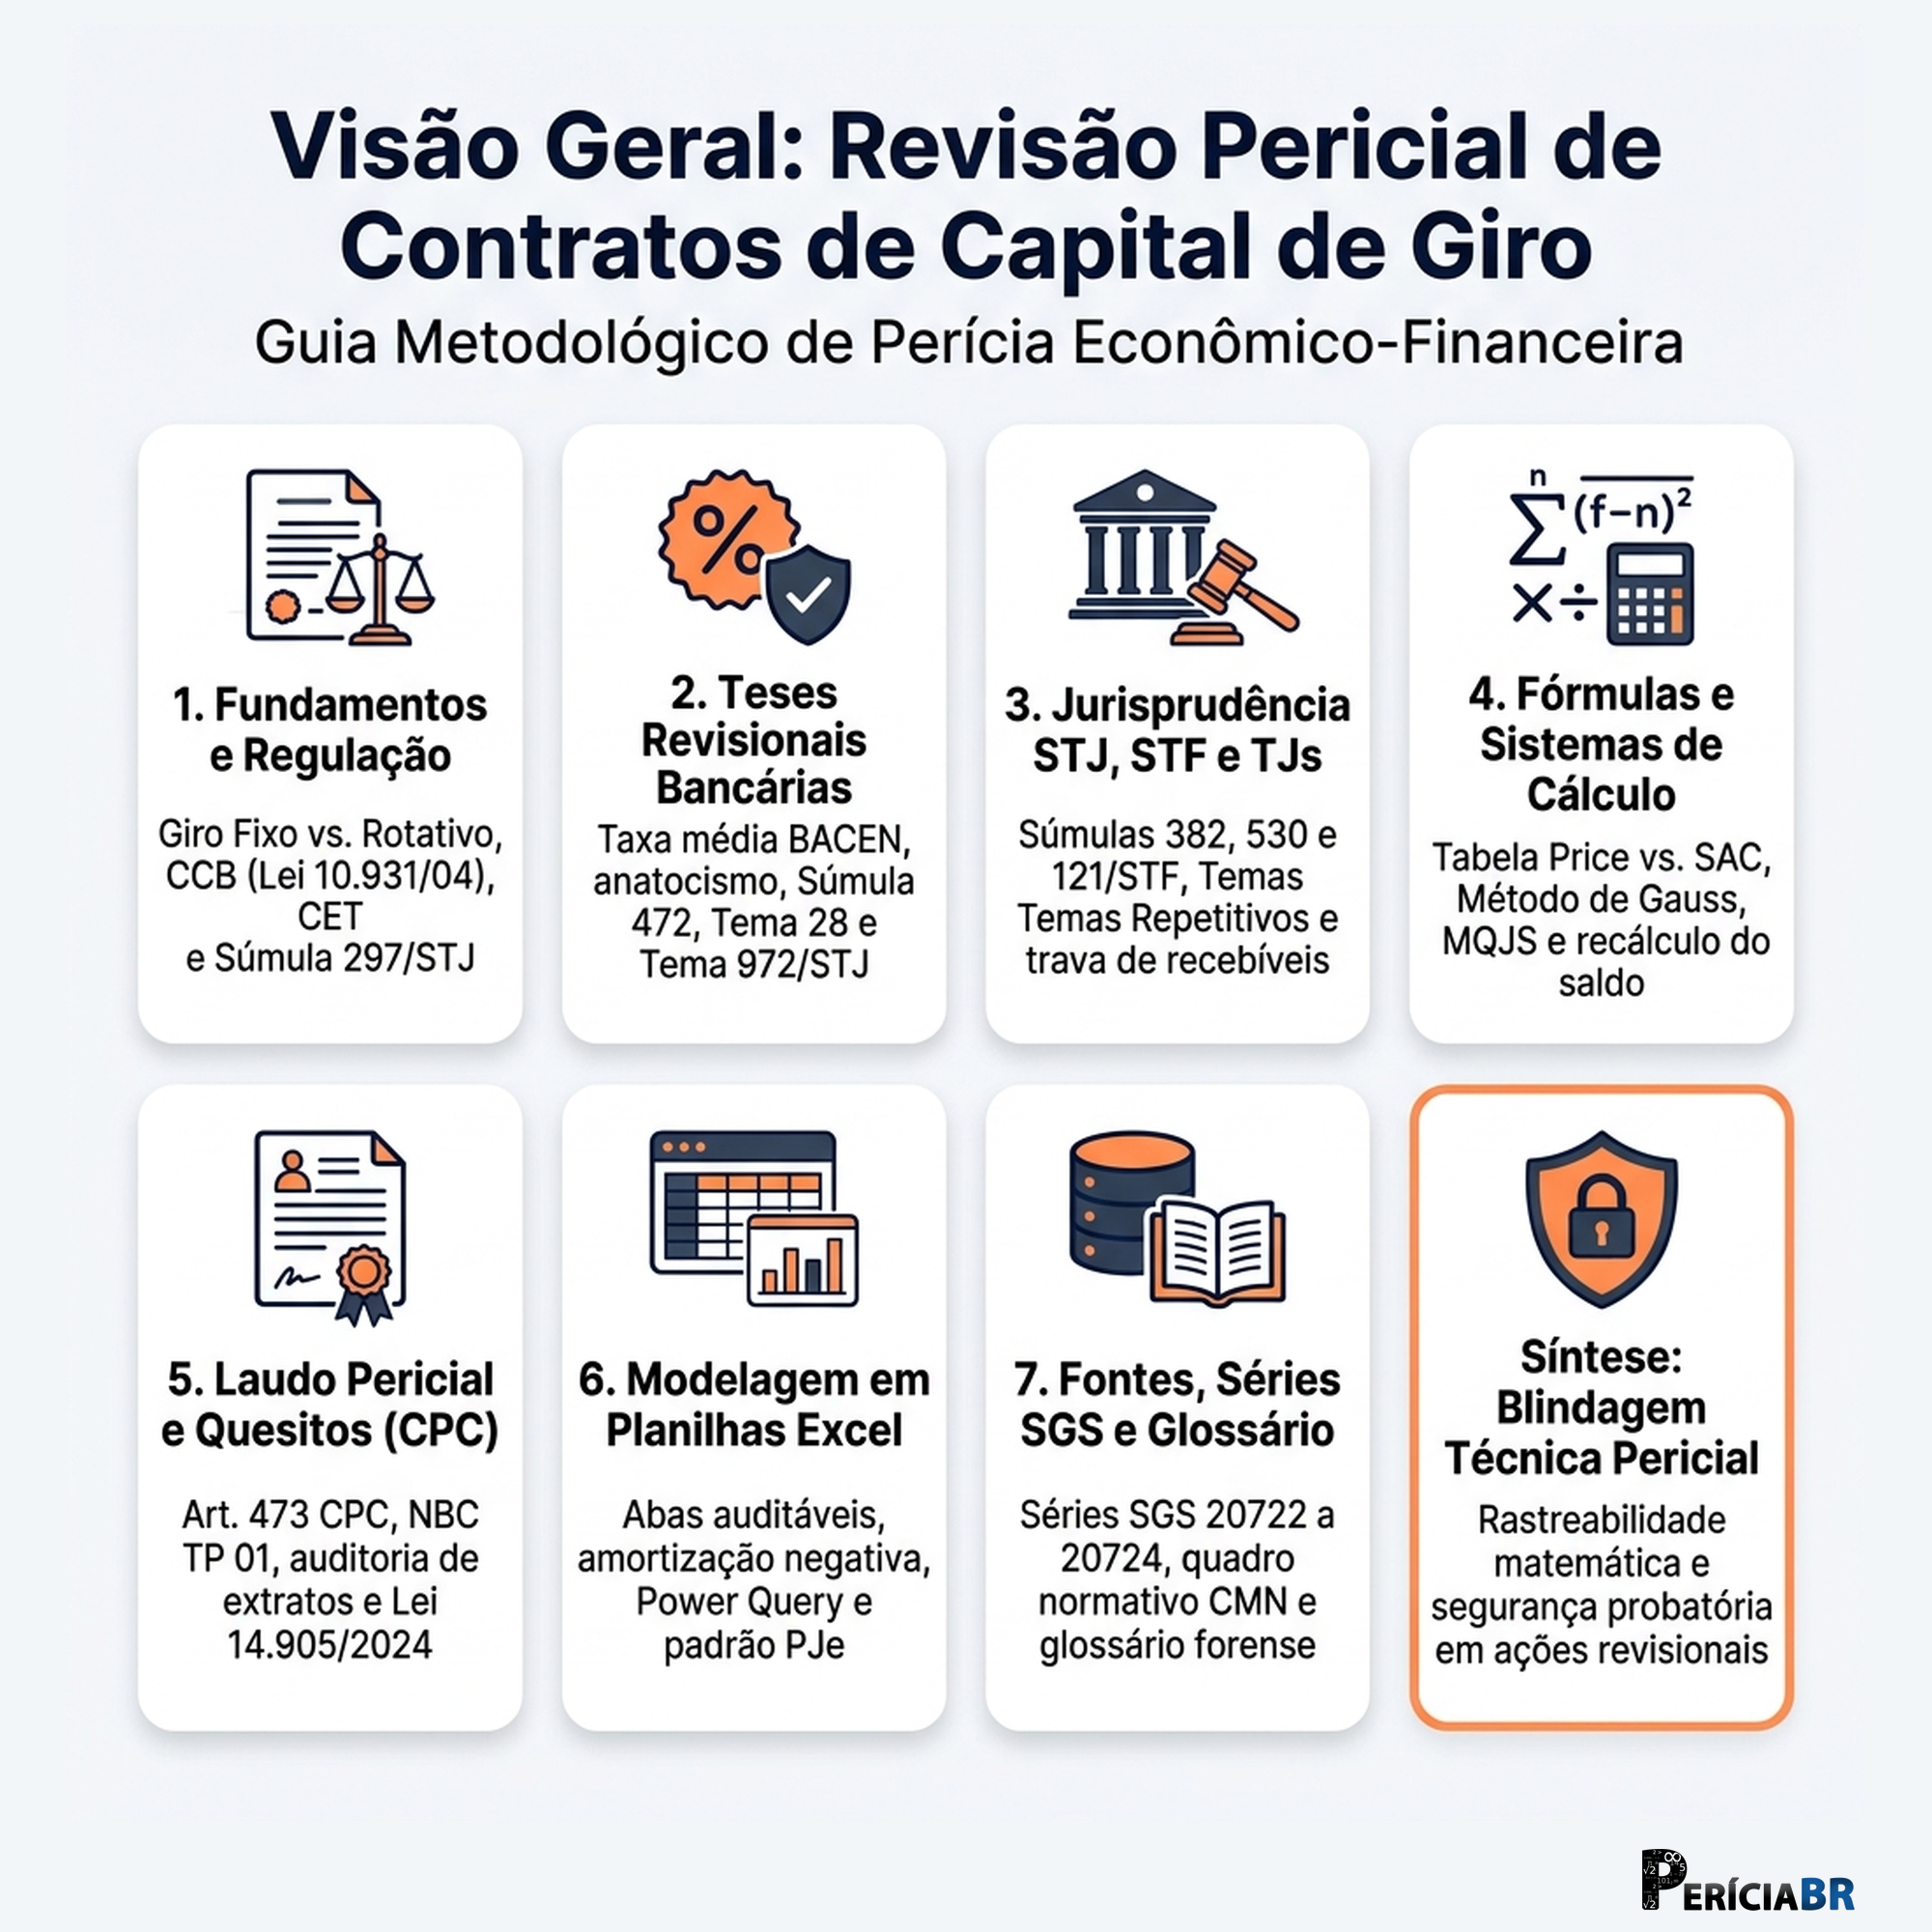
Ao estruturar o trabalho técnico em Capital de Giro, o profissional conduz a análise por etapas encadeadas: fundamentos contratuais e regulatórios de capital de giro (Eixo 1), principais teses revisionais de financiamento de capital de giro (Eixo 2), jurisprudência essencial: STJ, STF e tjs de capital de giro (Eixo 3), fórmulas financeiras aplicadas à perícia e metodologias de cálculo de amortização: Gauss, MQJS, SAC e Price (Eixo 4), modelos práticos de laudo pericial bancário, pareceres técnicos e quesitos judiciais (Eixo 5), consolidando os resultados em planilhas eletrônicas auditáveis e no laudo ou parecer técnico conclusivo conforme o artigo 473 do CPC.
3. As Competências Práticas Módulo a Módulo
O conteúdo programático do curso abrange os fundamentos normativos, procedimentos de auditoria contábil e financeira, planilhas eletrônicas de cálculo e modelos de laudos e quesitos:
| Módulo de Especialização | Habilidades Técnicas e Instrumentais Desenvolvidas |
|---|---|
| Módulo 1: Fundamentos Contratuais e Regulatórios de Capital de Giro | Domínio técnico e aplicação prática de: Introdução ao Capital de Giro no Sistema Financeiro Nacional; Dinâmica Contábil-Financeira: Ciclo Operacional, Ciclo de Caixa e Modelo Fleuriet; Análise Setorial e Perfil de Sensibilidade ao Capital de Giro; Natureza Jurídica e Tipologia das Modalidades de Capital de Giro. |
| Módulo 2: Principais Teses Revisionais de Financiamento de Capital de Giro | Domínio técnico e aplicação prática de: Anatocismo e a Capitalização de Juros em Contratos Bancários; A Evolução Normativa e a Dualidade Jurisprudencial: Lei de Usura vs. Legislação Bancária; O Entendimento Vinculante do STJ: Súmulas 539 e 541 e a Pactuação Numérica Expressa; A Matemática do Anatocismo Diário vs. Mensal em CCBs e a Distorção do Ano Comercial (360 vs. 365 dias). |
| Módulo 3: Jurisprudência Essencial: STJ, STF e TJs de Capital de Giro | Domínio técnico e aplicação prática de: O Impacto dos Precedentes Vinculantes na Perícia Bancária e Financeira; Catálogo Analítico de Recursos Especiais Repetitivos do STJ; Tema Repetitivo 247 (REsp nº 973.827/RS): Capitalização Mensal e Pactuação Expressa; Tema Repetitivo 233 (REsp nº 1.061.530/RS): Abusividade e Descaracterização da Mora. |
| Módulo 4: Fórmulas Financeiras Aplicadas à Perícia e Metodologias de Cálculo de Amortização: Gauss, MQJS, SAC e Price | Domínio técnico e aplicação prática de: Conceitos Fundamentais e Equacionamento Atuarial de Amortização; Taxas Nominais, Efetivas e Equivalentes sob Regimes Simples e Composto; O Fenômeno da Amortização Negativa e o Anatocismo Automático; A Tabela Price (Sistema Francês de Amortização – SFA). |
| Módulo 5: Modelos Práticos de Laudo Pericial Bancário, Pareceres Técnicos e Quesitos Judiciais | Domínio técnico e aplicação prática de: A Prova Pericial Financeira no Código de Processo Civil (CPC/2015) e as Normas Profissionais; Os Requisitos Formais e Substanciais do Laudo Pericial (Art. 473 do CPC); Normas Brasileiras de Contabilidade (NBC TP 01 e NBC PP 01) e Responsabilidade; Modelo de Petição de Proposta de Honorários Periciais e Plano de Trabalho (Art. 465, § 2º do CPC). |
| Módulo 6: Modelagem Financeira e Construção de Planilhas em Excel para Perícia Bancária | Domínio técnico e aplicação prática de: Arquitetura e Engenharia de Modelagem em Planilhas Periciais; Dicionário de Funções Financeiras e Algorítmicas Avançadas no Excel; `PGTO(taxa, nper, vp, [vf], [tipo])`; `IPGTO(taxa, per, nper, vp, [vf], [tipo])` e `PPGTO(taxa, per, nper, vp, [vf], [tipo])`. |
| Módulo 7: Fontes Oficiais, Legislação Aplicada, Jurisprudência Vinculante e Glossário Pericial Judiciário | Domínio técnico e aplicação prática de: Bibliografia Consolidada e Comentada (Doutrina Nacional e Internacional); Matemática Financeira, Finanças Corporativas e Modelo Fleuriet; perícia bancária e financeira, Financeira e Auditoria Pericial Judiciário; Direito Bancário, Contratos e Defesa do Consumidor Empresarial. |
4. Metodologia de Cálculo Pericial e Auditoria Técnica
A execução da perícia bancária e financeira em Capital de Giro segue etapas objetivas de verificação documental e apuração contábil. O trabalho técnico divide-se em quatro fases:
Passo 1: Exame Documental e Premissas
Levantamento dos instrumentos contratuais, documentos processuais e normativos aplicáveis a fundamentos contratuais e regulatórios de capital de giro, validando os parâmetros iniciais da apuração.
Passo 2: Auditoria Normativa e Técnica
Verificação técnica referente a principais teses revisionais de financiamento de capital de giro, confrontando os critérios praticados com a legislação de regência e o entendimento jurisprudencial consolidado.
Passo 3: Modelagem e Memória de Cálculo
Desenvolvimento de planilhas periciais auditáveis abrangendo jurisprudência essencial: STJ, STF e tjs de capital de giro, com demonstração analítica das premissas, evolução de saldos e diferenças apuradas.
Passo 4: Laudo Pericial e Quesitos (Art. 473 CPC)
Elaboração do laudo pericial ou parecer técnico contemplando fontes oficiais, legislação aplicada, jurisprudência vinculante e glossário pericial judiciário, com respostas fundamentadas aos quesitos das partes e do juízo nos termos do artigo 473 do CPC.
5. Campo de Atuação e Honorários em Capital de Giro
A atuação técnica em Capital de Giro, inserida na trilha de Crédito e Operações Comerciais PJ, compreende tanto as nomeações judiciais pelo juízo quanto a prestação de serviços de assistência técnica e consultoria especializada para escritórios de advocacia, empresas e tomadores de crédito.
Os profissionais qualificados nesta área elaboram pareceres prévios para instrução de petições iniciais, impugnações ao cumprimento de sentença, laudos periciais judiciais e pareceres técnicos. Os honorários periciais e de assistência técnica nessa especialidade situam-se habitualmente entre R$ 5.000,00 e R$ 18.000,00 por operação ou cadeia de rolagens de capital de giro, conforme a extensão do período auditado, o volume documental e a complexidade metodológica da demanda.
6. Dúvidas Frequentes (FAQ)
Para quem é indicado o Curso Capital de Giro?
O curso é voltado a peritos judiciais, assistentes técnicos, contadores, economistas, administradores, advogados e atuários que buscam dominar Capital de Giro com aplicação prática imediata.
O que você aprenderá neste curso?
Você dominará fundamentos contratuais e regulatórios de capital de giro, principais teses revisionais de financiamento de capital de giro, jurisprudência essencial: STJ, STF e tjs de capital de giro, além de ferramentas práticas, planilhas editáveis e modelos técnicos aplicáveis.
O certificado emitido é válido perante os Tribunais de Justiça?
Sim. O certificado emitido pela PeríciaBR atende à legislação sobre cursos livres, sendo aceito para comprovação de qualificação técnica no cadastro de peritos dos Tribunais de Justiça estaduais e federais.
