
PASEP
Domine a perícia bancária e financeira aplicada a PASEP. Aprenda a auditar a gênese, evolução e extinção do fundo pis-pasep, jurisprudência suprema – o STJ, o STF e os tribunais estaduais, as quatro teses revisionais de mérito (o prejuízo matemático), modelar cálculos em planilhas auditáveis e elaborar laudos periciais segundo o Art. 473 do CPC.
1. O que é a perícia em PASEP e panorama de mercado
A gênese dos programas de integração social no Brasil remonta ao início da década de 1970, inserida no contexto do modelo econômico-político do regime militar, caracterizado pela forte centralização estatal, planejamento tecnocrático e estímulo ao desenvolvimento industrial mediante a formação de poupança compulsória (“poupança forçada”).
1. Lei Complementar nº 7, de 7 de setembro de 1970: Instituiu o Programa de Integração Social (PIS), destinado aos trabalhadores do setor privado regidos pela Consolidação das Leis do Trabalho (CLT), confiando sua administração operacional à Caixa Econômica Federal (CEF).
Destaque da Cartilha Técnica: “2. Lei Complementar nº 8, de 3 de dezembro de 1970: Instituiu o Programa de Formação do Patrimônio do Servidor Público (PASEP), voltado aos servidores públicos civis e militares de todas as esferas federativas (União, Estados, Distrito Federal, Municípios e respectivos territórios), atribuindo com exclusividade ao Banco do Brasil S.A. a gestão operacional, arrecadação e administração das contas individuais.”
Para o perito do juízo e o assistente técnico, o domínio de PASEP viabiliza a elaboração de laudos periciais, pareceres técnicos e memórias de cálculo estruturadas, atendendo às demandas de varas cíveis, empresariais, federais e câmaras de arbitragem.
2. A Mecânica da Perícia em PASEP
Os eixos operacionais que compõem a auditoria pericial em PASEP conectam a base normativa, os procedimentos de verificação contábil e a modelagem matemática, conforme demonstrado a seguir:
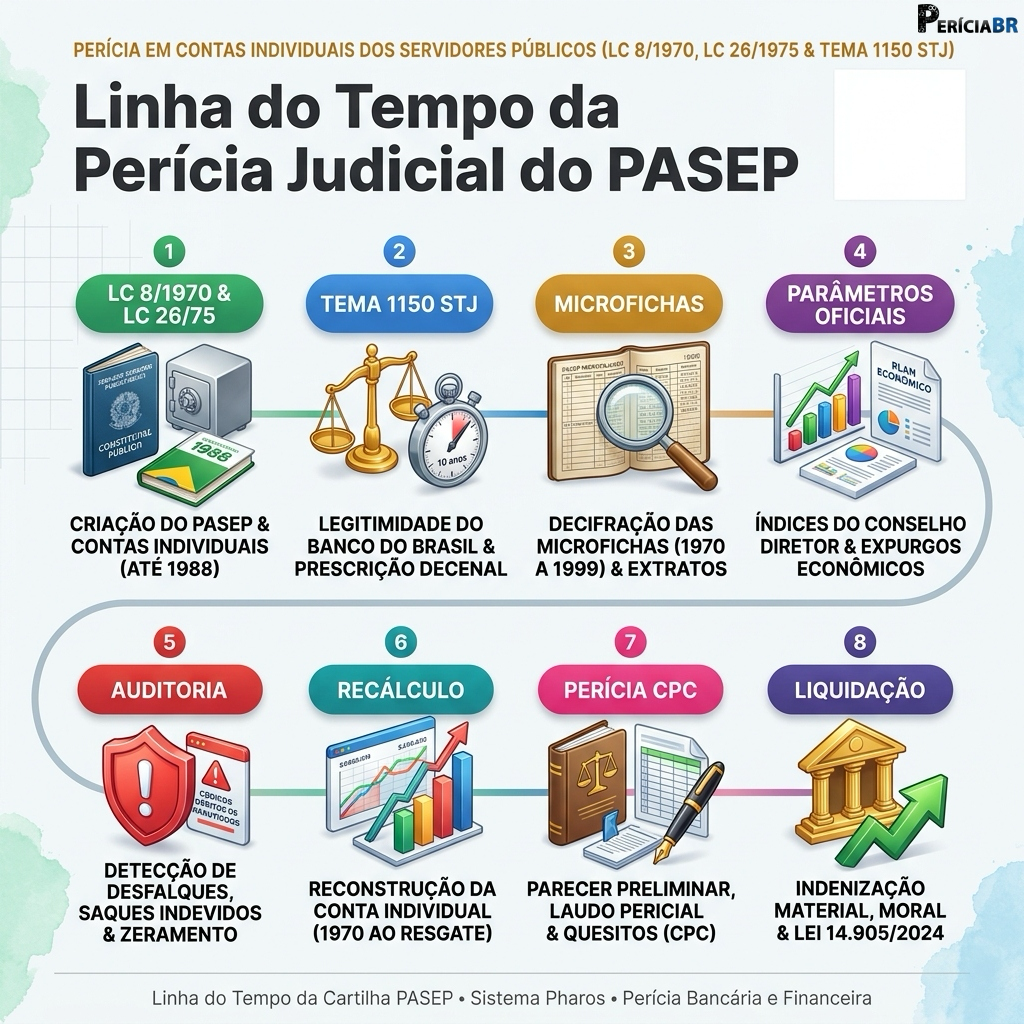
Ao estruturar o trabalho técnico em PASEP, o profissional conduz a análise por etapas encadeadas: a gênese, evolução e extinção do fundo pis-pasep (Eixo 1), jurisprudência suprema – o STJ, o STF e os tribunais estaduais (Eixo 2), as quatro teses revisionais de mérito (o prejuízo matemático) (Eixo 3), arqueologia documental (guia visual das microfichas) (Eixo 4), o dicionário completo de rubricas do PASEP (Eixo 5), consolidando os resultados em planilhas eletrônicas auditáveis e no laudo ou parecer técnico conclusivo conforme o artigo 473 do CPC.
3. As Competências Práticas Módulo a Módulo
O conteúdo programático do curso abrange os fundamentos normativos, procedimentos de auditoria contábil e financeira, planilhas eletrônicas de cálculo e modelos de laudos e quesitos:
| Módulo de Especialização | Habilidades Técnicas e Instrumentais Desenvolvidas |
|---|---|
| Módulo 1: A Gênese, Evolução e Extinção do Fundo PIS-PASEP | Domínio técnico e aplicação prática de: As Leis Instituidoras de 1970: A Doutrina do Patrimônio Social e a Poupança Forçada; A Lógica Econômica da Poupança Compulsória; As Fontes de Arrecadação e a Estrutura Contributiva do PASEP; A Sistemática de Distribuição das Cotas Individuais (Critério 50/50). |
| Módulo 2: Jurisprudência Suprema – O STJ, o STF e os Tribunais Estaduais | Domínio técnico e aplicação prática de: Tema 1150 do STJ: A Análise Cirúrgica do Recurso Especial Repetitivo nº 1.895.936/TO; Legitimidade Passiva e Competência da Justiça Estadual (CC 183.080/RN); Prazo Prescricional: A Derrota do Decreto nº 20.910/1932 e a Regra do Art. 205 do CC; Teoria da Actio Nata Subjetiva: A Ciência Inequívoca a Partir da Microfilmagem. |
| Módulo 3: As Quatro Teses Revisionais de Mérito (O Prejuízo Matemático) | Domínio técnico e aplicação prática de: Tese 1: O Descumprimento da LC nº 26/75 (A Má Gestão e Retenção do RLA e RAC); O Relatório de Auditoria da Controladoria-Geral da União (CGU) nº 201407626; Tese 2: A Inconstitucionalidade da TJLP e a Fórmula do Fator de Redução do CMN; Tese 3: Os Saques Ilegais e o Convênio PASEP-FOPAG. |
| Módulo 4: Arqueologia Documental (Guia Visual das Microfichas) | Domínio técnico e aplicação prática de: Arqueologia Documental: Tecnologia dos Microfilmes e Desafios Forenses; O Sistema COM (Computer Output Microfilm) e a Rotina de Fechamento Contábil; A Digitalização em Lote dos Anos 2000 e a Perda de Qualidade; Os Quatro Períodos Históricos dos Extratos do PASEP (Layouts e Modelos Visuais). |
| Módulo 5: O Dicionário completo de Rubricas do PASEP | Domínio técnico e aplicação prática de: Arquitetura e Taxonomia das Rubricas do Banco do Brasil; Tabela-Mestra completa de Rubricas do PASEP; análise pericial Profunda das Rubricas de Crédito e Valorização; A Rubrica-Mestra 8006 (Valorização de Cotas). |
| Módulo 6: Engenharia de Cálculo em Sistemas (ex: Cálculo Jurídico – CJ) | Domínio técnico e aplicação prática de: Arquitetura Algorítmica da Liquidação do PASEP em 4 Fases; A Matriz Canônica de Conversão de Moedas, Divisores e Precisão Flutuante; Tabela Histórica de Padrões Monetários e Divisores Oficiais; O Fenômeno do Truncamento Bancário nos Mainframes vs. Ponto Flutuante. |
| Módulo 7: Tratamento de Erros e Armadilhas nas Microfichas | Domínio técnico e aplicação prática de: Taxonomia judicial das 10 Grandes Anomalias nas Microfichas do PASEP; O Perigo da Duplicidade de Lançamentos nos Extratos; Páginas Idênticas (Duplicidade Física de Captura Óptica); Valores Idênticos com Moedas Trocadas (Transição Contábil). |
| Módulo 8: Estratégia judicial, Preparação da Ação e Táticas de Litigância | Domínio técnico e aplicação prática de: O Dossiê Probatório Completo (O “Super Kit PASEP”); Definição Estratégica da Competência Jurisdicional; A Competência da Justiça Estadual Comum; Por O qual Evitar os Juizados Especiais Cíveis e da Fazenda Pública?. |
4. Metodologia de Cálculo Pericial e Auditoria Técnica
A execução da perícia bancária e financeira em PASEP segue etapas objetivas de verificação documental e apuração contábil. O trabalho técnico divide-se em quatro fases:
Passo 1: Exame Documental e Premissas
Levantamento dos instrumentos contratuais, documentos processuais e normativos aplicáveis a a gênese, evolução e extinção do fundo pis-pasep, validando os parâmetros iniciais da apuração.
Passo 2: Auditoria Normativa e Técnica
Verificação técnica referente a jurisprudência suprema – o STJ, o STF e os tribunais estaduais, confrontando os critérios praticados com a legislação de regência e o entendimento jurisprudencial consolidado.
Passo 3: Modelagem e Memória de Cálculo
Desenvolvimento de planilhas periciais auditáveis abrangendo as quatro teses revisionais de mérito (o prejuízo matemático), com demonstração analítica das premissas, evolução de saldos e diferenças apuradas.
Passo 4: Laudo Pericial e Quesitos (Art. 473 CPC)
Elaboração do laudo pericial ou parecer técnico contemplando bibliografia, legislação e fontes normativas de referência, com respostas fundamentadas aos quesitos das partes e do juízo nos termos do artigo 473 do CPC.
5. Campo de Atuação e Honorários em PASEP
A atuação técnica em PASEP, inserida na trilha de Crédito e Empréstimos PF, compreende tanto as nomeações judiciais pelo juízo quanto a prestação de serviços de assistência técnica e consultoria especializada para escritórios de advocacia, empresas e tomadores de crédito.
Os profissionais qualificados nesta área elaboram pareceres prévios para instrução de petições iniciais, impugnações ao cumprimento de sentença, laudos periciais judiciais e pareceres técnicos. Os honorários periciais e de assistência técnica nessa especialidade situam-se habitualmente entre R$ 3.500,00 e R$ 10.000,00 por reconstituição de conta individualizada do PASEP, conforme a extensão do período auditado, o volume documental e a complexidade metodológica da demanda.
6. Dúvidas Frequentes (FAQ)
Para quem é indicado o Curso PASEP?
O curso é voltado a peritos judiciais, assistentes técnicos, contadores, economistas, administradores, advogados e atuários que buscam dominar PASEP com aplicação prática imediata.
O que você aprenderá neste curso?
Você dominará a gênese, evolução e extinção do fundo pis-pasep, jurisprudência suprema – o STJ, o STF e os tribunais estaduais, as quatro teses revisionais de mérito (o prejuízo matemático), além de ferramentas práticas, planilhas editáveis e modelos técnicos aplicáveis à atividade.
O certificado emitido é válido perante os Tribunais de Justiça?
Sim. O certificado emitido pela PeríciaBR atende à legislação sobre cursos livres, sendo aceito para comprovação de qualificação técnica no cadastro de peritos dos Tribunais de Justiça estaduais e federais.
