
Método SAC e SAC Novo
Domine a perícia bancária e financeira aplicada a Método SAC e SAC Novo. Aprenda a auditar fundamentos contratuais, matemáticos e regulatórios do método SAC, principais teses revisionais de financiamento de método SAC e SAC novo, jurisprudência essencial, precedentes vinculantes e súmulas aplicadas à perícia do SAC, modelar cálculos em planilhas auditáveis e elaborar laudos periciais segundo o Art. 473 do CPC.
1. O que é a perícia em Método SAC e SAC Novo e panorama de mercado
O Sistema de Amortização Constante (SAC) constitui uma das mais importantes metodologias de liquidação financeira de obrigações de médio e longo prazo no Brasil, operando como o padrão dominante no crédito habitacional, imobiliário comercial e financiamentos de infraestrutura pelo BNDES.
Criado formalmente no início da década de 1970 pelo extinto Banco Nacional da Habitação (BNH) – através de diplomas normativos como a Resolução BNH nº 10/1970 e a Portaria BNH nº 35/1970 – , o SAC foi desenhado sob medida para superar as graves patologias econômicas provocadas pelo Sistema Francês de Amortização (Tabela Price) em um contexto de inflação crônica e descolamento entre índices de preços e recomposição salarial1.
Destaque da Cartilha Técnica: “1964 ───────────────► 1970 ───────────────► 1991 ───────────────► 1997 ───────────────► 2009 ───────────────► 2023”
Para o perito do juízo e o assistente técnico, o domínio de Método SAC e SAC Novo viabiliza a elaboração de laudos periciais, pareceres técnicos e memórias de cálculo estruturadas, atendendo às demandas de varas cíveis, empresariais, federais e câmaras de arbitragem.
2. A Mecânica da Perícia em Método SAC e SAC Novo
Os eixos operacionais que compõem a auditoria pericial em Método SAC e SAC Novo conectam a base normativa, os procedimentos de verificação contábil e a modelagem matemática, conforme demonstrado a seguir:
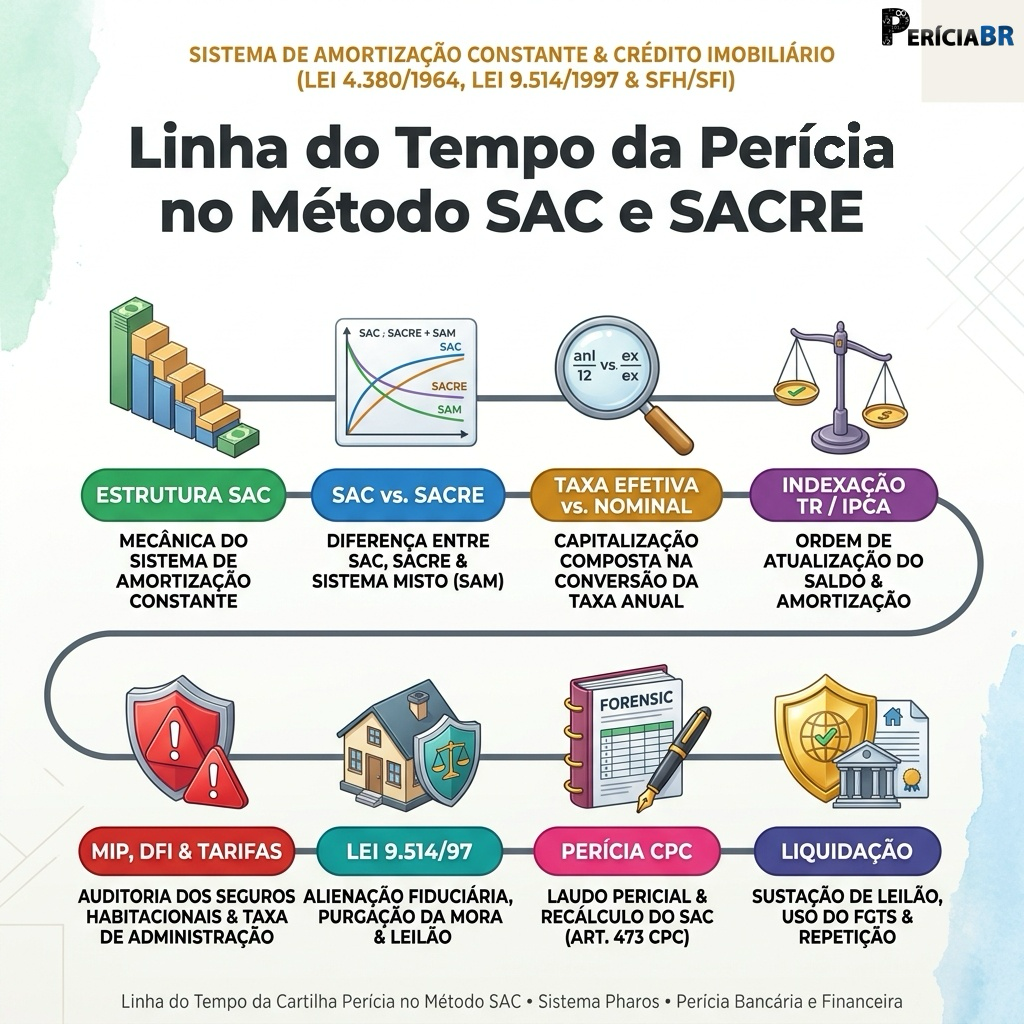
Ao estruturar o trabalho técnico em Método SAC e SAC Novo, o profissional conduz a análise por etapas encadeadas: fundamentos contratuais, matemáticos e regulatórios do método SAC (Eixo 1), principais teses revisionais de financiamento de método SAC e SAC novo (Eixo 2), jurisprudência essencial, precedentes vinculantes e súmulas aplicadas à perícia do SAC (Eixo 3), fórmulas financeiras aplicadas à perícia e metodologias de cálculo de amortização: SAC, SAC novo, tabela Price, Gauss, MQJS, majs e sacre (Eixo 4), estrutura do laudo pericial contábil, redação judicial, respostas conclusivas e peticionamento (Eixo 5), consolidando os resultados em planilhas eletrônicas auditáveis e no laudo ou parecer técnico conclusivo conforme o artigo 473 do CPC.
3. As Competências Práticas Módulo a Módulo
O conteúdo programático do curso abrange os fundamentos normativos, procedimentos de auditoria contábil e financeira, planilhas eletrônicas de cálculo e modelos de laudos e quesitos:
| Módulo de Especialização | Habilidades Técnicas e Instrumentais Desenvolvidas |
|---|---|
| Módulo 1: Fundamentos Contratuais, Matemáticos e Regulatórios do Método SAC | Domínio técnico e aplicação prática de: Introdução, Histórico e Gênese do Sistema de Amortização Constante (SAC); Dedução Matemática Completa e Propriedades Algébricas do SAC Puro; O Arcabouço Jurídico e Regulatório do Crédito Imobiliário Brasileiro; Dinâmica dos Indexadores de Atualização Monetária (TR, IPCA, IGP-M e Taxa Fixa). |
| Módulo 2: Principais Teses Revisionais de Financiamento de Método SAC e SAC Novo | Domínio técnico e aplicação prática de: A Tese da Capitalização de Juros pela Taxa Efetiva Mensal e Exponenciação de Taxas; A Patologia da Amortização Negativa e a Metodologia da Conta Gráfica Separada (“Conta B”); A Tese Revisional de Substituição ou Expurgamento de Indexadores Monetários (TR, IPCA e IGP-M); A Tese Crítica do “SAC Novo” e o Recálculo Dinâmico da Cota de Amortização. |
| Módulo 3: Jurisprudência Essencial, Precedentes Vinculantes e Súmulas Aplicadas à Perícia do SAC | Domínio técnico e aplicação prática de: Introdução ao Sistema de Precedentes Judiciais e a Perícia Financeira; A Jurisprudência do Superior Tribunal de Justiça (STJ); A Jurisprudência do Supremo Tribunal Federal (STF); O Marco Legal das Garantias (Lei nº 14.711/2023) e seus Impactos Periciais. |
| Módulo 4: Fórmulas Financeiras Aplicadas à Perícia e Metodologias de Cálculo de Amortização: SAC, SAC Novo, Tabela Price, Gauss, MQJS, Majs e Sacre | Domínio técnico e aplicação prática de: Fundamentos Algébricos da Equivalência Financeira e Regimes de Capitalização; Metodologia e Formulação do Método SAC e SAC Novo; Metodologia e Formulação da Tabela Price (Sistema Francês de Amortização); Metodologia e Formulação do Método de Gauss (Juros Simples Ponderados). |
| Módulo 5: Estrutura do Laudo Pericial Contábil, Redação Judicial, Respostas Conclusivas e Peticionamento | Domínio técnico e aplicação prática de: O Papel Processual do Laudo Pericial e Normas Profissionais de Regência; Modelo Estruturado Completo de Laudo Pericial Judicial (Art. 473 do CPC); Laudo Pericial Contábil-financeiro; Técnicas de Redação judicial e Resposta a Quesitos Complexos. |
| Módulo 6: Planilhas Periciais, Modelagem em Excel/python, Conciliação de Extratos e Apuração da Repetição do Indébito | Domínio técnico e aplicação prática de: O Papel da Modelagem Eletrônica na perícia bancária e financeira; Estrutura e Arquitetura de Colunas para o Método SAC e SAC Novo; Programação Passo a Passo de Fórmulas no Excel e LibreOffice Calc; Modelagem de Conciliação de Extratos e Imputação de Pagamento (Art. 354 do Código Civil). |
| Módulo 7: Referências Bibliográficas, Arcabouço Normativo, Normas Técnicas do Cfc, Modelos de Peças Periciais, Glossário Técnico e Fontes de Dados | Domínio técnico e aplicação prática de: Introdução ao ambiente Multidisciplinar da Perícia Financeira; Doutrina Financeira, Contábil e Jurídica Comentada; Compêndio Normativo e Regulatório Hierarquizado; Linha do Tempo da Legislação e Jurisprudência do Crédito Imobiliário. |
4. Metodologia de Cálculo Pericial e Auditoria Técnica
A execução da perícia bancária e financeira em Método SAC e SAC Novo segue etapas objetivas de verificação documental e apuração contábil. O trabalho técnico divide-se em quatro fases:
Passo 1: Exame Documental e Premissas
Levantamento dos instrumentos contratuais, documentos processuais e normativos aplicáveis a fundamentos contratuais, matemáticos e regulatórios do método SAC, validando os parâmetros iniciais da apuração.
Passo 2: Auditoria Normativa e Técnica
Verificação técnica referente a principais teses revisionais de financiamento de método SAC e SAC novo, confrontando os critérios praticados com a legislação de regência e o entendimento jurisprudencial consolidado.
Passo 3: Modelagem e Memória de Cálculo
Desenvolvimento de planilhas periciais auditáveis abrangendo jurisprudência essencial, precedentes vinculantes e súmulas aplicadas à perícia do SAC, com demonstração analítica das premissas, evolução de saldos e diferenças apuradas.
Passo 4: Laudo Pericial e Quesitos (Art. 473 CPC)
Elaboração do laudo pericial ou parecer técnico contemplando referências bibliográficas, arcabouço normativo, normas técnicas do cfc, modelos de peças periciais, glossário técnico e fontes de dados, com respostas fundamentadas aos quesitos das partes e do juízo nos termos do artigo 473 do CPC.
5. Campo de Atuação e Honorários em Método SAC e SAC Novo
A atuação técnica em Método SAC e SAC Novo, inserida na trilha de Cálculo e Métodos, compreende tanto as nomeações judiciais pelo juízo quanto a prestação de serviços de assistência técnica e consultoria especializada para escritórios de advocacia, empresas e tomadores de crédito.
Os profissionais qualificados nesta área elaboram pareceres prévios para instrução de petições iniciais, impugnações ao cumprimento de sentença, laudos periciais judiciais e pareceres técnicos. Os honorários periciais e de assistência técnica nessa especialidade situam-se habitualmente entre R$ 3.500,00 e R$ 10.500,00 por contrato imobiliário ou bancário periciado, conforme a extensão do período auditado, o volume documental e a complexidade metodológica da demanda.
6. Dúvidas Frequentes (FAQ)
Para quem é indicado o Curso Método SAC e SAC Novo?
O curso é voltado a peritos judiciais, assistentes técnicos, contadores, economistas, administradores, advogados e atuários que buscam dominar Método SAC e SAC Novo com aplicação prática imediata.
O que você aprenderá neste curso?
Você dominará fundamentos contratuais, matemáticos e regulatórios do método SAC, principais teses revisionais de financiamento de método SAC e SAC novo, jurisprudência essencial, precedentes vinculantes e súmulas aplicadas à perícia do SAC, além de ferramentas práticas, planilhas.
O certificado emitido é válido perante os Tribunais de Justiça?
Sim. O certificado emitido pela PeríciaBR atende à legislação sobre cursos livres, sendo aceito para comprovação de qualificação técnica no cadastro de peritos dos Tribunais de Justiça estaduais e federais.
