
FIES
Domine a perícia bancária e financeira aplicada a FIES. Aprenda a auditar fundamentos contratuais e regulatórios do fundo de financiamento estudantil (FIES), principais teses revisionais de fundo de financiamento estudantil (FIES), jurisprudência essencial: STJ, STF e tribunais regionais federais (trfs), modelar cálculos em planilhas auditáveis e elaborar laudos periciais segundo o Art. 473 do CPC.
1. O que é a perícia em FIES e panorama de mercado
O Fundo de Financiamento Estudantil surgiu no cenário educacional brasileiro sob a égide da Medida Provisória nº 1.827/1999, convertida na Lei nº 10.260, de 12 de julho de 20011. A formulação desta política pública visava substituir o antigo Programa de Crédito Educativo (Creduc), instituído na década de 1970 pela Lei nº 6.265/1975, o qual sofria com elevados índices de inadimplência crônica e ineficiência operacional. O Estado brasileiro buscou estruturar um modelo sustentável de fomento para democratizar o acesso ao ensino superior privado a estudantes de famílias sem capacidade financeira para arcar com os custos imediatos das mensalidades de graduação autorizadas pelo Ministério da Educação (MEC).
A redação original da Lei nº 10.260/2001 estabelecia critérios de elegibilidade restritivos e imposição de pesadas garantias patrimoniais ou fidejussórias. As primeiras contratações impunham encargos nominais severos, com taxas de juros de 9% ao ano capitalizadas e exigência de fiadores de elevada idoneidade cadastral. Esse arranjo contratual inicial culminou em superendividamento precoce de graduados no momento do ingresso no mercado profissional, resultando em barreiras de adimplemento e expressiva judicialização. Ao longo das décadas seguintes, o legislador federal promoveu sucessivas reformas estruturais, flexibilizando garantias, reduzindo taxas nominais de juros e introduzindo fundos garantidores governamentais.
Destaque da Cartilha Técnica: “Para a atuação do perito contábil e financeiro, a compreensão detalhada dessa trajetória evolutiva é imperativa, haja vista o qual a legislação aplicável é regida pelo princípio do tempus regit actum. O marco temporal de assinatura do contrato de financiamento estudantil e a celebração de cada termo aditivo semestral determinam os limites de juros, o regime de capitalização admitido, os prazos de carência e a sistemática de amortização. A auditoria contábil de contratos celebrados no início dos anos 2000 requer rigorosa segregação em face das alterações promovidas a partir de 2010 e da reformulação do Novo FIES em 2017, garantindo a exata subsunção fática à norma jurídica vigente em cada competência.”
Para o perito do juízo e o assistente técnico, o domínio de FIES viabiliza a elaboração de laudos periciais, pareceres técnicos e memórias de cálculo estruturadas, atendendo às demandas de varas cíveis, empresariais, federais e câmaras de arbitragem.
2. A Mecânica da Perícia em FIES
Os eixos operacionais que compõem a auditoria pericial em FIES conectam a base normativa, os procedimentos de verificação contábil e a modelagem matemática, conforme demonstrado a seguir:
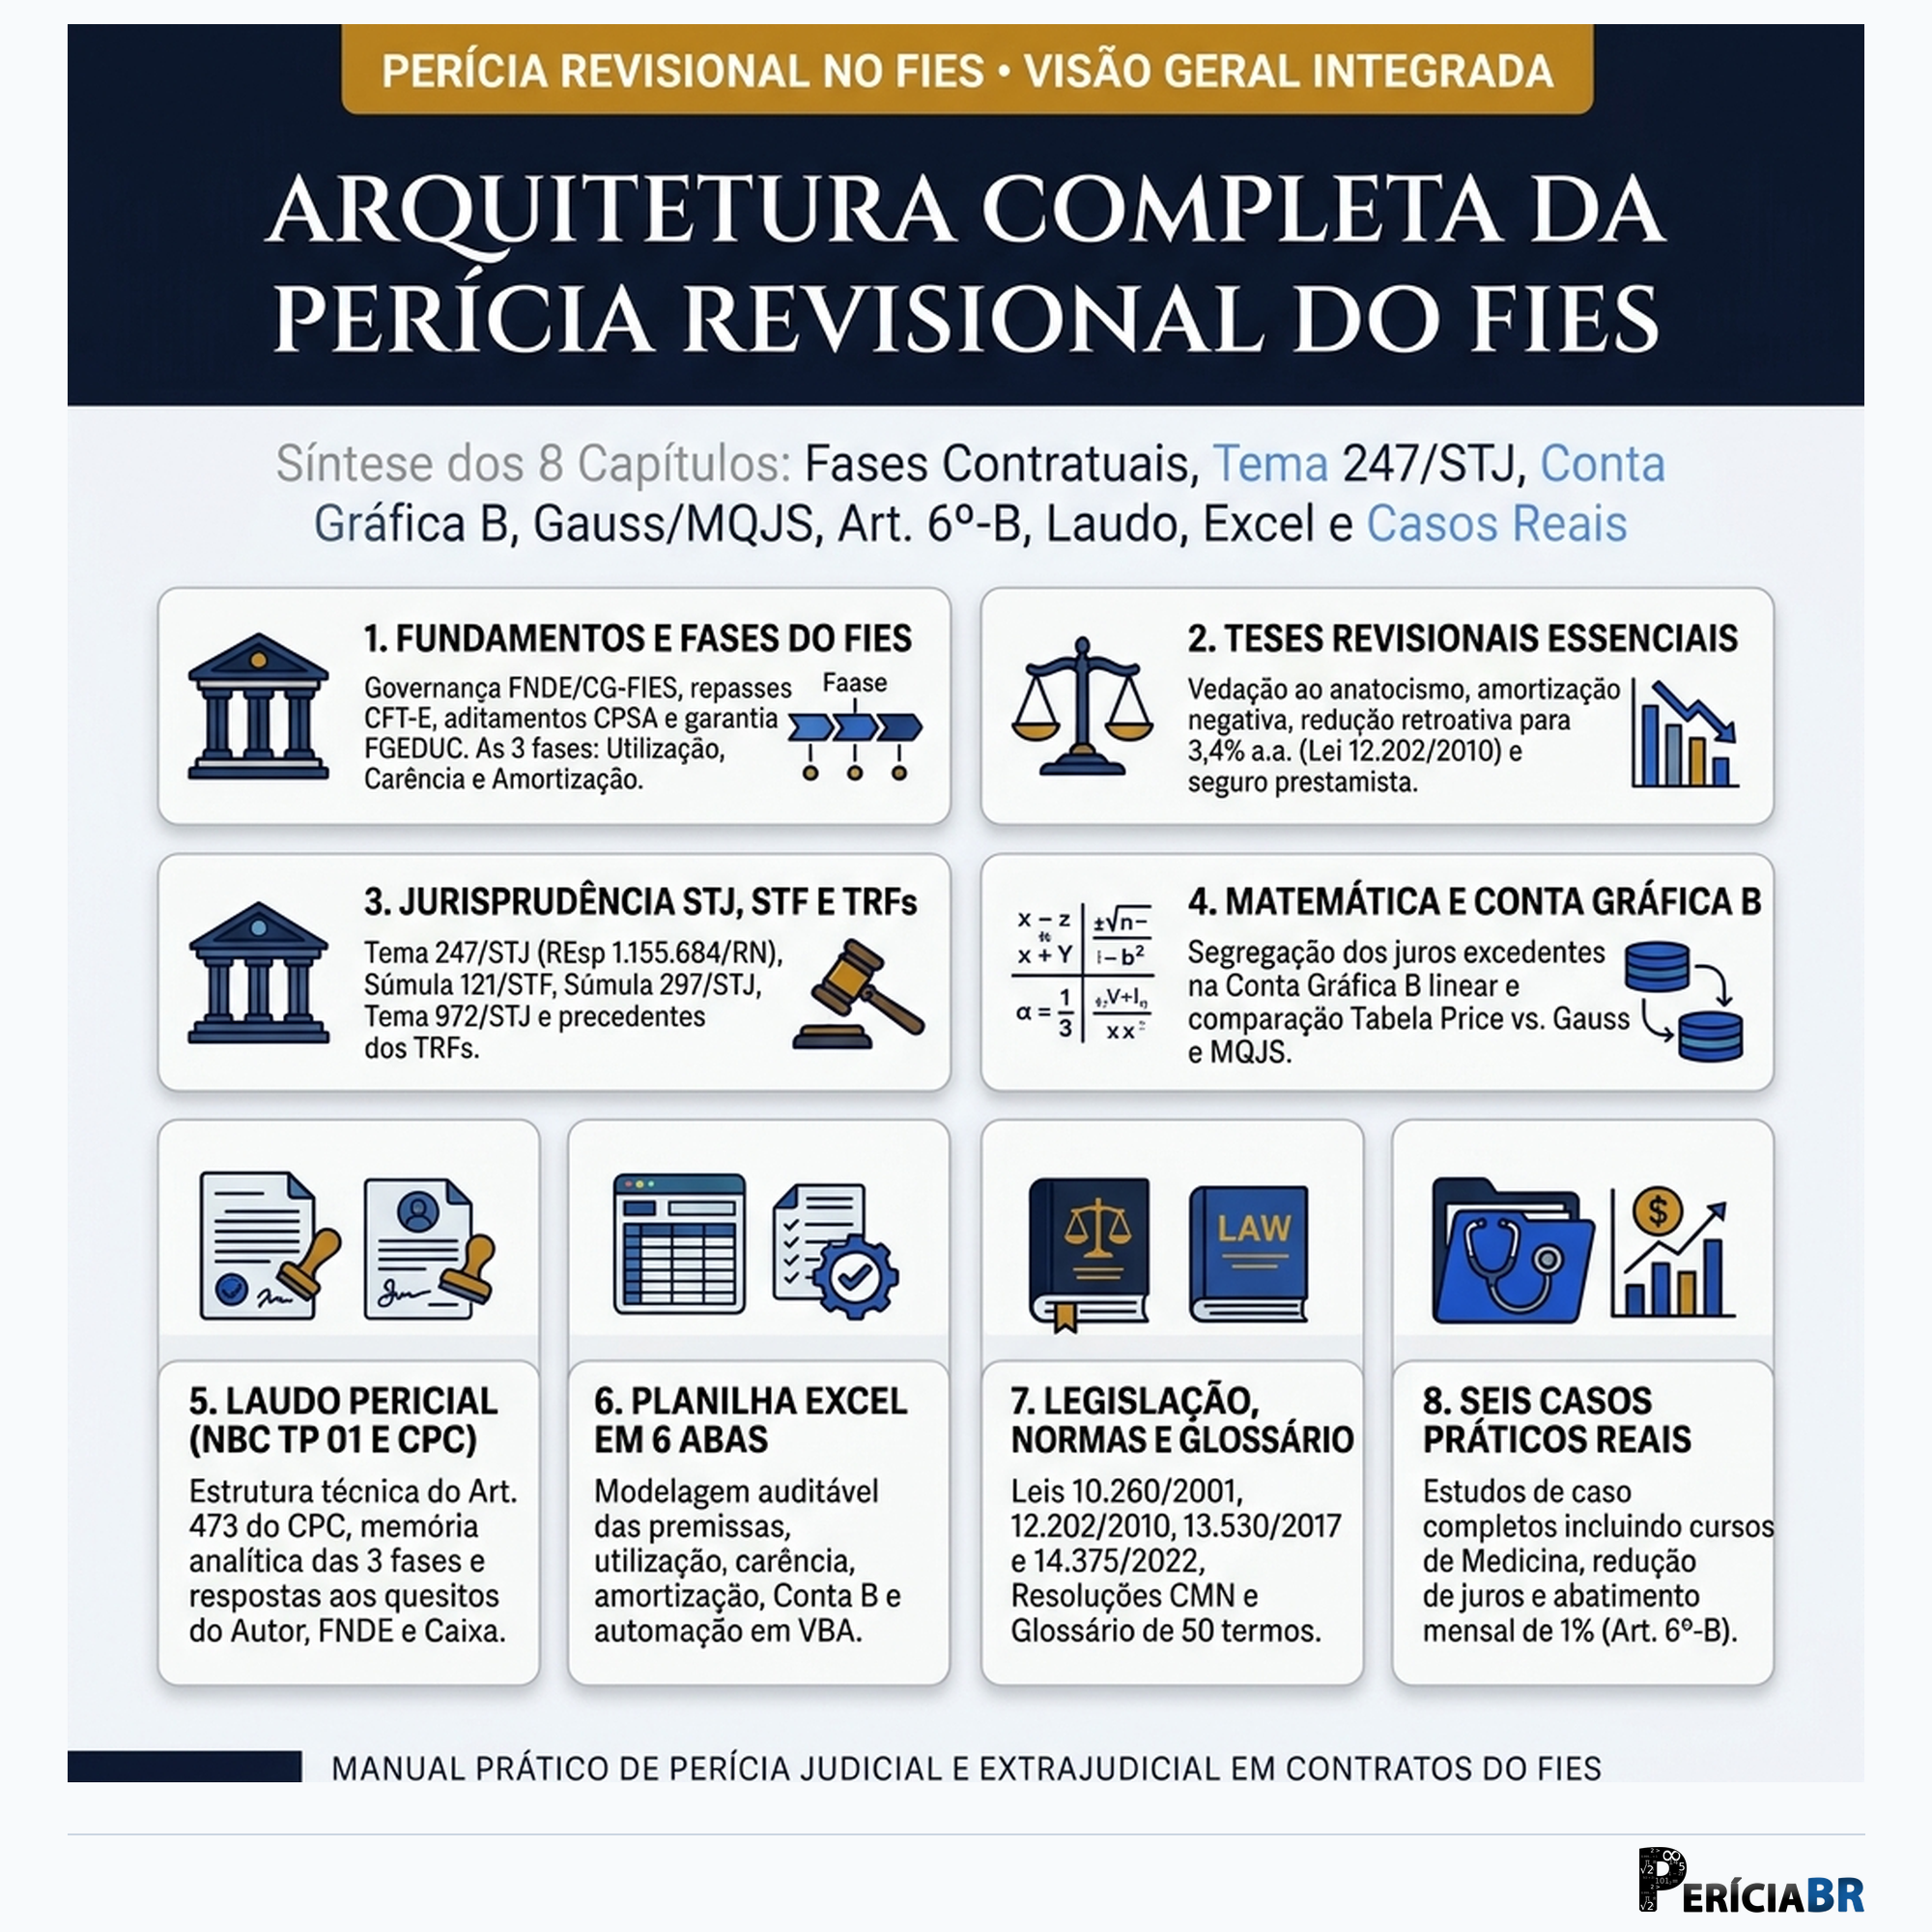
Ao estruturar o trabalho técnico em FIES, o profissional conduz a análise por etapas encadeadas: fundamentos contratuais e regulatórios do fundo de financiamento estudantil (FIES) (Eixo 1), principais teses revisionais de fundo de financiamento estudantil (FIES) (Eixo 2), jurisprudência essencial: STJ, STF e tribunais regionais federais (trfs) (Eixo 3), fórmulas financeiras aplicadas à perícia e metodologias de cálculo de amortização: Gauss, MQJS, SAC e Price (Eixo 4), modelo completo de laudo pericial contábil e quesitos judiciais do FIES (Eixo 5), consolidando os resultados em planilhas eletrônicas auditáveis e no laudo ou parecer técnico conclusivo conforme o artigo 473 do CPC.
3. As Competências Práticas Módulo a Módulo
O conteúdo programático do curso abrange os fundamentos normativos, procedimentos de auditoria contábil e financeira, planilhas eletrônicas de cálculo e modelos de laudos e quesitos:
| Módulo de Especialização | Habilidades Técnicas e Instrumentais Desenvolvidas |
|---|---|
| Módulo 1: Fundamentos Contratuais e Regulatórios do Fundo de Financiamento Estudantil (FIES) | Domínio técnico e aplicação prática de: Tabelas de Elementos Multimídia e Didáticos; Contexto Histórico da Criação e Evolução do Fundo de Financiamento Estudantil; Estrutura Regulatória, Governança e o Papel do FNDE e CG-FIES; Os Agentes Financeiros Operadores e Limites de Tarifação Administrativa. |
| Módulo 2: Principais Teses Revisionais de Fundo de Financiamento Estudantil (FIES) | Domínio técnico e aplicação prática de: Anatocismo e a Ilegalidade da Capitalização nos Contratos do FIES; A Aplicação Indevida da Tabela Price e a Amortização Negativa; Metodologias Lineares Substitutivas: O Método de Gauss e o MQJS; O Impacto da Redução Retroativa de Juros Estudantis (Lei nº 12.202/2010). |
| Módulo 3: Jurisprudência Essencial: STJ, STF e Tribunais Regionais Federais (trfs) | Domínio técnico e aplicação prática de: O Tema Repetitivo 247 do STJ (REsp nº 1.155.684/RN) e o Marco da Capitalização; A Súmula 121 do STF e a Proibição Constitucional ao Anatocismo Originário; A Aplicabilidade do Código de Defesa do Consumidor e a Súmula 297/STJ; Precedentes sobre a Retroatividade da Taxa de Juros (Lei nº 12.202/2010). |
| Módulo 4: Fórmulas Financeiras Aplicadas à Perícia e Metodologias de Cálculo de Amortização: Gauss, MQJS, SAC e Price | Domínio técnico e aplicação prática de: Regimes de Capitalização de Juros: Simples versus Composto; Dedução Matemática de Taxas Proporcionais versus Taxas Equivalentes; Taxas Proporcionais (Regime de Juros Simples); Taxas Equivalentes (Regime de Juros Compostos). |
| Módulo 5: Modelo Completo de Laudo Pericial Contábil e Quesitos Judiciais do FIES | Domínio técnico e aplicação prática de: Estrutura Normativa do Laudo Pericial pericial (Art. 473 do CPC e NBC TP 01); Seção de Identificação: Qualificação das Partes, Processo e Objeto da Perícia; Objeto da perícia bancária e financeira; Histórico de Fatos Contratuais e Síntese da Lide Revisional. |
| Módulo 6: Planilha Excel e Modelagem Computacional Pericial Passo a Passo do FIES | Domínio técnico e aplicação prática de: Arquitetura e Engenharia do Livro de Cálculo Pericial pericial; Parametrização na Aba `01_PREMISSAS`: Células Nomeadas e Travamento de Taxas; Matriz de Células de Controle; Fórmulas de Conversão Automática de Taxas na Aba `01_PREMISSAS`. |
| Módulo 7: Doutrina Jurídica, Fontes Normativas, Jurisprudência Vinculante e Glossário Técnico do FIES | Domínio técnico e aplicação prática de: Doutrina Jurídica pericial sobre Direito Fundamental à Educação, Mútuo Fiduciário Educacional e Função Social; A Natureza Jurídica do FIES: Fomento Estatal vs. Mútuo Bancário Comercial; Teoria dos Contratos Relacionais (Ian Macneil) Aplicada ao Financiamento Estudantil; Quadro Sinótico: Mútuo Bancário Comercial Privado vs. Financiamento Estudantil FIES. |
| Módulo 8: Exemplos de Cálculos Revisionais Reais do Fundo de Financiamento Estudantil (FIES) | Domínio técnico e aplicação prática de: Visão Geral, Metodologia e Taxonomia dos Casos Práticos periciais; CASO PRÁTICO 1: Contrato de 2003 (9% a.a.) com Redução Retroativa para 3,4% a.a. (Lei 12.202/2010 e Tema 247/STJ); Ficha Técnica e Contexto Processual; Reconstituição Contábil da Fase de Utilização (2003 a 2008). |
4. Metodologia de Cálculo Pericial e Auditoria Técnica
A execução da perícia bancária e financeira em FIES segue etapas objetivas de verificação documental e apuração contábil. O trabalho técnico divide-se em quatro fases:
Passo 1: Exame Documental e Premissas
Levantamento dos instrumentos contratuais, documentos processuais e normativos aplicáveis a fundamentos contratuais e regulatórios do fundo de financiamento estudantil (FIES), validando os parâmetros iniciais da apuração.
Passo 2: Auditoria Normativa e Técnica
Verificação técnica referente a principais teses revisionais de fundo de financiamento estudantil (FIES), confrontando os critérios praticados com a legislação de regência e o entendimento jurisprudencial consolidado.
Passo 3: Modelagem e Memória de Cálculo
Desenvolvimento de planilhas periciais auditáveis abrangendo jurisprudência essencial: STJ, STF e tribunais regionais federais (trfs), com demonstração analítica das premissas, evolução de saldos e diferenças apuradas.
Passo 4: Laudo Pericial e Quesitos (Art. 473 CPC)
Elaboração do laudo pericial ou parecer técnico contemplando exemplos de cálculos revisionais reais do fundo de financiamento estudantil (FIES), com respostas fundamentadas aos quesitos das partes e do juízo nos termos do artigo 473 do CPC.
5. Campo de Atuação e Honorários em FIES
A atuação técnica em FIES, inserida na trilha de Crédito e Empréstimos PF, compreende tanto as nomeações judiciais pelo juízo quanto a prestação de serviços de assistência técnica e consultoria especializada para escritórios de advocacia, empresas e tomadores de crédito.
Os profissionais qualificados nesta área elaboram pareceres prévios para instrução de petições iniciais, impugnações ao cumprimento de sentença, laudos periciais judiciais e pareceres técnicos. Os honorários periciais e de assistência técnica nessa especialidade situam-se habitualmente entre R$ 3.000,00 e R$ 8.000,00 por contrato de financiamento estudantil recalculado, conforme a extensão do período auditado, o volume documental e a complexidade metodológica da demanda.
6. Dúvidas Frequentes (FAQ)
Para quem é indicado o Curso FIES?
O curso é voltado a peritos judiciais, assistentes técnicos, contadores, economistas, administradores, advogados e atuários que buscam dominar FIES com aplicação prática imediata.
O que você aprenderá neste curso?
Você dominará fundamentos contratuais e regulatórios do fundo de financiamento estudantil (FIES), principais teses revisionais de fundo de financiamento estudantil (FIES), jurisprudência essencial: STJ, STF e tribunais regionais federais (trfs), além de ferramentas práticas, planilhas.
O certificado emitido é válido perante os Tribunais de Justiça?
Sim. O certificado emitido pela PeríciaBR atende à legislação sobre cursos livres, sendo aceito para comprovação de qualificação técnica no cadastro de peritos dos Tribunais de Justiça estaduais e federais.
