
Fundamentos e Perícia no Leasing Mercantil
Domine a perícia bancária e financeira aplicada a Fundamentos e Perícia no Leasing Mercantil. Aprenda a auditar fundamentos do arrendamento mercantil (Leasing), principais teses revisionais de financiamento de Leasing, jurisprudência essencial: STJ, STF e tjs de Leasing, modelar cálculos em planilhas auditáveis e elaborar laudos periciais segundo o Art. 473 do CPC.
1. Fundamentos de Fundamentos e Perícia no Leasing Mercantil e panorama de mercado
O arrendamento mercantil, universalmente consagrado pela denominação anglo-saxônica de leasing, constitui um negócio jurídico complexo, plurilateral e atípico de natureza mista. Sob a ótica da teoria geral dos contratos e da ciência contábil-financeira, o arrendamento mercantil amalgama, de forma indissociável, elementos funcionais da locação de coisas (locatio rei), da compra e venda a prazo, do mandato mercantil e do financiamento bancário puro. Essa conjugação singular de institutos confere ao arrendamento mercantil uma conformação operacional sui generis dentro do Sistema Financeiro Nacional.
1. O Arrendatário (Tomador do Bem): pessoa física ou jurídica o qual necessita do uso, fruição e exploração econômica de determinado bem móvel ou imóvel para sua atividade produtiva, profissional ou uso pessoal. É o arrendatário quem escolhe livremente o bem, define as especificações técnicas, negocia os preços, prazos de entrega e garantias diretamente com o fornecedor originário.
Destaque da Cartilha Técnica: “2. A Arrendadora (Instituição Arrendadora): sociedade de arrendamento mercantil (leasing company) ou banco múltiplo com carteira de leasing devidamente autorizado a operar pelo Banco Central do Brasil (BACEN). A arrendadora adquire o bem escolhido pelo arrendatário, pagando o valor integral à vista ao fornecedor, mantendo a propriedade resolúvel em seu nome e transferindo a posse direta ao tomador mediante remuneração periódica (contraprestações).”
Para o perito do juízo e o assistente técnico, o domínio de Fundamentos e Perícia no Leasing Mercantil viabiliza a elaboração de laudos periciais, pareceres técnicos e memórias de cálculo estruturadas, atendendo às demandas de varas cíveis, empresariais, federais e câmaras de arbitragem.
2. A Mecânica Operacional de Fundamentos e Perícia no Leasing Mercantil
Os eixos operacionais que compõem Fundamentos e Perícia no Leasing Mercantil conectam a base normativa, os procedimentos de verificação técnica e a modelagem quantitativa, conforme demonstrado a seguir:
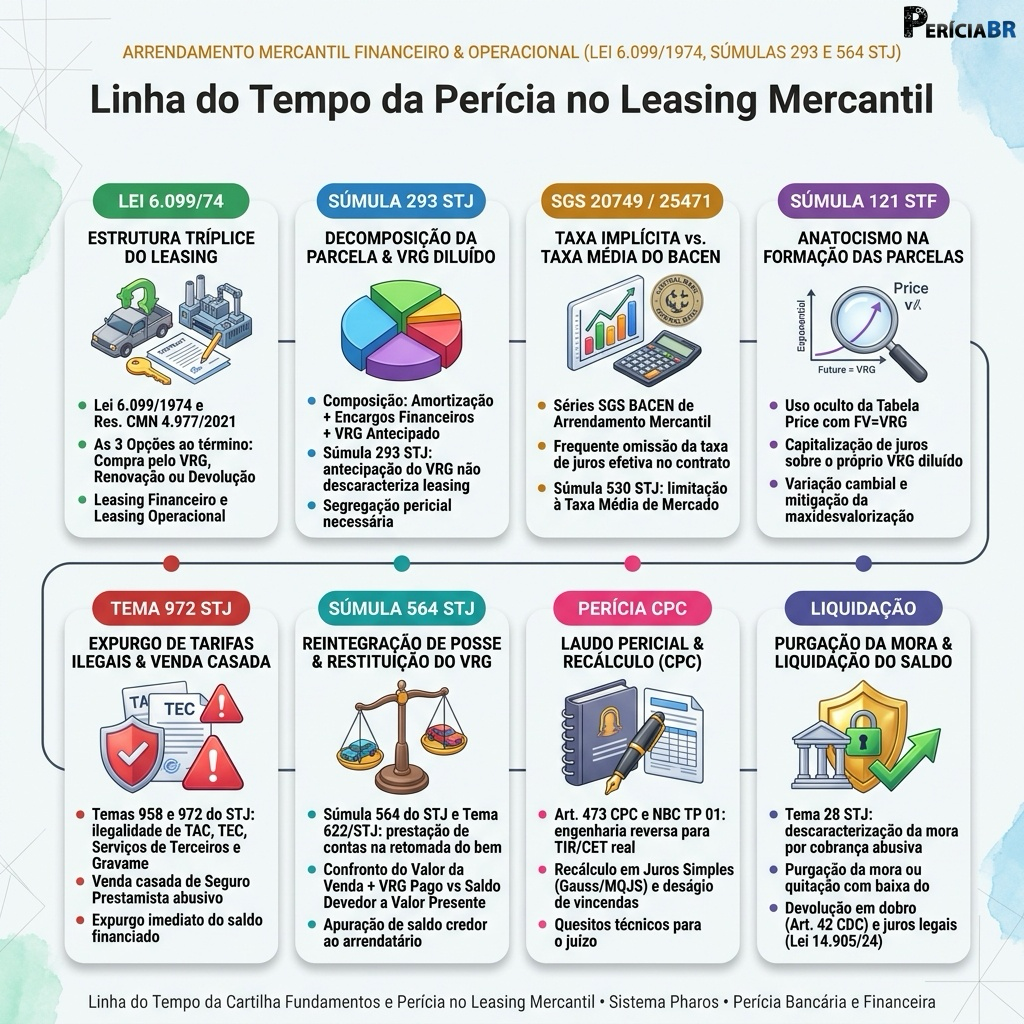
Ao estruturar o trabalho técnico em Fundamentos e Perícia no Leasing Mercantil, o profissional conduz a análise por etapas encadeadas: fundamentos do arrendamento mercantil (Leasing) (Eixo 1), principais teses revisionais de financiamento de Leasing (Eixo 2), jurisprudência essencial: STJ, STF e tjs de Leasing (Eixo 3), fórmulas financeiras e metodologias de cálculo de amortização: Gauss, MQJS (Eixo 4), modelo completo de laudo pericial e quesitos judiciais de Leasing (Eixo 5), consolidando os resultados em planilhas eletrônicas auditáveis e no laudo ou parecer técnico conclusivo conforme o artigo 473 do CPC.
3. As Competências Práticas Módulo a Módulo
O conteúdo programático do curso abrange os fundamentos normativos, procedimentos de auditoria contábil e financeira, planilhas eletrônicas de cálculo e modelos de laudos e quesitos:
| Módulo de Especialização | Habilidades Técnicas e Instrumentais Desenvolvidas |
|---|---|
| Módulo 1: Fundamentos do Arrendamento Mercantil (Leasing) | Domínio técnico e aplicação prática de: Natureza Jurídica, Estrutura Trilateral e Mecânica Econômica; Modalidades Operacionais: Financeiro, Operacional, Leaseback, Imobiliário e Internacional; A) Arrendamento Mercantil Financeiro (Financial Lease); B) Arrendamento Mercantil Operacional (Operating Lease). |
| Módulo 2: Principais Teses Revisionais de Financiamento de Leasing | Domínio técnico e aplicação prática de: Capitalização de Juros (Anatocismo) e a Tabela Price no Leasing; EXEMPLO PRÁTICO 21 – Demonstração judicial do Anatocismo da Tabela Price Frente ao Regime Linear; EXEMPLO PRÁTICO 22 – Prova Matemática do Crescimento Exponencial dos Juros no Saldo Devedor; Cobrança Antecipada do VRG e a Distorção da Base de Cálculo dos Juros. |
| Módulo 3: Jurisprudência Essencial: STJ, STF e TJs de Leasing | Domínio técnico e aplicação prática de: A Jurisprudência dos Tribunais Superiores como Parâmetro Vinculante da Perícia (Art. 927 CPC); EXEMPLO PRÁTICO 51 – Hierarquia de Precedentes e Enquadramento judicial de Precedente Vinculante no Laudo; Súmulas Paradigmáticas do Superior Tribunal de Justiça (STJ); A) Súmula nº 293 do STJ – A Validade da Cobrança Antecipada do VRG. |
| Módulo 4: Fórmulas Financeiras e Metodologias de Cálculo de Amortização: Gauss, MQJS | Domínio técnico e aplicação prática de: Fórmulas Financeiras e Metodologias de Cálculo de Amortização: Gauss, MQJS, SAC e Price; Fundamentos de Matemática Financeira Aplicada ao Arrendamento Mercantil; EXEMPLO PRÁTICO 81 – Decomposição Analítica de Parcela de Leasing de Maquinário Agrícola; O Cálculo da Taxa Interna de Retorno (TIR) e a Taxa Implícita no Leasing. |
| Módulo 5: Modelo Completo de Laudo Pericial e Quesitos Judiciais de Leasing | Domínio técnico e aplicação prática de: Base Legal e Normativa do Laudo Pericial Contábil; EXEMPLO PRÁTICO 121 – Checklist de Admissibilidade e Validação Prévia do Laudo Pericial; Modelo Completo e Pormenorizado de Laudo Pericial Judicial; EXEMPLO PRÁTICO 122 – Minuta Oficial de Laudo Pericial Judicial em Ação Revisional. |
| Módulo 6: Liquidação de Sentença, Execução e Impugnação de Laudo: Petição e Contestaç | Domínio técnico e aplicação prática de: Liquidação de Sentença, Execução e Impugnação de Laudo: Petição e Contestação de Cálculos de Leasing; A Fase de Liquidação de Sentença no Arrendamento Mercantil: Ritos e Cálculos; EXEMPLO PRÁTICO 151 – Petição e Memória de Cálculo Aritmético de Liquidação pelo Credor; A Intangibilidade da Coisa Julgada (Arts. 507 e 508 do CPC) e a Fidelidade ao Título Executivo Judicial. |
| Módulo 7: Estratégias Tributárias, Modelagem Contábil Avançada (CPC 06 R2 / IFRS 16) | Domínio técnico e aplicação prática de: Estratégias Tributárias, Modelagem Contábil Avançada (CPC 06 R2 / IFRS 16), Auditoria de Carteiras e Soluções Extrajudiciais no Leasing; O Novo referencial Contábil do Arrendamento Mercantil: A Estrutura do CPC 06 (R2) e IFRS 16; EXEMPLO PRÁTICO 191 – Reconhecimento Contábil Inicial sob o CPC 06 (R2) / IFRS 16; Reconhecimento Inicial do Ativo de Direito de Uso (Right-of-Use Asset – ROU) e Passivo de Arrendamento. |
4. Metodologia de Cálculo Pericial e Auditoria Técnica
A execução técnica de Fundamentos e Perícia no Leasing Mercantil segue etapas objetivas de verificação documental e apuração analítica. O trabalho profissional divide-se em quatro fases:
Passo 1: Exame Documental e Premissas
Levantamento dos instrumentos contratuais, documentos processuais e normativos aplicáveis a fundamentos do arrendamento mercantil (Leasing), validando os parâmetros iniciais da apuração.
Passo 2: Auditoria Normativa e Técnica
Verificação técnica referente a principais teses revisionais de financiamento de Leasing, confrontando os critérios praticados com a legislação de regência e o entendimento jurisprudencial consolidado.
Passo 3: Modelagem e Memória de Cálculo
Desenvolvimento de planilhas periciais auditáveis abrangendo jurisprudência essencial: STJ, STF e tjs de Leasing, com demonstração analítica das premissas, evolução de saldos e diferenças apuradas.
Passo 4: Laudo Pericial e Quesitos (Art. 473 CPC)
Elaboração do laudo pericial ou parecer técnico contemplando estratégias tributárias, modelagem contábil avançada (CPC 06 r2 / ifrs 16), com respostas fundamentadas aos quesitos das partes e do juízo nos termos do artigo 473 do CPC.
5. Campo de Atuação e Honorários em Fundamentos e Perícia no Leasing Mercantil
A atuação técnica em Fundamentos e Perícia no Leasing Mercantil, inserida na trilha de Crédito e Operações Comerciais PJ, compreende tanto as nomeações judiciais pelo juízo quanto a prestação de serviços de assistência técnica e consultoria especializada para escritórios de advocacia, empresas e tomadores de crédito.
Os profissionais qualificados nesta área elaboram pareceres prévios para instrução de petições iniciais, impugnações ao cumprimento de sentença, laudos periciais judiciais e pareceres técnicos. Os honorários periciais e de assistência técnica nessa especialidade situam-se habitualmente entre R$ 4.000,00 e R$ 14.000,00 por contrato de arrendamento mercantil periciado, conforme a extensão do período auditado, o volume documental e a complexidade metodológica da demanda.
6. Dúvidas Frequentes (FAQ)
Para quem é indicado o Curso Fundamentos e Perícia no Leasing Mercantil?
O curso é voltado a peritos judiciais, assistentes técnicos, contadores, economistas, administradores, advogados e atuários que buscam dominar Fundamentos e Perícia no Leasing Mercantil com aplicação prática imediata.
O que você aprenderá neste curso?
Você dominará fundamentos do arrendamento mercantil (Leasing), principais teses revisionais de financiamento de Leasing, jurisprudência essencial: STJ, STF e tjs de Leasing, além de ferramentas práticas, planilhas editáveis e modelos técnicos aplicáveis à atividade pericial e consultiva.
O certificado emitido é válido perante os Tribunais de Justiça?
Sim. O certificado emitido pela PeríciaBR atende à legislação sobre cursos livres, sendo aceito para comprovação de qualificação técnica no cadastro de peritos dos Tribunais de Justiça estaduais e federais.
