
Método Gauss e Amortização Ponderada
Domine a perícia bancária e financeira aplicada a Método Gauss e Amortização Ponderada. Aprenda a auditar fundamentos históricos, matemáticos e legais da capitalização e a visão dos tribunais (edição especial expandida), o método de Gauss (linear ponderado) em profundidade extrema (edição especial expandida), a inconsistência matemática do método de Gauss (tese de doutorado pericial expandida), modelar cálculos em planilhas auditáveis e elaborar laudos periciais segundo o Art. 473 do CPC.
1. O que é a perícia em Método Gauss e Amortização Ponderada e panorama de mercado
Para a qual a tese de expurgo do anatocismo prospere e resista às impugnações das instituições financeiras, o laudo pericial deve estar rigorosamente respaldado nos fundamentos o qual desmascaram o anatocismo embutido na Tabela Price e sustentam a aplicação legítima do regime de juros simples.
A história do Sistema Francês de Amortização – vulgarizado e canonizado no Brasil como Tabela Price – fornece o primeiro e mais contundente argumento pericial para a sua análise ontológica: o método jamais foi concebido para amortizar empréstimos ou financiamentos imobiliários.
Destaque da Cartilha Técnica: “2. Os rendimentos periódicos eram compulsoriamente reinvestidos no próprio fundo, gerando novos juros sobre os juros acumulados (regime de capitalização composta).”
Para o perito do juízo e o assistente técnico, o domínio de Método Gauss e Amortização Ponderada viabiliza a elaboração de laudos periciais, pareceres técnicos e memórias de cálculo estruturadas, atendendo às demandas de varas cíveis, empresariais, federais e câmaras de arbitragem.
2. A Mecânica da Perícia em Método Gauss e Amortização Ponderada
Os eixos operacionais que compõem a auditoria pericial em Método Gauss e Amortização Ponderada conectam a base normativa, os procedimentos de verificação contábil e a modelagem matemática, conforme demonstrado a seguir:
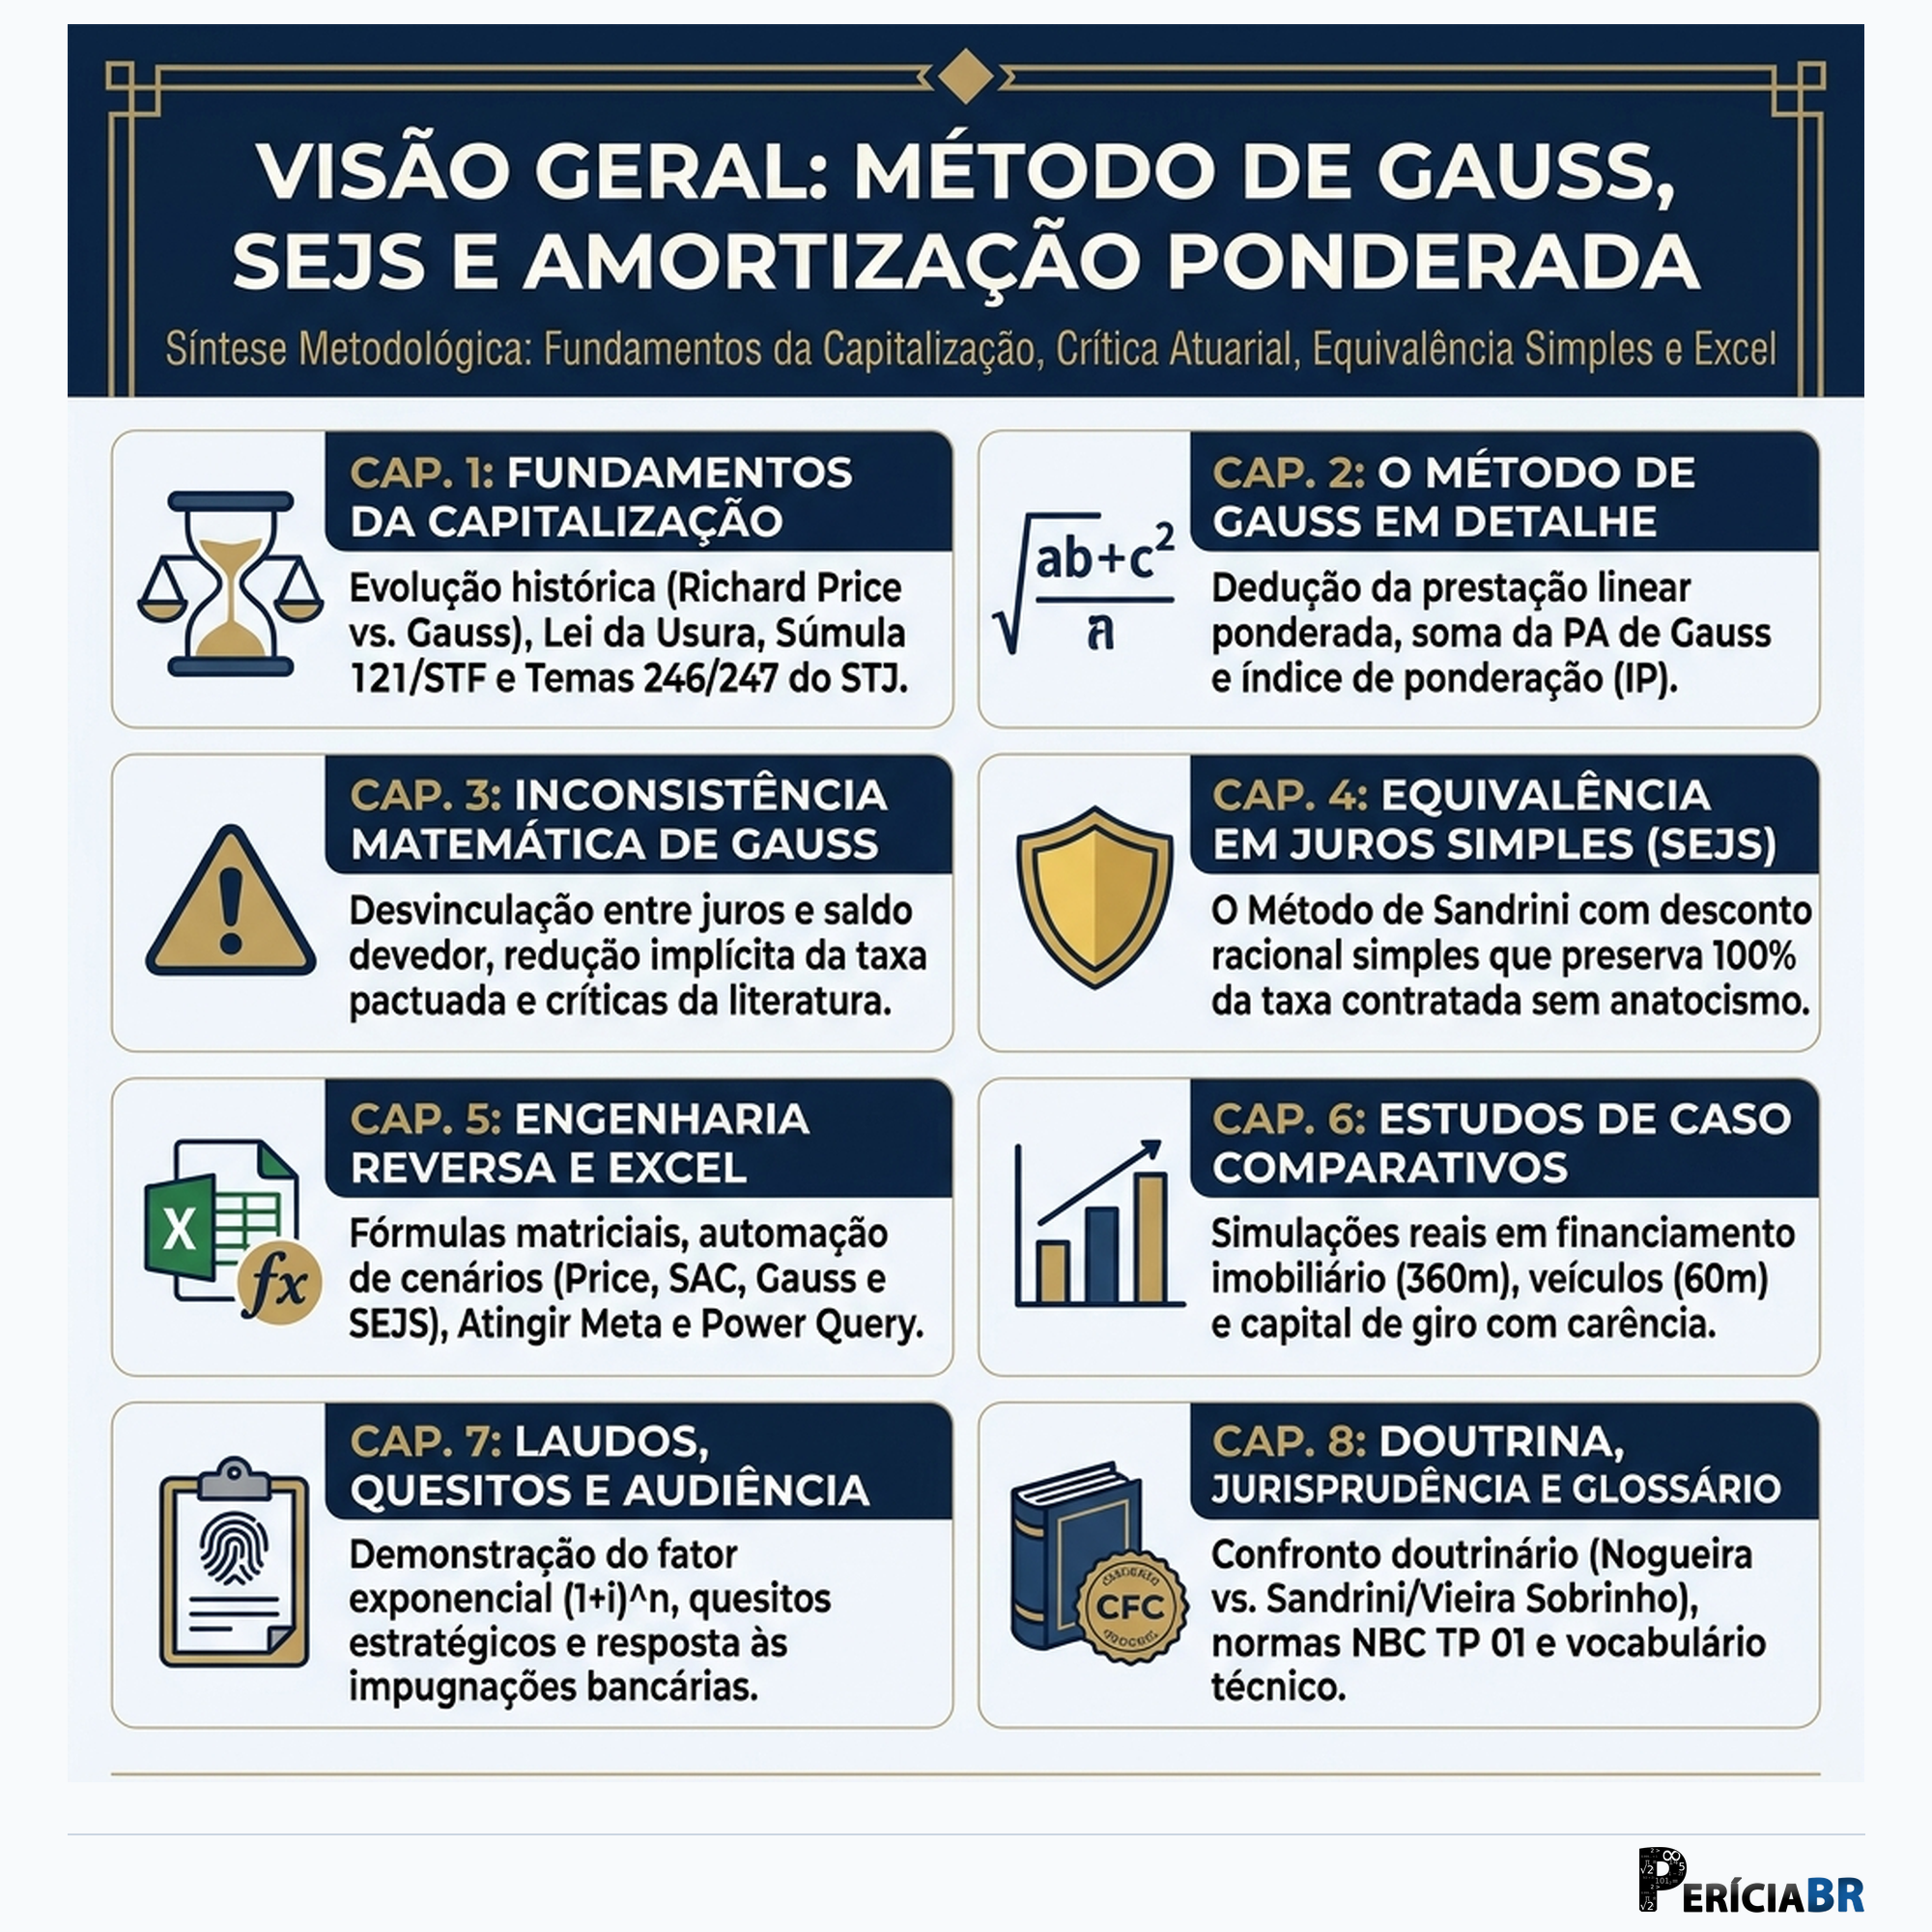
Ao estruturar o trabalho técnico em Método Gauss e Amortização Ponderada, o profissional conduz a análise por etapas encadeadas: fundamentos históricos, matemáticos e legais da capitalização e a visão dos tribunais (edição especial expandida) (Eixo 1), o método de Gauss (linear ponderado) em profundidade extrema (edição especial expandida) (Eixo 2), a inconsistência matemática do método de Gauss (tese de doutorado pericial expandida) (Eixo 3), o sistema de equivalência em juros simples (a supremacia sandrini em detalhes) (edição especial expandida) (Eixo 4), engenharia reversa, macros, power query e automação (o guia especial avançado) (Eixo 5), consolidando os resultados em planilhas eletrônicas auditáveis e no laudo ou parecer técnico conclusivo conforme o artigo 473 do CPC.
3. As Competências Práticas Módulo a Módulo
O conteúdo programático do curso abrange os fundamentos normativos, procedimentos de auditoria contábil e financeira, planilhas eletrônicas de cálculo e modelos de laudos e quesitos:
| Módulo de Especialização | Habilidades Técnicas e Instrumentais Desenvolvidas |
|---|---|
| Módulo 1: Fundamentos Históricos, Matemáticos e Legais da Capitalização e a Visão dos Tribunais (Edição Especial Expandida) | Domínio técnico e aplicação prática de: . As Origens Atuariais de Richard Price e a Transmutação Bancária; . O Contexto Histórico de 1771 e a Obra de Richard Price; . A Lógica Atuarial Original: O Investimento com Acumulação Geométrica; . A Transmutação Bancária do Século XIX: Da Previdência à Exaustão da Dívida. |
| Módulo 2: O Método de Gauss (Linear Ponderado) em Profundidade Extrema (Edição Especial Expandida) | Domínio técnico e aplicação prática de: . O Contexto Macro-Histórico, a Hiperinflação e o Nascimento do “Linear Ponderado”; . O Colapso dos Financiamentos Habitacionais no Brasil (1986 – 1999); . O Desafio Contábil e a Mitificação do Nome “Carl Friedrich Gauss”; . A Transposição Contábil: Do Método de Cole (SDA) à Descapitalização Financeira. |
| Módulo 3: A Inconsistência Matemática do Método de Gauss (Tese de Doutorado Pericial Expandida) | Domínio técnico e aplicação prática de: . A Posição Institucional e Regulatória: BACEN, FEBRABAN e a “Calculadora do Cidadão”; . O Não Reconhecimento pelo Banco Central do Brasil (BACEN); . O Argumento da FEBRABAN e a Pressão sobre a Magistratura; . A Heresia Atuarial e o Axioma da Equivalência Financeira de Capitais. |
| Módulo 4: O Sistema de Equivalência em Juros Simples (A Supremacia Sandrini em Detalhes) (Edição Especial Expandida) | Domínio técnico e aplicação prática de: . O Choque Epistemológico: A Academia do Paraná (UFPR) e a Revolução de Jackson Sandrini; . A Gênese Científica na Universidade Federal do Paraná (UFPR); . O Confronto de Matrizes Filosóficas; . A Mágica judicial: Por a qual a Prestação de Sandrini é Idêntica à de Gauss, mas a Amortização é Superior?. |
| Módulo 5: Engenharia Reversa, Macros, Power Query e Automação (O Guia Especial Avançado) | Domínio técnico e aplicação prática de: . Arquitetura Modular de Pastas de Trabalho Forenses (O Padrão Pentadimensional); Regras de Ouro na Construção das Células; . Engenharia Reversa do CET: O Método da Função `XTIR` com Fluxos Irregulares; Formulação Matemática do Algoritmo da XTIR. |
| Módulo 6: 50 Estudos de Caso Práticos e Super Detalhados (Avançado) | Domínio técnico e aplicação prática de: Estudo de Caso 1: Financiamento Imobiliário (SFH/SFI); Histórico do Litígio e Contexto Fático; Parâmetros Contratuais; Demonstrativo Matemático Pericial. |
| Módulo 7: Modelos de Laudos, Quesitos de Ouro e Estratégias de Audiência (O conjunto normativo Pericial Judiciário) | Domínio técnico e aplicação prática de: . A Estrutura do Laudo Pericial fundamentado (O Padrão Art. 473 do CPC); . Modelo de Parecer Técnico Prévio (Ataque na Petição Inicial); . Os “Quesitos de Ouro” (A Fase de Conhecimento); . Modelo de Laudo Específico para Detecção de Fraude (Taxa Oculta XTIR). |
| Módulo 8: Doutrina, Jurisprudência, Resoluções do CMN e Glossário (A Enciclopédia Ômega) | Domínio técnico e aplicação prática de: . Doutrina Maior: Matemática Financeira e Atuarial; . Doutrina Jurídica Consagrada (Direito Bancário); . Jurisprudência Consolidada (O Escudo do STJ e STF); . O Mapa Regulatório (Resoluções do Banco Central – CMN). |
4. Metodologia de Cálculo Pericial e Auditoria Técnica
A execução da perícia bancária e financeira em Método Gauss e Amortização Ponderada segue etapas objetivas de verificação documental e apuração contábil. O trabalho técnico divide-se em quatro fases:
Passo 1: Exame Documental e Premissas
Levantamento dos instrumentos contratuais, documentos processuais e normativos aplicáveis a fundamentos históricos, matemáticos e legais da capitalização e a visão dos tribunais (edição especial expandida), validando os parâmetros iniciais da apuração.
Passo 2: Auditoria Normativa e Técnica
Verificação técnica referente a o método de Gauss (linear ponderado) em profundidade extrema (edição especial expandida), confrontando os critérios praticados com a legislação de regência e o entendimento jurisprudencial consolidado.
Passo 3: Modelagem e Memória de Cálculo
Desenvolvimento de planilhas periciais auditáveis abrangendo a inconsistência matemática do método de Gauss (tese de doutorado pericial expandida), com demonstração analítica das premissas, evolução de saldos e diferenças apuradas.
Passo 4: Laudo Pericial e Quesitos (Art. 473 CPC)
Elaboração do laudo pericial ou parecer técnico contemplando doutrina, jurisprudência, resoluções do CMN e glossário (a enciclopédia ômega), com respostas fundamentadas aos quesitos das partes e do juízo nos termos do artigo 473 do CPC.
5. Campo de Atuação e Honorários em Método Gauss e Amortização Ponderada
A atuação técnica em Método Gauss e Amortização Ponderada, inserida na trilha de Cálculo e Métodos, compreende tanto as nomeações judiciais pelo juízo quanto a prestação de serviços de assistência técnica e consultoria especializada para escritórios de advocacia, empresas e tomadores de crédito.
Os profissionais qualificados nesta área elaboram pareceres prévios para instrução de petições iniciais, impugnações ao cumprimento de sentença, laudos periciais judiciais e pareceres técnicos. Os honorários periciais e de assistência técnica nessa especialidade situam-se habitualmente entre R$ 3.500,00 e R$ 11.000,00 por recálculo contratual, conforme a extensão do período auditado, o volume documental e a complexidade metodológica da demanda.
6. Dúvidas Frequentes (FAQ)
Para quem é indicado o Curso Método Gauss e Amortização Ponderada?
O curso é voltado a peritos judiciais, assistentes técnicos, contadores, economistas, administradores, advogados e atuários que buscam dominar Método Gauss e Amortização Ponderada com aplicação prática imediata.
O que você aprenderá neste curso?
Você dominará fundamentos históricos, matemáticos e legais da capitalização e a visão dos tribunais (edição especial expandida), o método de Gauss (linear ponderado) em profundidade extrema (edição especial expandida), a inconsistência matemática do método de Gauss.
O certificado emitido é válido perante os Tribunais de Justiça?
Sim. O certificado emitido pela PeríciaBR atende à legislação sobre cursos livres, sendo aceito para comprovação de qualificação técnica no cadastro de peritos dos Tribunais de Justiça estaduais e federais.
