
Cheque Especial
Domine a perícia bancária e financeira aplicada a Cheque Especial. Aprenda a auditar fundamentos contratuais, regulatórios e operacionais do cheque especial, principais teses revisionais de cheque especial: fundamentação jurídica, cá, jurisprudência essencial: STJ, STF e tjs de cheque especial, modelar cálculos em planilhas auditáveis e elaborar laudos periciais segundo o Art. 473 do CPC.
1. O que é a perícia em Cheque Especial e panorama de mercado
O cheque especial, sob a perspectiva do Direito Bancário, da Ciência Contábil e da Engenharia Financeira, caracteriza-se como um contrato de abertura de crédito em conta corrente sob a modalidade de crédito rotativo [1]. A sua natureza jurídica consiste em um contrato consensual, bilateral, oneroso, de adesão e de execução continuada ou de trato sucessivo.
A evolução histórica das operações de abertura de crédito no Brasil remonta às figuras contratuais de conta corrente mercantil regulamentadas no Código Comercial de 1850. Com a reestruturação do Sistema Financeiro Nacional (SFN) levada a efeito pela Lei nº 4.595, de 31 de dezembro de 1964, e a posterior promulgação da Lei nº 8.078, de 11 de setembro de 1990 (Código de Defesa do Consumidor – CDC), a abertura de crédito rotativo consolidou-se como o principal instrumento bancário de suprimento imediato de liquidez para pessoas físicas e jurídicas no mercado nacional [2].
Destaque da Cartilha Técnica: “1. Cheque Especial vs. Mútuo Bancário Tradicional: No contrato de mútuo fiduciário (como empréstimos pessoais pré-fixados, crédito pessoal consignado ou financiamentos de capital de giro fixo), ocorre a entrega imediata e integral de uma quantia predeterminada de capital ao mutuário no momento exato da celebração do contrato. Estabelece-se um plano rígido ou flexível de parcelas amortizáveis com vencimentos futuros certos [3]. No cheque especial, por sua vez, não existe a entrega prévia do capital: a instituição financeira coloca à disposição do correntista uma linha de crédito limite pré-aprovada. O saque ou utilização dos recursos ocorre de forma fracionada, discricionária e assíncrona, sendo ativado automaticamente somente quando o saldo de depósitos próprios contábeis apresenta-se insuficiente para cobrir ordens de pagamento, saques em espécie, débitos automáticos, transferências PIX, cheques compensados ou liquidação de boletos.”
Para o perito do juízo e o assistente técnico, o domínio de Cheque Especial viabiliza a elaboração de laudos periciais, pareceres técnicos e memórias de cálculo estruturadas, atendendo às demandas de varas cíveis, empresariais, federais e câmaras de arbitragem.
2. A Mecânica da Perícia em Cheque Especial
Os eixos operacionais que compõem a auditoria pericial em Cheque Especial conectam a base normativa, os procedimentos de verificação contábil e a modelagem matemática, conforme demonstrado a seguir:
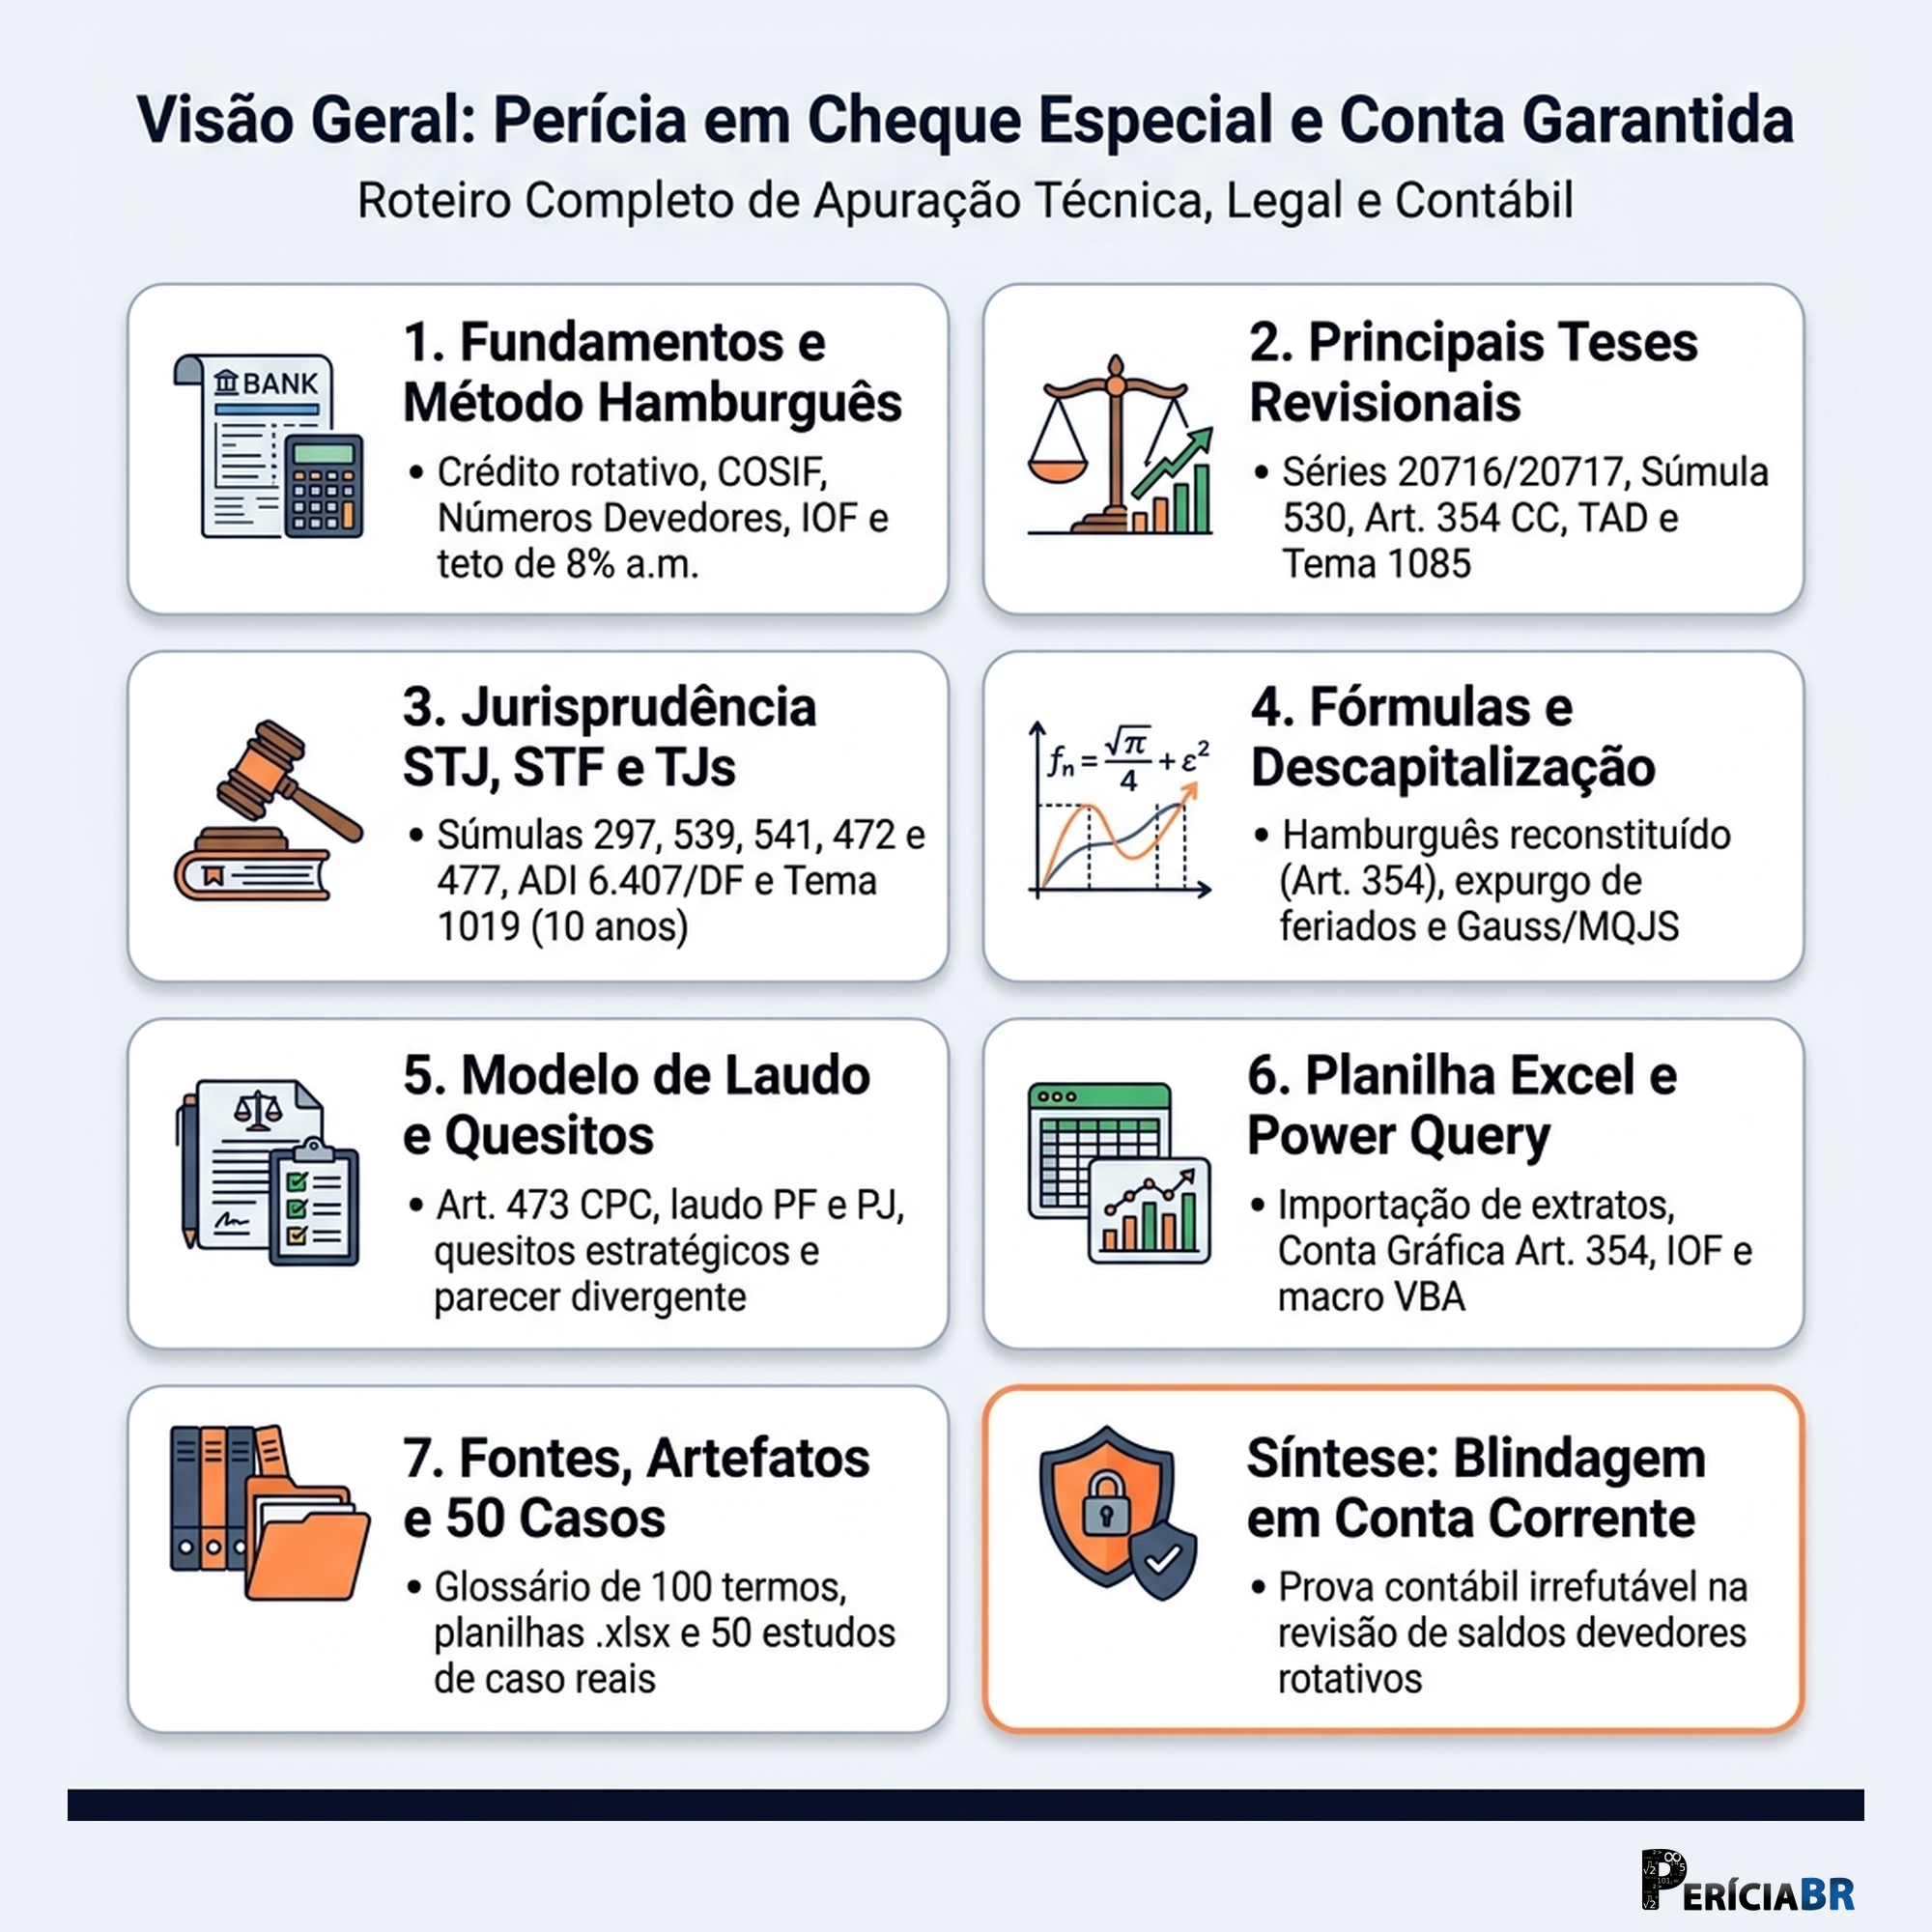
Ao estruturar o trabalho técnico em Cheque Especial, o profissional conduz a análise por etapas encadeadas: fundamentos contratuais, regulatórios e operacionais do cheque especial (Eixo 1), principais teses revisionais de cheque especial: fundamentação jurídica, cá (Eixo 2), jurisprudência essencial: STJ, STF e tjs de cheque especial (Eixo 3), fórmulas financeiras aplicadas à perícia e metodologias de cálculo de amortização (Eixo 4), modelo completo de laudo pericial e quesitos judiciais de cheque especial (Eixo 5), consolidando os resultados em planilhas eletrônicas auditáveis e no laudo ou parecer técnico conclusivo conforme o artigo 473 do CPC.
3. As Competências Práticas Módulo a Módulo
O conteúdo programático do curso abrange os fundamentos normativos, procedimentos de auditoria contábil e financeira, planilhas eletrônicas de cálculo e modelos de laudos e quesitos:
| Módulo de Especialização | Habilidades Técnicas e Instrumentais Desenvolvidas |
|---|---|
| Módulo 1: Fundamentos Contratuais, Regulatórios e Operacionais do Cheque Especial | Domínio técnico e aplicação prática de: Teoria Geral das Operações de Crédito Rotativo e Contratos Bancários de Adesão; Distinção Dogmática de Outras Operações Financeiras; Caracterização como Contrato de Adesão e Assimetria Informativa; As Modalidades do Crédito Rotativo e a Escrituração Contábil COSIF. |
| Módulo 2: Principais Teses Revisionais de Cheque Especial: Fundamentação Jurídica, Cá | Domínio técnico e aplicação prática de: A Tese da Abusividade da Taxa de Juros Remuneratórios e a Série SGS 20716 do BACEN; O Parâmetro da Taxa Média de Mercado (REsp 1.061.530/RS); Critérios Jurisprudenciais de Caracterização da Abusividade; Equação Matemática da Abusividade e Substituição Pericial. |
| Módulo 3: Jurisprudência Essencial: STJ, STF e TJs de Cheque Especial | Domínio técnico e aplicação prática de: O Código de Defesa do Consumidor e o Sistema Financeiro Nacional (Súmula 297 do STJ e ADI 2.591/DF no STF); A Consolidação Sumular (Súmula 297 do STJ); O Julgamento Histórico da ADI 2.591/DF no Supremo Tribunal Federal; A Inversão do Ônus da Prova (Art. 6º, Inciso VIII do CDC) e o Art. 400 do CPC. |
| Módulo 4: Fórmulas Financeiras Aplicadas à Perícia e Metodologias de Cálculo de Amortização | Domínio técnico e aplicação prática de: Teoria Geral da Capitalização de Juros em Contratos de Crédito Rotativo; A Matemática da Capitalização Simples vs Composta; Taxas Equivalentes Diárias, Mensais e Anuais; Estudo de Caso Didático 4.1: Demonstrativo de 12 Meses de Devedoria Continuada. |
| Módulo 5: Modelo Completo de Laudo Pericial e Quesitos Judiciais de Cheque Especial | Domínio técnico e aplicação prática de: Estrutura Normativa e Requisitos Legais do Laudo Pericial Bancário (Art. 473 CPC e NBC TP 01); Requisitos Formais Imperativos do CPC e da NBC TP 01; Estudo de Caso Didático 5.1: Nulidade de Laudo por Omissão do Art. 354 do CC; Modelo Íntegro e Completo de Laudo Pericial Contábil-Financeiro de Cheque Especial. |
| Módulo 6: Planilha Excel: Passo a Passo de Cheque Especial | Domínio técnico e aplicação prática de: Arquitetura Geral da Planilha Pericial de Cheque Especial no Microsoft Excel; Design Modular e Segregação de Abas; Estrutura de Colunas da Aba de Hamburguês Reconstituído (Colunas A a P); Estudo de Caso Didático 6.1: Processamento de 10.000 Linhas de Extrato sem Degradação. |
| Módulo 7: Referências Bibliográficas e Fontes de Cheque Especial | Domínio técnico e aplicação prática de: Doutrina Nacional e Internacional Consolidada em Perícia Bancária e Matemática Financeira; Compêndio Normativo do Conselho Monetário Nacional (CMN) e Banco Central do Brasil (BACEN); Catálogo de Séries Temporais do Sistema Gerenciador de Séries Temporais (SGS-BACEN); Legislação Federal e Dispositivos Legais Chave da Prática pericial Bancária. |
4. Metodologia de Cálculo Pericial e Auditoria Técnica
A execução da perícia bancária e financeira em Cheque Especial segue etapas objetivas de verificação documental e apuração contábil. O trabalho técnico divide-se em quatro fases:
Passo 1: Exame Documental e Premissas
Levantamento dos instrumentos contratuais, documentos processuais e normativos aplicáveis a fundamentos contratuais, regulatórios e operacionais do cheque especial, validando os parâmetros iniciais da apuração.
Passo 2: Auditoria Normativa e Técnica
Verificação técnica referente a principais teses revisionais de cheque especial: fundamentação jurídica, cá, confrontando os critérios praticados com a legislação de regência e o entendimento jurisprudencial consolidado.
Passo 3: Modelagem e Memória de Cálculo
Desenvolvimento de planilhas periciais auditáveis abrangendo jurisprudência essencial: STJ, STF e tjs de cheque especial, com demonstração analítica das premissas, evolução de saldos e diferenças apuradas.
Passo 4: Laudo Pericial e Quesitos (Art. 473 CPC)
Elaboração do laudo pericial ou parecer técnico contemplando referências bibliográficas e fontes de cheque especial, com respostas fundamentadas aos quesitos das partes e do juízo nos termos do artigo 473 do CPC.
5. Campo de Atuação e Honorários em Cheque Especial
A atuação técnica em Cheque Especial, inserida na trilha de Crédito e Empréstimos PF, compreende tanto as nomeações judiciais pelo juízo quanto a prestação de serviços de assistência técnica e consultoria especializada para escritórios de advocacia, empresas e tomadores de crédito.
Os profissionais qualificados nesta área elaboram pareceres prévios para instrução de petições iniciais, impugnações ao cumprimento de sentença, laudos periciais judiciais e pareceres técnicos. Os honorários periciais e de assistência técnica nessa especialidade situam-se habitualmente entre R$ 3.500,00 e R$ 10.000,00 por período de movimentação em conta corrente, conforme a extensão do período auditado, o volume documental e a complexidade metodológica da demanda.
6. Dúvidas Frequentes (FAQ)
Para quem é indicado o Curso Cheque Especial?
O curso é voltado a peritos judiciais, assistentes técnicos, contadores, economistas, administradores, advogados e atuários que buscam dominar Cheque Especial com aplicação prática imediata.
O que você aprenderá neste curso?
Você dominará fundamentos contratuais, regulatórios e operacionais do cheque especial, principais teses revisionais de cheque especial: fundamentação jurídica, cá, jurisprudência essencial: STJ, STF e tjs de cheque especial, além de ferramentas práticas, planilhas editáveis e modelos.
O certificado emitido é válido perante os Tribunais de Justiça?
Sim. O certificado emitido pela PeríciaBR atende à legislação sobre cursos livres, sendo aceito para comprovação de qualificação técnica no cadastro de peritos dos Tribunais de Justiça estaduais e federais.
