
Crédito Direto ao Consumidor (CDC)
Domine a perícia bancária e financeira aplicada a Crédito Direto ao Consumidor (CDC). Aprenda a auditar fundamentos contratuais e de crédito direto ao consumidor (CDC): tipos, características e distinções operacionais (ex: CDC vs Leasing vs empréstimo pessoal), principais teses revisionais de crédito direto ao consumidor (CDC): anatocismo, tarifas bancárias (tac, tec, cadastro, avaliação do bem, registro), venda casada (seguro prestamista), taxas de juros acima da média de mercado, e as nuances práticas do superendividamento do consumidor, jurisprudência essencial: STJ, STF e tjs aplicadas ao crédito direto ao consumidor (CDC): temas repetitivos, súmulas ativas, e as condições para a descaracterização da mora debitoris, modelar cálculos em planilhas auditáveis e elaborar laudos periciais segundo o Art. 473 do CPC.
1. O que é a perícia em Crédito Direto ao Consumidor (CDC) e panorama de mercado
O Crédito Direto ao Consumidor (CDC) constitui uma das modalidades de financiamento mais disseminadas no Sistema Financeiro Nacional (SFN). Do ponto de vista técnico-jurídico, trata-se de uma operação de crédito regulada tanto pelas normas do Banco Central do Brasil (BACEN) quanto pelo Código de Defesa do Consumidor (Lei nº 8.078/1990 – CDC). A caracterização do CDC sob a égide consumerista é pacífica na jurisprudência pátria, consolidada pela Súmula nº 297 do Superior Tribunal de Justiça (STJ): “O Código de Defesa do Consumidor é aplicável às instituições financeiras” .
A natureza jurídica do contrato de CDC é bilateral, onerosa, comutativa e consensual. Sob o prisma da perícia econômico-financeira, o contrato deve ser analisado a partir do binômio informação-transparência (Artigo 6º, inciso III, do CDC) , o qual exige a especificação exata do Custo Efetivo Total (CET), da taxa nominal e efetiva de juros (mensal e anual), do fluxo de caixa das parcelas e de todos os encargos incidentes sobre a operação.
Destaque da Cartilha Técnica: “Com o advento da Lei nº 14.181/2021 (conhecida como a Lei do Superendividamento), foram introduzidos importantes limites e deveres anexos de conduta na fase pré-contratual e de execução dos contratos de CDC. O novel diploma incluiu no CDC o Capítulo VI-A, prevendo a prevenção e o tratamento do superendividamento.”
Para o perito do juízo e o assistente técnico, o domínio de Crédito Direto ao Consumidor (CDC) viabiliza a elaboração de laudos periciais, pareceres técnicos e memórias de cálculo estruturadas, atendendo às demandas de varas cíveis, empresariais, federais e câmaras de arbitragem.
2. A Mecânica da Perícia em Crédito Direto ao Consumidor (CDC)
Os eixos operacionais que compõem a auditoria pericial em Crédito Direto ao Consumidor (CDC) conectam a base normativa, os procedimentos de verificação contábil e a modelagem matemática, conforme demonstrado a seguir:
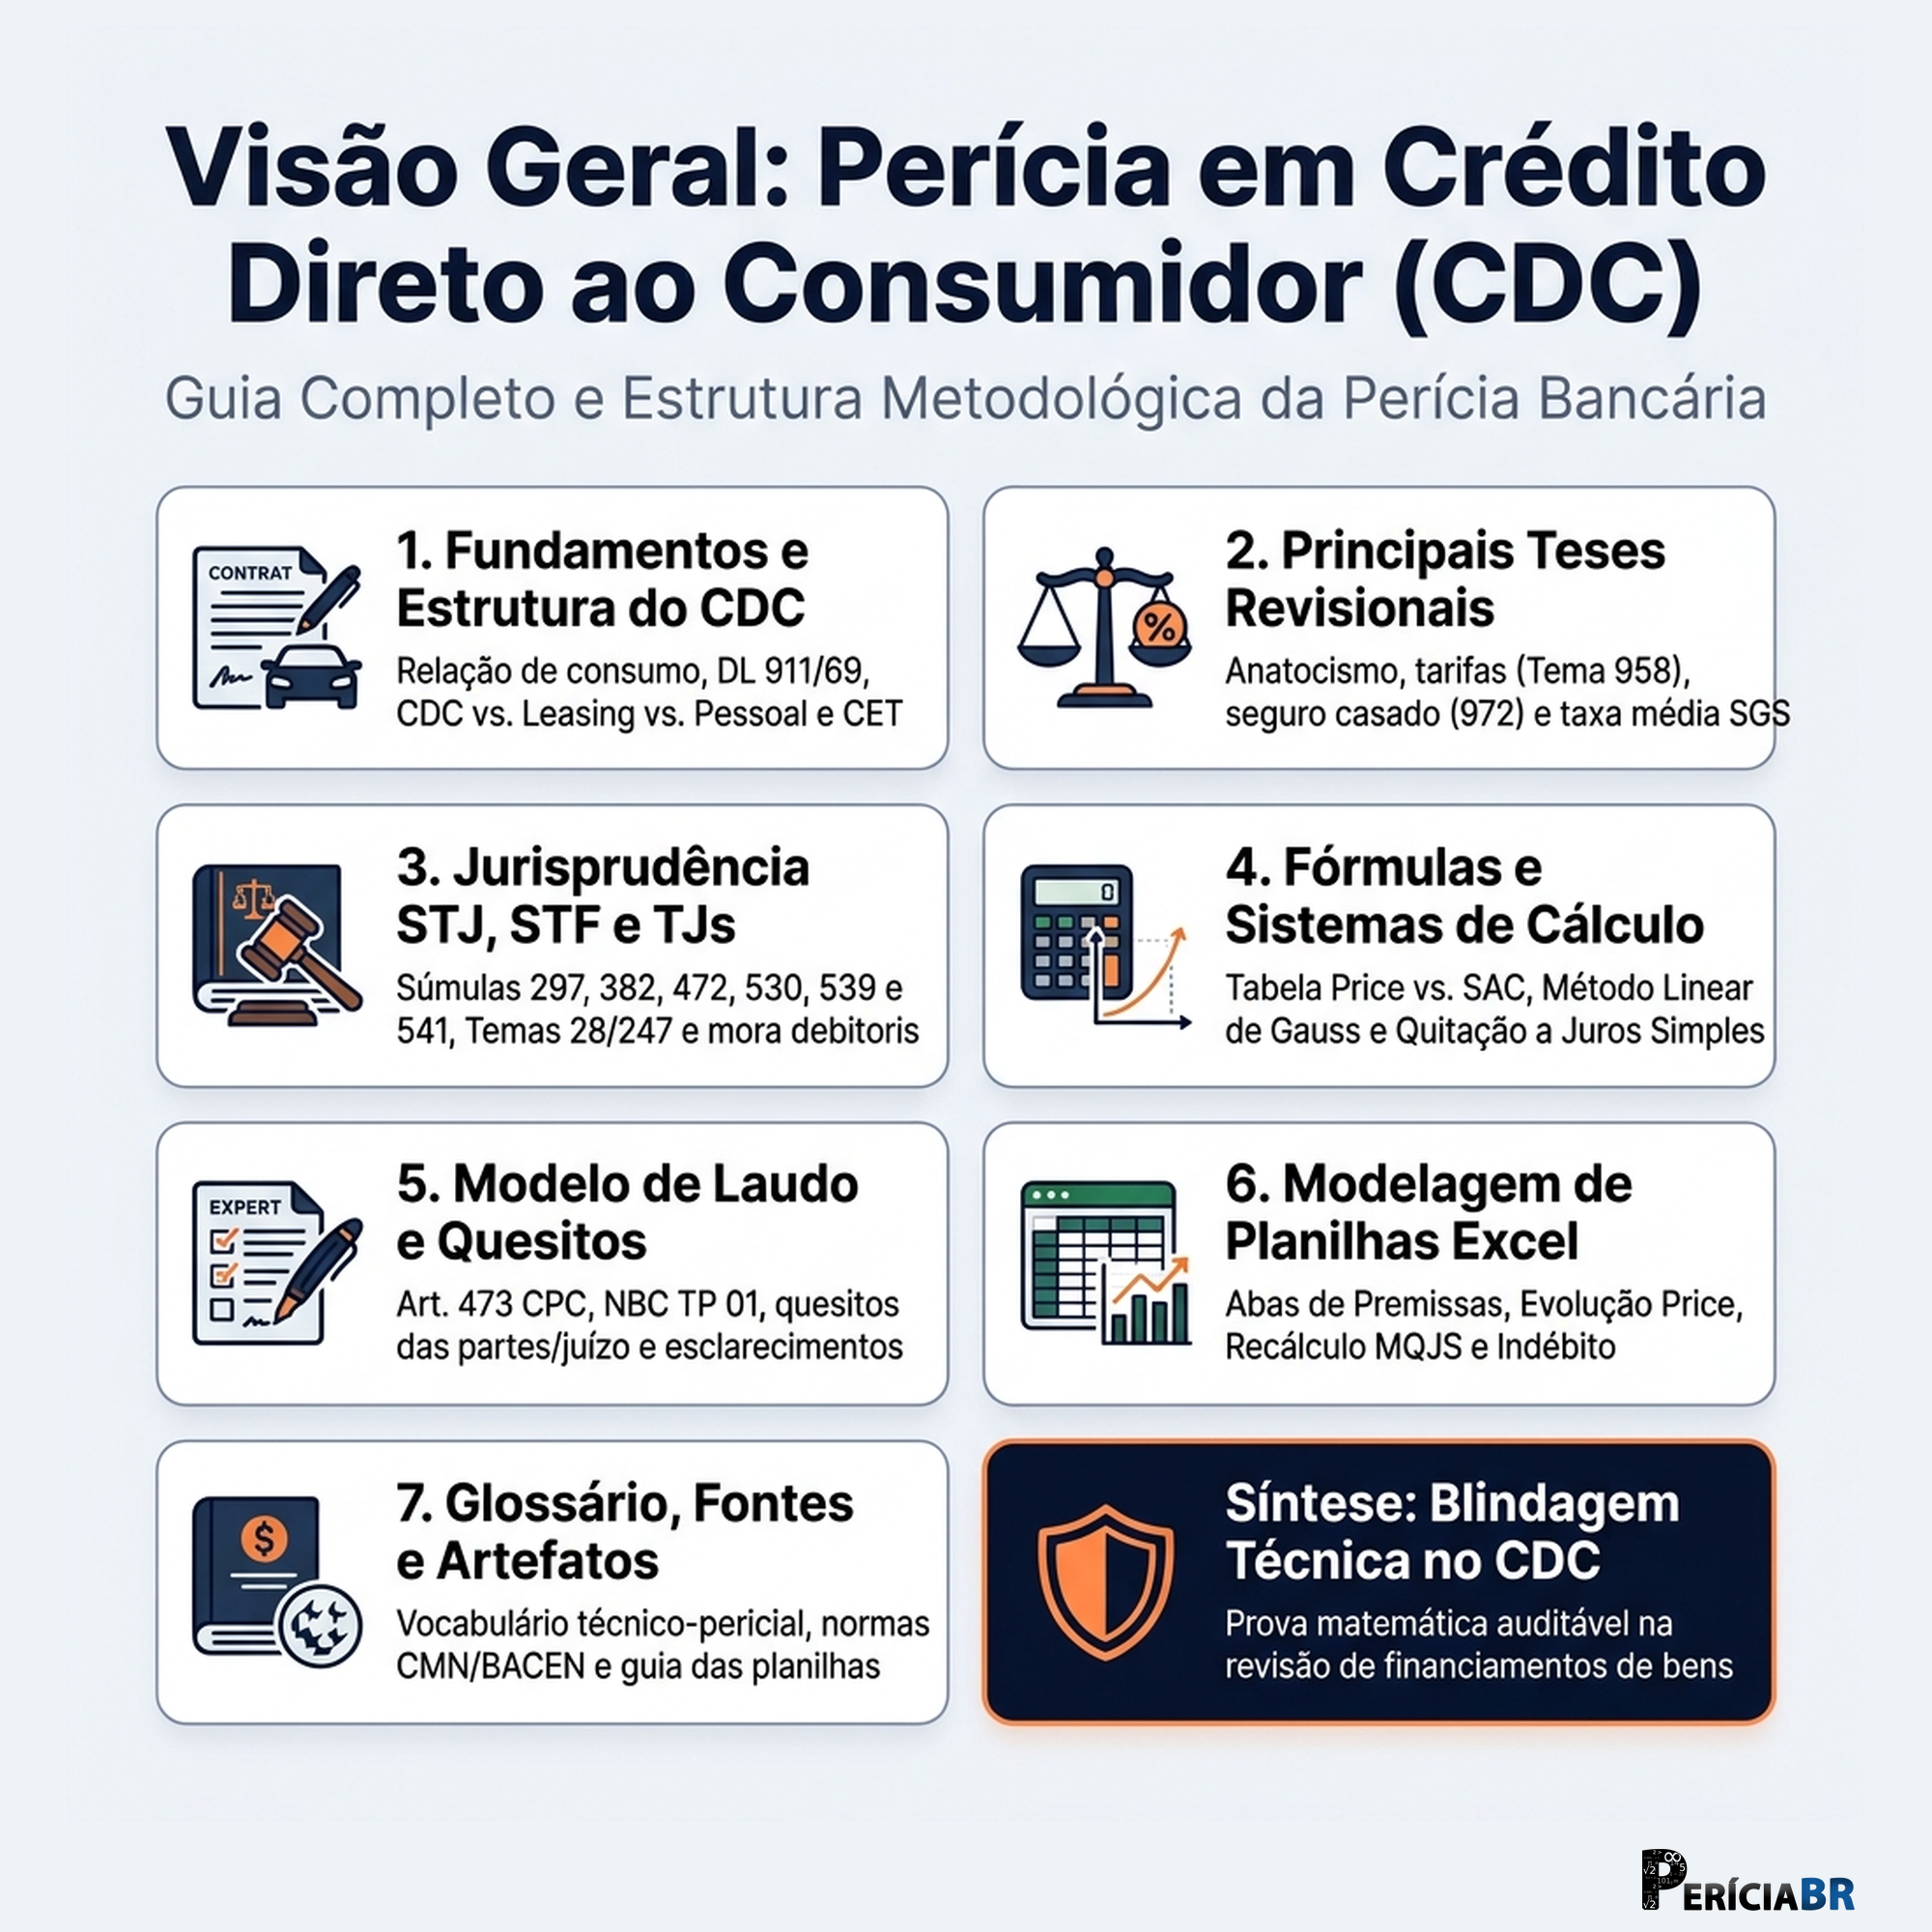
Ao estruturar o trabalho técnico em Crédito Direto ao Consumidor (CDC), o profissional conduz a análise por etapas encadeadas: fundamentos contratuais e de crédito direto ao consumidor (CDC): tipos, características e distinções operacionais (ex: CDC vs Leasing vs empréstimo pessoal) (Eixo 1), principais teses revisionais de crédito direto ao consumidor (CDC): anatocismo, tarifas bancárias (tac, tec, cadastro, avaliação do bem, registro), venda casada (seguro prestamista), taxas de juros acima da média de mercado, e as nuances práticas do superendividamento do consumidor (Eixo 2), jurisprudência essencial: STJ, STF e tjs aplicadas ao crédito direto ao consumidor (CDC): temas repetitivos, súmulas ativas, e as condições para a descaracterização da mora debitoris (Eixo 3), fórmulas financeiras aplicadas à perícia e metodologias de cálculo de amortização: tabela Price, sistema de amortização constante (SAC), método de Gauss e MQJS (método de quitação a juros simples) nos contratos de CDC (Eixo 4), modelo de laudo pericial revisional de CDC e formulação de quesitos (Eixo 5), consolidando os resultados em planilhas eletrônicas auditáveis e no laudo ou parecer técnico conclusivo conforme o artigo 473 do CPC.
3. As Competências Práticas Módulo a Módulo
O conteúdo programático do curso abrange os fundamentos normativos, procedimentos de auditoria contábil e financeira, planilhas eletrônicas de cálculo e modelos de laudos e quesitos:
| Módulo de Especialização | Habilidades Técnicas e Instrumentais Desenvolvidas |
|---|---|
| Módulo 1: Fundamentos Contratuais e de Crédito Direto ao Consumidor (CDC): tipos, características e distinções operacionais (ex: CDC vs Leasing vs Empréstimo Pessoal) | Domínio técnico e aplicação prática de: . Introdução ao Crédito Direto ao Consumidor (CDC) e a Relação de Consumo; . O Dever de Concessão Responsável de Crédito (Lei nº 14.181/2021); . Regimes de Capitalização de Juros no CDC: Linear (Simples) vs. Exponencial (Composto); . Características Operacionais e Estrutura Financeira do CDC. |
| Módulo 2: Principais Teses Revisionais de Crédito Direto ao Consumidor (CDC): Anatocismo, Tarifas Bancárias (TAC, TEC, Cadastro, Avaliação do Bem, Registro), Venda Casada (Seguro Prestamista), Taxas de Juros acima da média de mercado, e as nuances práticas do Superendividamento do Consumidor | Domínio técnico e aplicação prática de: . O Anatocismo e a Capitalização de Juros em Contratos de CDC; . O Cenário Jurídico: Da Lei de Usura à Jurisprudência Atual do STJ; . O Trabalho Técnico do Perito na Detecção e Expurgo da Capitalização; . A Diferença de Encargos: Taxas Proporcionais vs. Taxas Equivalentes. |
| Módulo 3: Jurisprudência Essencial: STJ, STF e TJs aplicadas ao Crédito Direto ao Consumidor (CDC): Temas repetitivos, súmulas ativas, e as condições para a descaracterização da mora debitoris | Domínio técnico e aplicação prática de: . Súmulas Ativas do STJ e do STF no Âmbito do CDC e seus Reflexos Periciais; . Súmula nº 380 do STJ e o Depósito Incontroverso; . Súmula nº 381 do STJ e o Princípio da Congruência; . Súmula nº 379 do STJ e os Juros Moratórios Legais. |
| Módulo 4: Fórmulas Financeiras Aplicadas à Perícia e Metodologias de Cálculo de Amortização: Tabela Price, Sistema de Amortização Constante (SAC), Método de Gauss e MQJS (Método de Quitação a Juros Simples) nos contratos de CDC | Domínio técnico e aplicação prática de: . Análise Comparativa dos Sistemas de Amortização no CDC; . A Tabela Price (Sistema Francês de Amortização); . O Sistema de Amortização Constante (SAC); . Os Sistemas de Amortização Linear (Juros Simples). |
| Módulo 5: Modelo de Laudo Pericial Revisional de CDC e Formulação de Quesitos | Domínio técnico e aplicação prática de: . Estrutura do Laudo Pericial em Conformidade com o Artigo 473 do CPC; . Modelo de Laudo Pericial Financeiro (Estrutura Técnica); Preâmbulo; Histórico e Objeto da Perícia. |
| Módulo 6: Guia Prático de Modelagem de Planilhas Eletrônicas (Excel/Calc) para Recálculo e Perícia de CDC | Domínio técnico e aplicação prática de: . Arquitetura da Planilha de Auditoria Financeira; . Configuração do Painel de Entrada de Dados (Aba de Premissas); . Modelagem da Evolução do Contrato Original (Tabela Price); . Modelagem da Evolução do Contrato Recalculado pelo Método MQJS (Juros Simples). |
| Módulo 7: Glossário Técnico de Termos Financeiro-Periciais, Bibliografia Geral e Encerramento da Obra | Domínio técnico e aplicação prática de: . Glossário Técnico de Termos Financeiro-Periciais; . Bibliografia Geral Consolidada; . Legislação e Atos Normativos Estatais; . Resoluções e Circulares Regulatórias. |
4. Metodologia de Cálculo Pericial e Auditoria Técnica
A execução da perícia bancária e financeira em Crédito Direto ao Consumidor (CDC) segue etapas objetivas de verificação documental e apuração contábil. O trabalho técnico divide-se em quatro fases:
Passo 1: Exame Documental e Premissas
Levantamento dos instrumentos contratuais, documentos processuais e normativos aplicáveis a fundamentos contratuais e de crédito direto ao consumidor (CDC): tipos, características e distinções operacionais (ex: CDC vs Leasing vs empréstimo pessoal), validando os parâmetros iniciais da apuração.
Passo 2: Auditoria Normativa e Técnica
Verificação técnica referente a principais teses revisionais de crédito direto ao consumidor (CDC): anatocismo, tarifas bancárias (tac, tec, cadastro, avaliação do bem, registro), venda casada (seguro prestamista), taxas de juros acima da média de mercado, e as nuances práticas do superendividamento do consumidor, confrontando os critérios praticados com a legislação de regência e o entendimento jurisprudencial consolidado.
Passo 3: Modelagem e Memória de Cálculo
Desenvolvimento de planilhas periciais auditáveis abrangendo jurisprudência essencial: STJ, STF e tjs aplicadas ao crédito direto ao consumidor (CDC): temas repetitivos, súmulas ativas, e as condições para a descaracterização da mora debitoris, com demonstração analítica das premissas, evolução de saldos e diferenças apuradas.
Passo 4: Laudo Pericial e Quesitos (Art. 473 CPC)
Elaboração do laudo pericial ou parecer técnico contemplando glossário técnico de termos financeiro-periciais, bibliografia geral e encerramento da obra, com respostas fundamentadas aos quesitos das partes e do juízo nos termos do artigo 473 do CPC.
5. Campo de Atuação e Honorários em Crédito Direto ao Consumidor (CDC)
A atuação técnica em Crédito Direto ao Consumidor (CDC), inserida na trilha de Crédito e Empréstimos PF, compreende tanto as nomeações judiciais pelo juízo quanto a prestação de serviços de assistência técnica e consultoria especializada para escritórios de advocacia, empresas e tomadores de crédito.
Os profissionais qualificados nesta área elaboram pareceres prévios para instrução de petições iniciais, impugnações ao cumprimento de sentença, laudos periciais judiciais e pareceres técnicos. Os honorários periciais e de assistência técnica nessa especialidade situam-se habitualmente entre R$ 3.000,00 e R$ 8.000,00 por contrato de financiamento ao consumidor, conforme a extensão do período auditado, o volume documental e a complexidade metodológica da demanda.
6. Dúvidas Frequentes (FAQ)
Para quem é indicado o Curso Crédito Direto ao Consumidor (CDC)?
O curso é voltado a peritos judiciais, assistentes técnicos, contadores, economistas, administradores, advogados e atuários que buscam dominar Crédito Direto ao Consumidor (CDC) com aplicação prática imediata.
O que você aprenderá neste curso?
Você dominará fundamentos contratuais e de crédito direto ao consumidor (CDC): tipos, características e distinções operacionais (ex: CDC vs Leasing vs empréstimo pessoal), principais teses revisionais de crédito direto ao consumidor (CDC): anatocismo, tarifas bancárias.
O certificado emitido é válido perante os Tribunais de Justiça?
Sim. O certificado emitido pela PeríciaBR atende à legislação sobre cursos livres, sendo aceito para comprovação de qualificação técnica no cadastro de peritos dos Tribunais de Justiça estaduais e federais.
