
Apuração de Haveres e Dissolução Parcial
Domine a perícia bancária e financeira aplicada a Apuração de Haveres e Dissolução Parcial. Aprenda a auditar fundamentos contratuais e apuração de haveres, principais teses revisionais na apuração de haveres, jurisprudência essencial: STJ, STF e tjs na apuração de haveres, modelar cálculos em planilhas auditáveis e elaborar laudos periciais segundo o Art. 473 do CPC.
1. O que é a perícia em Apuração de Haveres e Dissolução Parcial e panorama de mercado
O direito societário brasileiro vivenciou profunda transformação dogmática e legislativa no tocante à extinção e à resolução dos vínculos contratuais nas sociedades personificadas. O modelo mercantilista tradicional, originado no Código Comercial de 1850 (Lei Imperial nº 556/1850), fundamentava-se em uma concepção estritamente contratualista clássica, na qual a sociedade repousava sobre a vontade constante e unânime dos contratantes. Sob essa sistemática arcaica, a quebra da harmonia subjetiva entre os sócios ou o falecimento de qualquer um deles conduzia inexoravelmente à dissolução total da pessoa jurídica, impondo o encerramento das atividades empresariais, a liquidação forçada do patrimônio e a partilha do saldo remanescente.
A contemporaneidade jurídica, impulsionada pelo princípio constitucional da função social da propriedade e da atividade econômica (art. 5º, XXIII e art. 170, III da CF/88) e positivada pelo Código Civil de 2002 (Lei nº 10.406/2002) e pelo Código de Processo Civil de 2015 (Lei nº 13.105/2015, arts. 599 a 609), consagrou o Princípio da Preservação da Empresa. Sob essa ótica contemporânea, a sociedade empresária não constitui mero feixe de interesses privados e patrimoniais dos sócios, mas sim um organismo produtivo dotado de relevância social superior: é geradora de empregos diretos e indiretos, fonte recolhedora de tributos para a manutenção do Estado, catalisadora de inovação tecnológica e elemento propulsor da circulação de bens e serviços.
Destaque da Cartilha Técnica: “1. O direito de desvinculação societária do sócio dissidente, excluído ou dos sucessores do sócio pré-morto, assegurando-lhes a percepção do valor econômico real de sua participação societária (Haveres);”
Para o perito do juízo e o assistente técnico, o domínio de Apuração de Haveres e Dissolução Parcial viabiliza a elaboração de laudos periciais, pareceres técnicos e memórias de cálculo estruturadas, atendendo às demandas de varas cíveis, empresariais, federais e câmaras de arbitragem.
2. A Mecânica da Perícia em Apuração de Haveres e Dissolução Parcial
Os eixos operacionais que compõem a auditoria pericial em Apuração de Haveres e Dissolução Parcial conectam a base normativa, os procedimentos de verificação contábil e a modelagem matemática, conforme demonstrado a seguir:
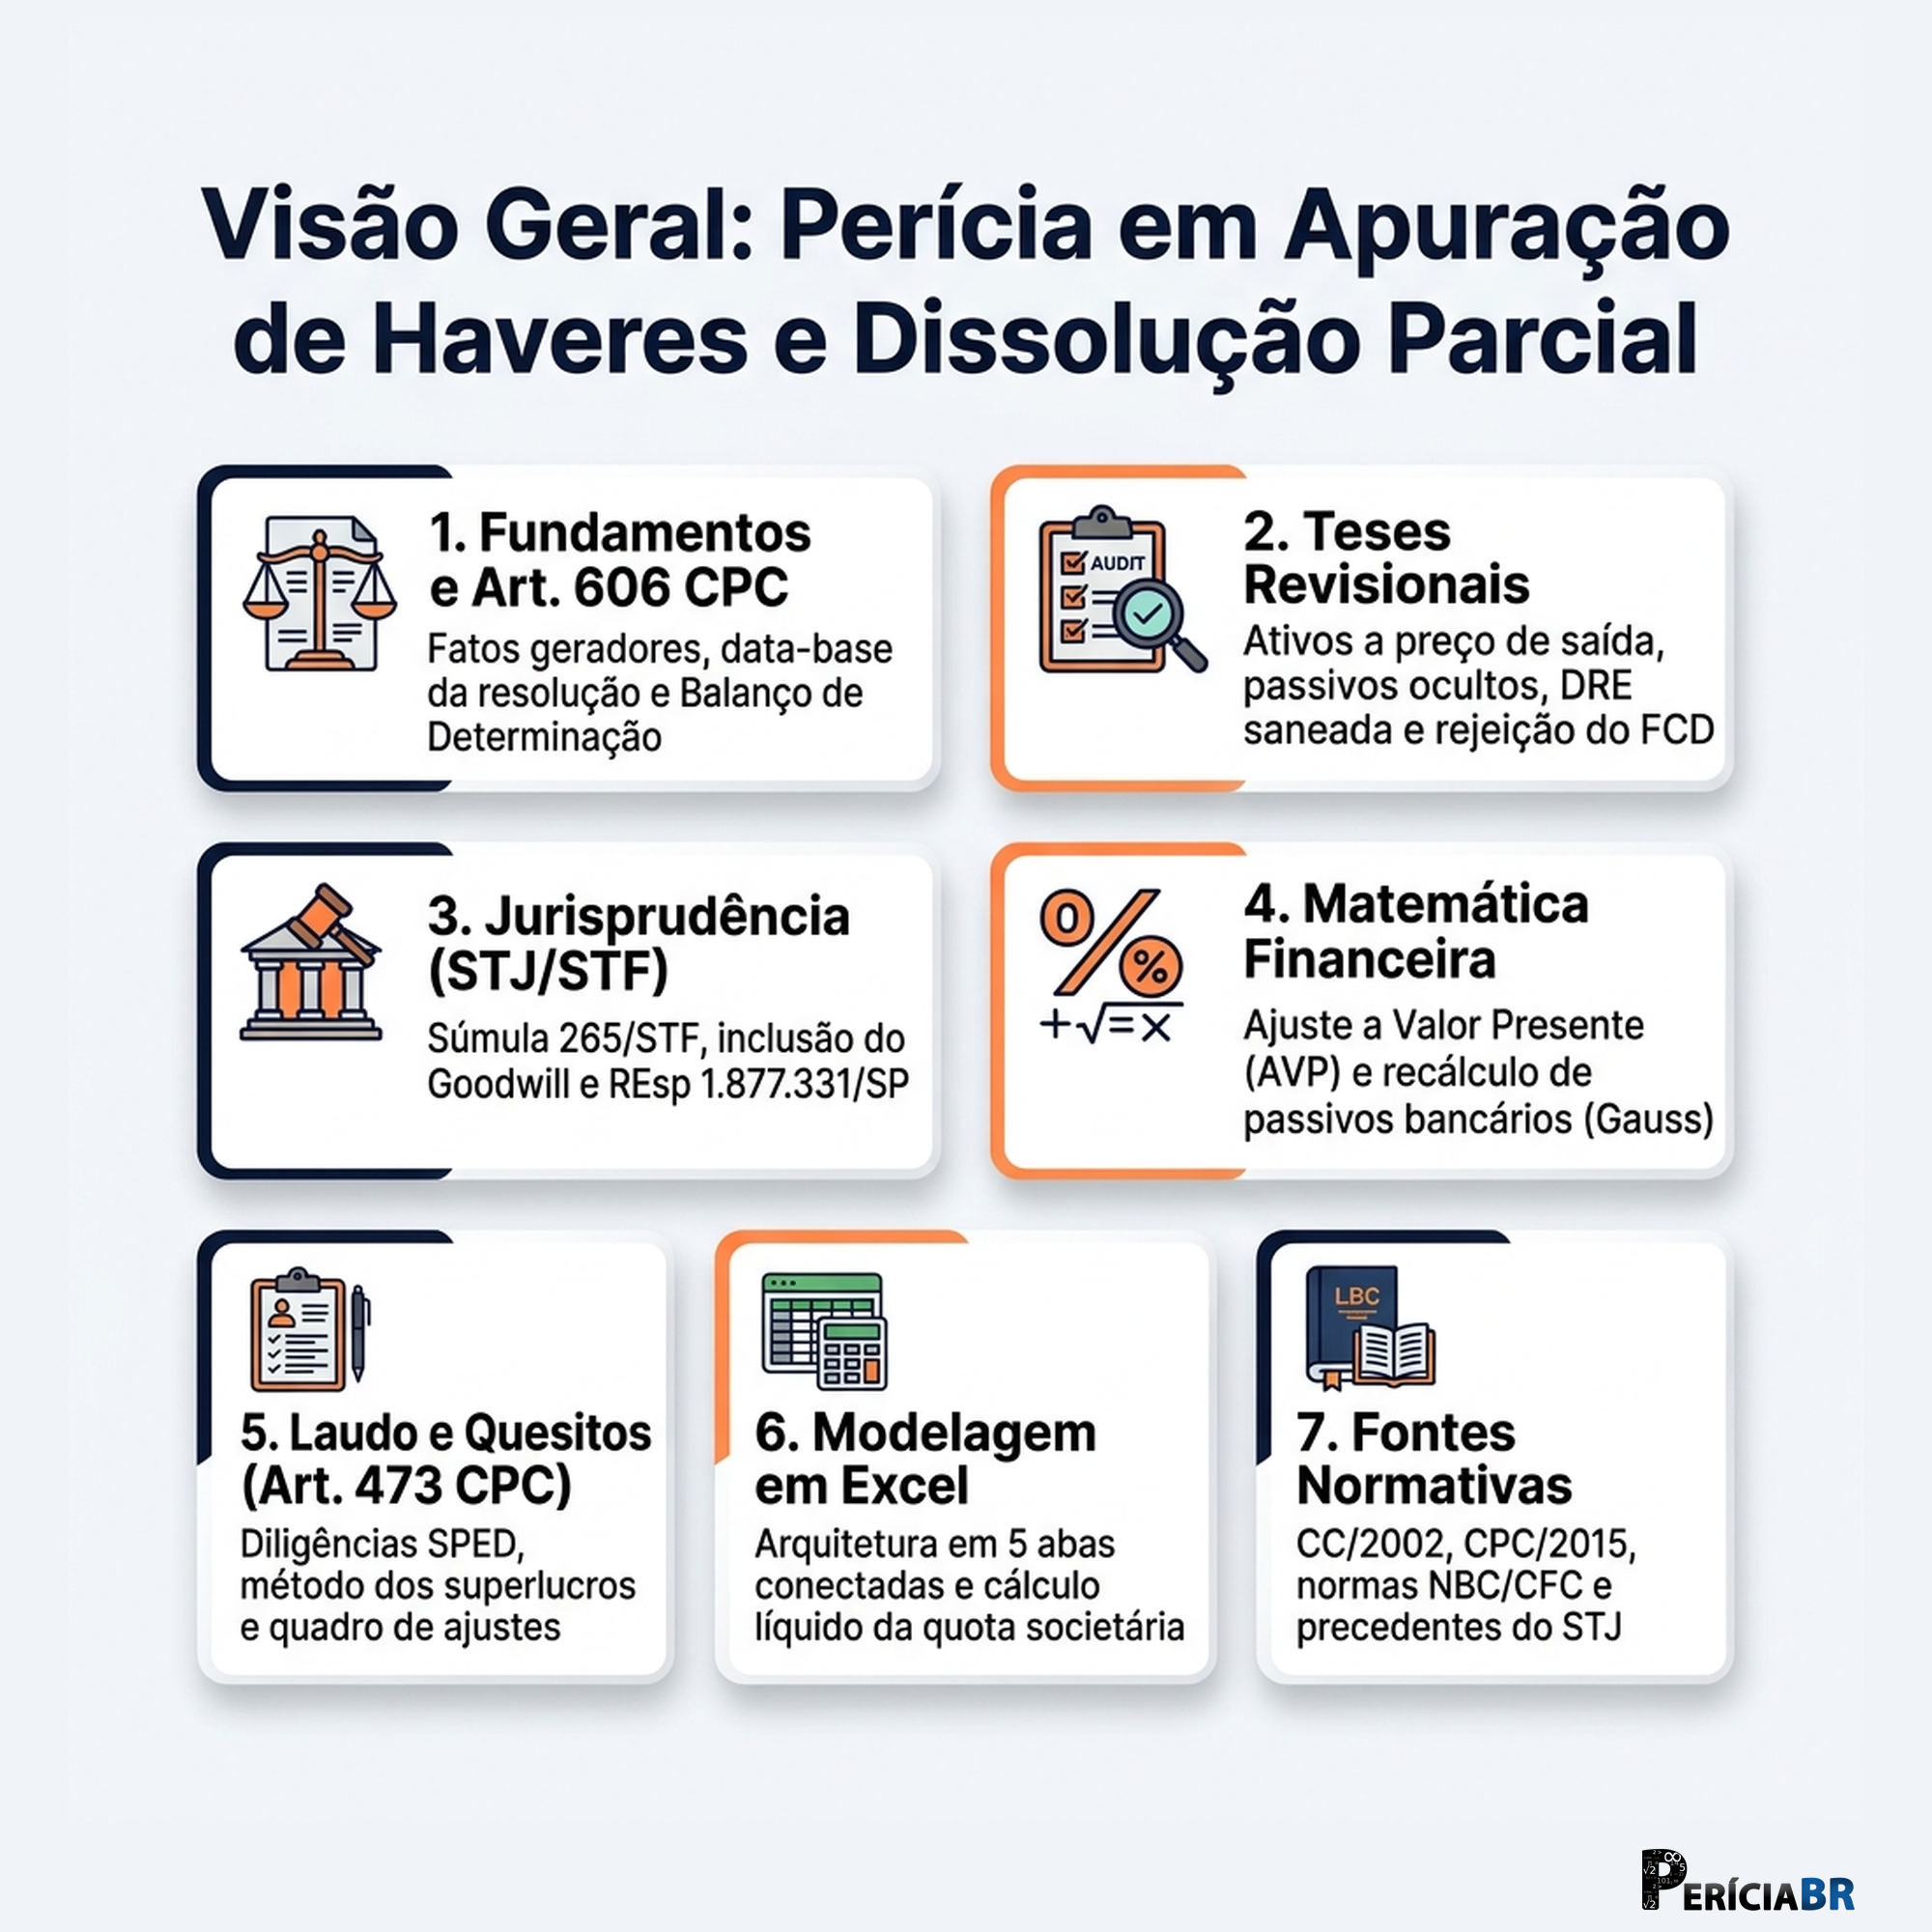
Ao estruturar o trabalho técnico em Apuração de Haveres e Dissolução Parcial, o profissional conduz a análise por etapas encadeadas: fundamentos contratuais e apuração de haveres (Eixo 1), principais teses revisionais na apuração de haveres (Eixo 2), jurisprudência essencial: STJ, STF e tjs na apuração de haveres (Eixo 3), fórmulas financeiras aplicadas à perícia e metodologias de cálculo (Eixo 4), modelo completo de laudo pericial e quesitos judiciais na apuração de haveres (Eixo 5), consolidando os resultados em planilhas eletrônicas auditáveis e no laudo ou parecer técnico conclusivo conforme o artigo 473 do CPC.
3. As Competências Práticas Módulo a Módulo
O conteúdo programático do curso abrange os fundamentos normativos, procedimentos de auditoria contábil e financeira, planilhas eletrônicas de cálculo e modelos de laudos e quesitos:
| Módulo de Especialização | Habilidades Técnicas e Instrumentais Desenvolvidas |
|---|---|
| Módulo 1: Fundamentos Contratuais e Apuração de Haveres | Domínio técnico e aplicação prática de: Dissolução Parcial e Total de Sociedades: Doutrina, Evolução e Hipóteses Legais; Distinção entre Valor Patrimonial Contábil, Balanço de Determinação e Valuation; O Valor Patrimonial Contábil Histórico; O Balanço de Determinação (CPC/2015, Art. 606). |
| Módulo 2: Principais Teses Revisionais na Apuração de Haveres | Domínio técnico e aplicação prática de: Identificação e Auditoria Forense de Passivos Ocultos, Ativos Subavaliados e Contingências; Mapeamento e Mensuração de Passivos Ocultos e Contingências; Checklist Forense de Auditoria Societária e Circularização; Metodologia Pericial de Ponderação Probabilística de Riscos Processuais. |
| Módulo 3: Jurisprudência Essencial: STJ, STF e TJs na Apuração de Haveres | Domínio técnico e aplicação prática de: Evolução Histórica, Doutrinária e Constitucional da Dissolução Parcial; O Regime Oitocentista do Código Comercial de 1850; A Virada Doutrinária e a Súmula nº 265 do Supremo Tribunal Federal; A Constitucionalização da Função Social da Empresa e o Código Civil de 2002. |
| Módulo 4: Fórmulas Financeiras Aplicadas à Perícia e Metodologias de Cálculo | Domínio técnico e aplicação prática de: Ajustes Financeiros de Passivos e Empréstimos no Balanço de Determinação; Ajuste a Valor Presente (AVP) de Recebíveis e Exigíveis (CPC 12); Formulação Matemática do AVP para Fluxo Único; Formulação Matemática do AVP para Múltiplos Fluxos de Caixa. |
| Módulo 5: Modelo Completo de Laudo Pericial e Quesitos Judiciais na Apuração de Haveres | Domínio técnico e aplicação prática de: Estrutura e Normativos do Laudo Pericial Contábil (NBC TP 01 (R1) e NBC PP 01 (R1)); Requisitos Intrínsecos e Rigor Científico; Responsabilidade Legal e Ética do Perito; Padrão de Rastreabilidade e Arquivo-Mestre de Papéis de Trabalho (Working Papers). |
| Módulo 6: Planilha Excel: Passo a Passo da Apuração de Haveres | Domínio técnico e aplicação prática de: Arquitetura e Modelagem Financeira da Planilha de Apuração no Excel e VBA; Padrão Cromático, Tipografia e Convenções de Células; Fórmulas de Controle de Consistência Contábil; Mapeamento Célula a Célula, Fórmulas e Arquitetura das 12 Abas Mestras. |
| Módulo 7: Referências Bibliográficas, Quadro Normativo, Precedentes Jurisprudenciais e Glossário Forense | Domínio técnico e aplicação prática de: Quadro Normativo e Legal Consolidado e Comentado; Código Civil Brasileiro (Lei nº 10.406/2002), Análise Exegética dos Arts. 1.028 a 1.038 e Anteprojeto de Reforma; Código de Processo Civil (Lei nº 13.105/2015), O Procedimento Especial da Dissolução Parcial (Arts. 599 a 609), Tutelas Provisórias e Negócios Processuais; Lei das Sociedades por Ações (Lei nº 6.404/1976) e sua Aplicação nas S/A Fechadas de Vínculo Pessoal. |
4. Metodologia de Cálculo Pericial e Auditoria Técnica
A execução da perícia bancária e financeira em Apuração de Haveres e Dissolução Parcial segue etapas objetivas de verificação documental e apuração contábil. O trabalho técnico divide-se em quatro fases:
Passo 1: Exame Documental e Premissas
Levantamento dos instrumentos contratuais, documentos processuais e normativos aplicáveis a fundamentos contratuais e apuração de haveres, validando os parâmetros iniciais da apuração.
Passo 2: Auditoria Normativa e Técnica
Verificação técnica referente a principais teses revisionais na apuração de haveres, confrontando os critérios praticados com a legislação de regência e o entendimento jurisprudencial consolidado.
Passo 3: Modelagem e Memória de Cálculo
Desenvolvimento de planilhas periciais auditáveis abrangendo jurisprudência essencial: STJ, STF e tjs na apuração de haveres, com demonstração analítica das premissas, evolução de saldos e diferenças apuradas.
Passo 4: Laudo Pericial e Quesitos (Art. 473 CPC)
Elaboração do laudo pericial ou parecer técnico contemplando referências bibliográficas, quadro normativo, precedentes jurisprudenciais e glossário forense, com respostas fundamentadas aos quesitos das partes e do juízo nos termos do artigo 473 do CPC.
5. Campo de Atuação e Honorários em Apuração de Haveres e Dissolução Parcial
A atuação técnica em Apuração de Haveres e Dissolução Parcial, inserida na trilha de Crédito e Operações Comerciais PJ, compreende tanto as nomeações judiciais pelo juízo quanto a prestação de serviços de assistência técnica e consultoria especializada para escritórios de advocacia, empresas e tomadores de crédito.
Os profissionais qualificados nesta área elaboram pareceres prévios para instrução de petições iniciais, impugnações ao cumprimento de sentença, laudos periciais judiciais e pareceres técnicos. Os honorários periciais e de assistência técnica nessa especialidade situam-se habitualmente entre R$ 12.000,00 e R$ 60.000,00 por perícia societária de apuração de haveres, conforme a extensão do período auditado, o volume documental e a complexidade metodológica da demanda.
6. Dúvidas Frequentes (FAQ)
Para quem é indicado o Curso Apuração de Haveres e Dissolução Parcial?
O curso é voltado a peritos judiciais, assistentes técnicos, contadores, economistas, administradores, advogados e atuários que buscam dominar Apuração de Haveres e Dissolução Parcial com aplicação prática imediata.
O que você aprenderá neste curso?
Você dominará fundamentos contratuais e apuração de haveres, principais teses revisionais na apuração de haveres, jurisprudência essencial: STJ, STF e tjs na apuração de haveres, além de ferramentas práticas, planilhas editáveis e modelos técnicos aplicáveis à atividade pericial.
O certificado emitido é válido perante os Tribunais de Justiça?
Sim. O certificado emitido pela PeríciaBR atende à legislação sobre cursos livres, sendo aceito para comprovação de qualificação técnica no cadastro de peritos dos Tribunais de Justiça estaduais e federais.
