
Recuperação de Créditos Tributários
Domine a perícia bancária e financeira aplicada a Recuperação de Créditos Tributários. Aprenda a auditar fundamentos da recuperação de créditos e segurança jurídica, recuperação de tributos federais (pis, cofins, irpj e csll), recuperação de créditos previdenciários (INSS patronal 20%, rat/fap, terceiros/sistema s, verbas indenizatórias, esocial e efd-reinf), modelar cálculos em planilhas auditáveis e elaborar laudos periciais segundo o Art. 473 do CPC.
1. O que é a perícia em Recuperação de Créditos Tributários e panorama de mercado
A recuperação de indébitos tributários no ordenamento jurídico brasileiro representa um dos campos de maior complexidade, sofisticação teórica e relevância prática do Direito Tributário e da Auditoria Fiscal Corporativa. Longe de constituir mera oportunidade contingente de recomposição de caixa ou arranjo contábil simplista, o indébito tributário ostenta a natureza jurídica de direito subjetivo fundamental patrimonial do contribuinte, alicerçado nos pilares pétreos do Estado Democrático de Direito.
Para a qual a atuação do advogado parecerista, do tributarista sênior e do auditor fiscal seja irretocável perante o Judiciário e a Receita Federal, faz-se indispensável dissecar a ontologia da obrigação tributária, compreendendo as anomalias e desvios na subsunção normativa o qual convertem a cobrança fiscal em exação ilícita, outorgando ao sujeito passivo a pretensão irrenunciável à repetição do indébito.
Destaque da Cartilha Técnica: “No Estado Democrático de Direito, a relação jurídico-tributária possui natureza estritamente obrigacional e de direito público, pautada pela igualdade jurídica entre as partes sob a égide da lei. O Fisco não ostenta poder arbitrário para exigir exações desprovidas de causa legítima, sua atuação é integralmente vinculada e subordinada à Constituição Federal e ao Código Tributário Nacional.”
Para o perito do juízo e o assistente técnico, o domínio de Recuperação de Créditos Tributários viabiliza a elaboração de laudos periciais, pareceres técnicos e memórias de cálculo estruturadas, atendendo às demandas de varas cíveis, empresariais, federais e câmaras de arbitragem.
2. A Mecânica da Perícia em Recuperação de Créditos Tributários
Os eixos operacionais que compõem a auditoria pericial em Recuperação de Créditos Tributários conectam a base normativa, os procedimentos de verificação contábil e a modelagem matemática, conforme demonstrado a seguir:
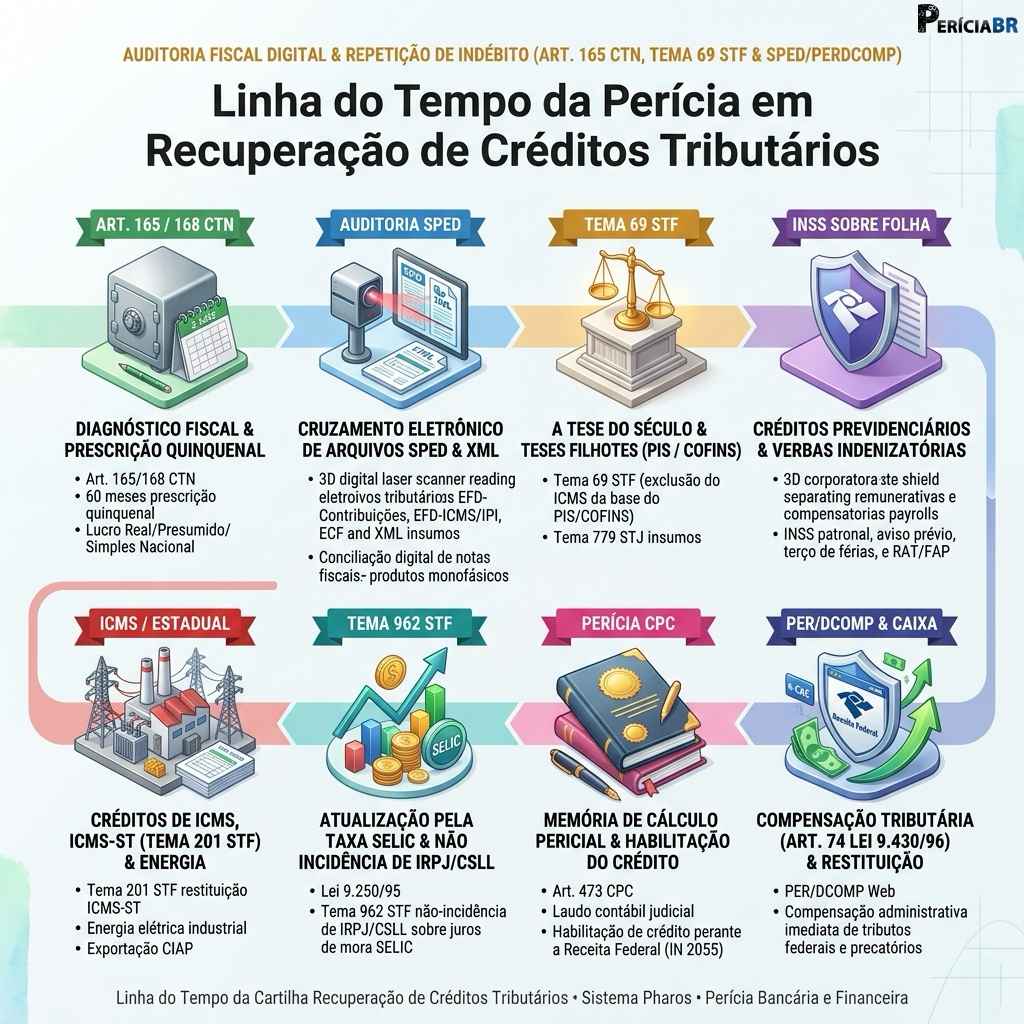
Ao estruturar o trabalho técnico em Recuperação de Créditos Tributários, o profissional conduz a análise por etapas encadeadas: fundamentos da recuperação de créditos e segurança jurídica (Eixo 1), recuperação de tributos federais (pis, cofins, irpj e csll) (Eixo 2), recuperação de créditos previdenciários (INSS patronal 20%, rat/fap, terceiros/sistema s, verbas indenizatórias, esocial e efd-reinf) (Eixo 3), recuperação de tributos estaduais (icms, icms-st, tusd/tust, difal, energia elétrica, créditos acumulados e itcmd) (Eixo 4), recuperação de tributos municipais (issqn, iptu e itbi) (Eixo 5), consolidando os resultados em planilhas eletrônicas auditáveis e no laudo ou parecer técnico conclusivo conforme o artigo 473 do CPC.
3. As Competências Práticas Módulo a Módulo
O conteúdo programático do curso abrange os fundamentos normativos, procedimentos de auditoria contábil e financeira, planilhas eletrônicas de cálculo e modelos de laudos e quesitos:
| Módulo de Especialização | Habilidades Técnicas e Instrumentais Desenvolvidas |
|---|---|
| Módulo 1: Fundamentos da Recuperação de Créditos e Segurança Jurídica | Domínio técnico e aplicação prática de: . Teoria Geral do Indébito Tributário e Ontologia da Obrigação Fiscal; . A Relação Jurídico-Tributária sob a ótica da Doutrina Clássica e Contemporânea; A) A Contribuição da Doutrina Clássica e Contemporânea; B) Mapeamento Doutrinário Comparado da Repetição do Indébito. |
| Módulo 2: Recuperação de Tributos Federais (PIS, COFINS, IRPJ e CSLL) | Domínio técnico e aplicação prática de: . A “Tese do Século” – Exclusão do ICMS da Base de Cálculo do PIS e da COFINS (Tema 69 do STF – RE 574.706/WM); . O Conceito Constitucional de Receita e a Inadmissibilidade dos Ingressos Transitórios; . O Acórdão Histórico do Tema 69/STF e a Tese Vinculante; A Regra de Modulação Temporal de Efeitos (Julgamento de 13/05/2021). |
| Módulo 3: Recuperação de Créditos Previdenciários (INSS Patronal 20%, RAT/FAP, Terceiros/Sistema S, Verbas Indenizatórias, eSocial e EFD-Reinf) | Domínio técnico e aplicação prática de: . Arcabouço Constitucional e Legislação de Custeio da Seguridade Social; . O Artigo 195, I, “a” da CF/88 e a Matriz da Lei nº 8.212/1991; . A Trava da Habitualidade e da Natureza Contraprestacional; Requisitos Cumulativos para Incidência da Contribuição Previdenciária. |
| Módulo 4: Recuperação de Tributos Estaduais (ICMS, ICMS-ST, TUSD/TUST, DIFAL, Energia Elétrica, Créditos Acumulados e ITCMD) | Domínio técnico e aplicação prática de: . O ICMS na Matriz Constitucional, a Lei Kandir (LC 87/1996) e a Dinâmica da Não-Cumulatividade; . O Princípio Constitucional da Não-Cumulatividade (Art. 155, § 2º, I da CF/88); A Engenharia do Cálculo “Por Dentro” (Artigo 13, § 1º, I da LC nº 87/1996); Tabela Comparativa de Técnicas de Cálculo do Imposto. |
| Módulo 5: Recuperação de Tributos Municipais (ISSQN, IPTU e ITBI) | Domínio técnico e aplicação prática de: A Inconstitucionalidade da Incidência sobre Atividades Não Previstas; . Incidência Exclusiva do ISSQN sobre Software e SaaS (ADIs 5659 e 5737 do STF); . O Conflito Espacial de Competência e a Inconstitucionalidade do CPOM (Tema 1.020 do STF); A Inconstitucionalidade do Cadastro de Prestadores de Outros Municípios (CPOM). |
| Módulo 6: O Processo Administrativo de Recuperação (Passo a Passo e Sistemas) | Domínio técnico e aplicação prática de: . O Rito Administrativo de Repetição e Compensação no Código Tributário Nacional e Leis Especiais; . As Modalidades de Devolução do Indébito Tributário; . Prazos Decadenciais, Prescricionais e Homologação Tácita; . O Limite Mensal de Compensação de Créditos Judiciais (Lei nº 14.873/2024 e Portaria RFB nº 389/2024). |
| Módulo 7: Estudos de Caso Práticos e Análise de Viabilidade (50 Casos de Sucesso com Fundamentação Doutrinária, Prática e Bibliográfica) | Domínio técnico e aplicação prática de: . Metodologia de Auditoria, Compliance e Embasamento Doutrinário dos 50 Estudos de Caso; . Bloco I: Indústria & Manufatura (casos 1 a 8); ESTUDO DE CASO 1: Indústria Têxtil e de Confecções (Lucro Real); ESTUDO DE CASO 2: Indústria Química e Petroquímica (Lucro Real). |
| Módulo 8: Modelos de Petições e Pedidos Administrativos (Peças Prático-Processuais Exaustivas) | Domínio técnico e aplicação prática de: . Guia de Emprego e Padronização das Peças Prático-processuais; . MODELO 1: Pedido Administrativo de Habilitação de Crédito Judicial (IN RFB nº 2.055/2021); Habilitação de Crédito Decorrente de Decisão Judicial Transitada em Julgado; I. dos Fatos e do Título Judicial. |
4. Metodologia de Cálculo Pericial e Auditoria Técnica
A execução da perícia bancária e financeira em Recuperação de Créditos Tributários segue etapas objetivas de verificação documental e apuração contábil. O trabalho técnico divide-se em quatro fases:
Passo 1: Exame Documental e Premissas
Levantamento dos instrumentos contratuais, documentos processuais e normativos aplicáveis a fundamentos da recuperação de créditos e segurança jurídica, validando os parâmetros iniciais da apuração.
Passo 2: Auditoria Normativa e Técnica
Verificação técnica referente a recuperação de tributos federais (pis, cofins, irpj e csll), confrontando os critérios praticados com a legislação de regência e o entendimento jurisprudencial consolidado.
Passo 3: Modelagem e Memória de Cálculo
Desenvolvimento de planilhas periciais auditáveis abrangendo recuperação de créditos previdenciários (INSS patronal 20%, rat/fap, terceiros/sistema s, verbas indenizatórias, esocial e efd-reinf), com demonstração analítica das premissas, evolução de saldos e diferenças apuradas.
Passo 4: Laudo Pericial e Quesitos (Art. 473 CPC)
Elaboração do laudo pericial ou parecer técnico contemplando bibliografia de referência e fontes legais, com respostas fundamentadas aos quesitos das partes e do juízo nos termos do artigo 473 do CPC.
5. Campo de Atuação e Honorários em Recuperação de Créditos Tributários
A atuação técnica em Recuperação de Créditos Tributários, inserida na trilha de Tributário, Previdenciário e Trabalhista, compreende tanto as nomeações judiciais pelo juízo quanto a prestação de serviços de assistência técnica e consultoria especializada para escritórios de advocacia, empresas e tomadores de crédito.
Os profissionais qualificados nesta área elaboram pareceres prévios para instrução de petições iniciais, impugnações ao cumprimento de sentença, laudos periciais judiciais e pareceres técnicos. Os honorários periciais e de assistência técnica nessa especialidade situam-se habitualmente entre R$ 8.000,00 e R$ 40.000,00 por apuração de indébito fiscal e cruzamento SPED/EFD, conforme a extensão do período auditado, o volume documental e a complexidade metodológica da demanda.
6. Dúvidas Frequentes (FAQ)
Para quem é indicado o Curso Recuperação de Créditos Tributários?
O curso é voltado a peritos judiciais, assistentes técnicos, contadores, economistas, administradores, advogados e atuários que buscam dominar Recuperação de Créditos Tributários com aplicação prática imediata.
O que você aprenderá neste curso?
Você dominará fundamentos da recuperação de créditos e segurança jurídica, recuperação de tributos federais (pis, cofins, irpj e csll), recuperação de créditos previdenciários (INSS patronal 20%, rat/fap, terceiros/sistema s, verbas indenizatórias, esocial e efd-reinf), além.
O certificado emitido é válido perante os Tribunais de Justiça?
Sim. O certificado emitido pela PeríciaBR atende à legislação sobre cursos livres, sendo aceito para comprovação de qualificação técnica no cadastro de peritos dos Tribunais de Justiça estaduais e federais.
