
Balanço de Determinação e Avaliação Pericial
Domine a perícia bancária e financeira aplicada a Balanço de Determinação e Avaliação Pericial. Aprenda a auditar fundamentos do balanço de determinação, principais teses revisionais do balanço de determinação, jurisprudência essencial: STJ, STF e tjs do balanço de determinação 113/2021, modelar cálculos em planilhas auditáveis e elaborar laudos periciais segundo o Art. 473 do CPC.
1. O que é a perícia em Balanço de Determinação e Avaliação Pericial e panorama de mercado
O balanço de determinação constitui um demonstrativo contábil-pericial de natureza especial, extraordinária e de finalidade liquidatória fictícia (ou ideal), cuja elaboração destina-se a mensurar com exatidão científica e rigor matemático a real situação patrimonial e a efetiva riqueza líquida de uma sociedade empresária em uma data-base estrita, peremptória e imutável. Trata-se de um instrumento técnico concebido para operar uma verdadeira “fotografia patrimonial a valor de mercado” da empresa no momento exato em o qual ocorre o desfazimento do vínculo societário em relação a um ou mais sócios, ou quando se impõe a reestruturação patrimonial provocada por passivos financeiros litigiosos.1
Diferentemente das demonstrações contábeis ordinárias de encerramento de exercício social – concebidas e estruturadas sob o postulado dogmático da continuidade da entidade (going concern) e estritamente balizadas por convenções fiscais, regras de conservadorismo prudencial e pelo critério do custo histórico amortizado – , o balanço de determinação parte da premissa da liquidação fictícia integral do patrimônio social. Sob essa ótica pericial, simula-se a venda hipotética de todos os bens e direitos do ativo a preço de saída (exit price) no mercado e a satisfação integral e imediata de todas as obrigações e contingências do passivo exigível na data da resolução, revelando o saldo líquido real o qual seria partilhado entre os titulares do capital social.2
Destaque da Cartilha Técnica: “A gênese jurídica e contábil do balanço de determinação repousa no indispensável de garantir a equidade distributiva na dissolução parcial de sociedades e afastar, de modo absoluto, o enriquecimento sem causa de qualquer das partes envolvidas, vedado expressamente pelo artigo 884 do Código Civil Brasileiro. Nas sociedades empresárias de responsabilidade limitada e nas companhias fechadas, a contabilidade societária convencional não tem como objetivo precípuo refletir o valor econômico venal da empresa, mas sim apurar o resultado periódico para fins de distribuição de dividendos e cumprimento de obrigações fiscais perante o Fisco.”
Para o perito do juízo e o assistente técnico, o domínio de Balanço de Determinação e Avaliação Pericial viabiliza a elaboração de laudos periciais, pareceres técnicos e memórias de cálculo estruturadas, atendendo às demandas de varas cíveis, empresariais, federais e câmaras de arbitragem.
2. A Mecânica da Perícia em Balanço de Determinação e Avaliação Pericial
Os eixos operacionais que compõem a auditoria pericial em Balanço de Determinação e Avaliação Pericial conectam a base normativa, os procedimentos de verificação contábil e a modelagem matemática, conforme demonstrado a seguir:
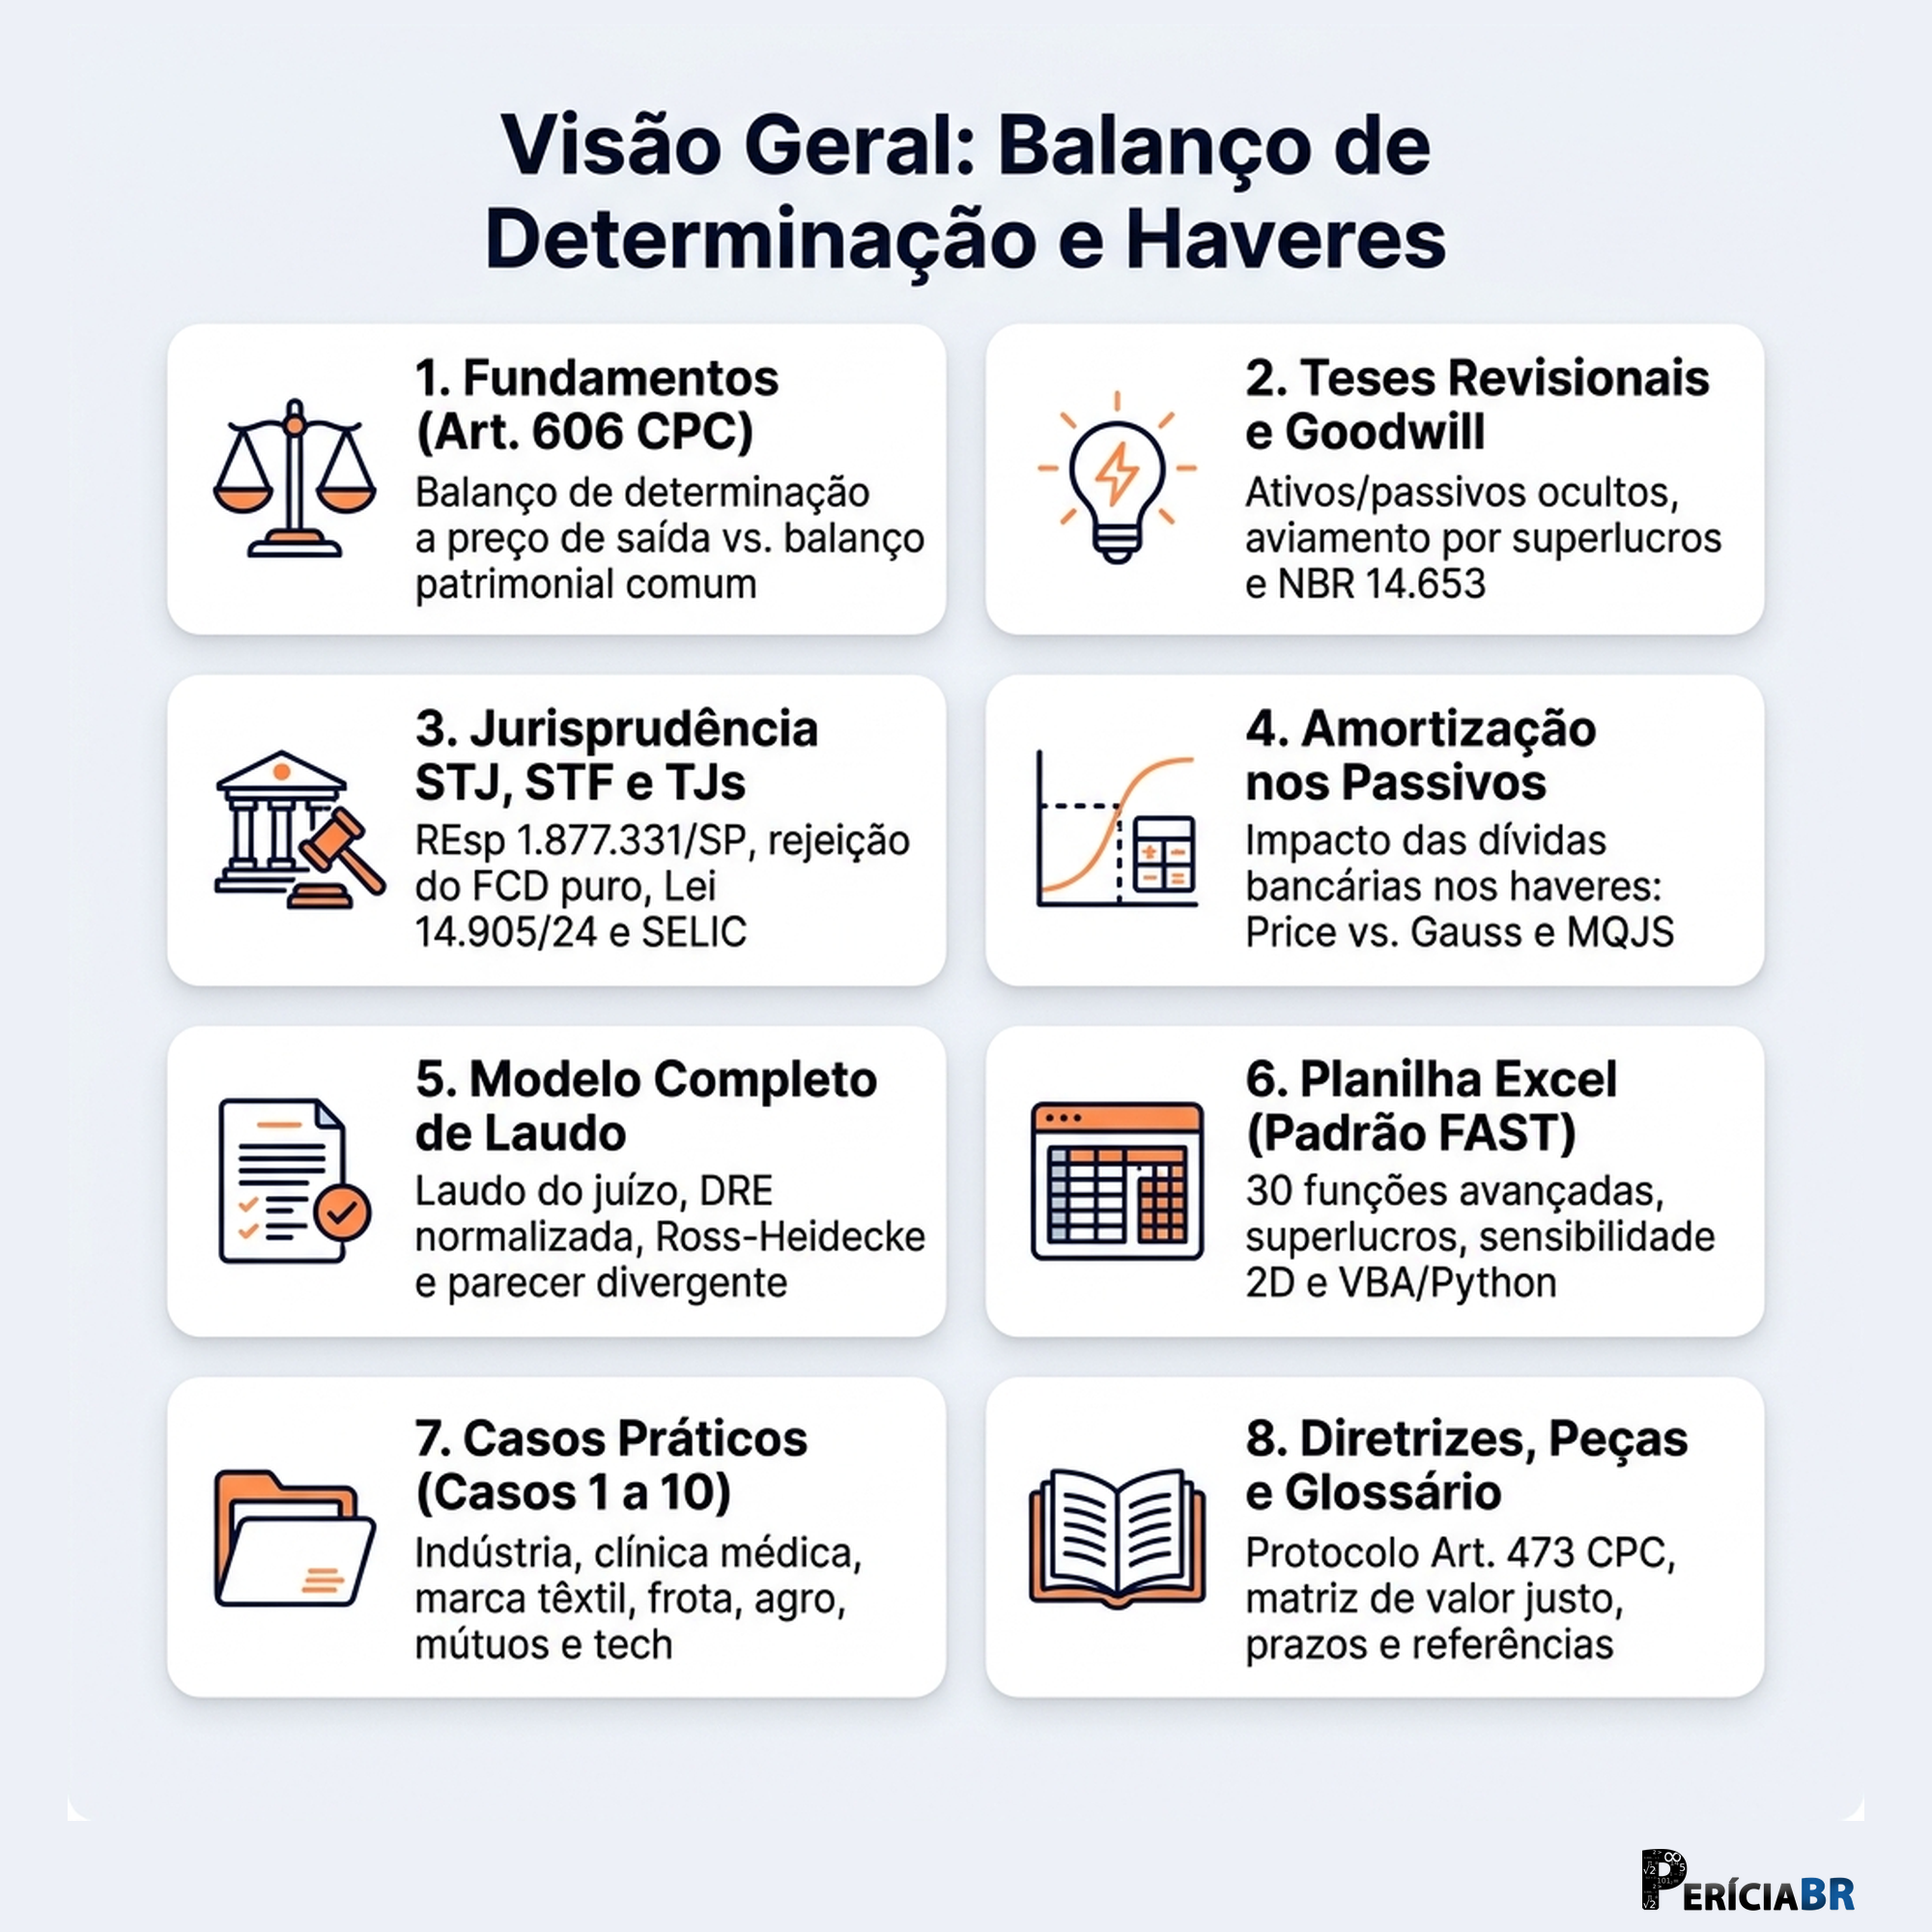
Ao estruturar o trabalho técnico em Balanço de Determinação e Avaliação Pericial, o profissional conduz a análise por etapas encadeadas: fundamentos do balanço de determinação (Eixo 1), principais teses revisionais do balanço de determinação (Eixo 2), jurisprudência essencial: STJ, STF e tjs do balanço de determinação 113/2021 (Eixo 3), modelo completo de laudo pericial do balanço de determinação (Eixo 4), planilha Excel: passo a passo do balanço de determinação (Eixo 5), consolidando os resultados em planilhas eletrônicas auditáveis e no laudo ou parecer técnico conclusivo conforme o artigo 473 do CPC.
3. As Competências Práticas Módulo a Módulo
O conteúdo programático do curso abrange os fundamentos normativos, procedimentos de auditoria contábil e financeira, planilhas eletrônicas de cálculo e modelos de laudos e quesitos:
| Módulo de Especialização | Habilidades Técnicas e Instrumentais Desenvolvidas |
|---|---|
| Módulo 1: Fundamentos do Balanço de Determinação | Domínio técnico e aplicação prática de: Definição, Conceito e Aplicação na Perícia Revisional Bancária e Financeira; Origem Dogmática e o Princípio da Justiça Distributiva Societária; Modalidades de Resolução Societária Vinculadas ao Balanço de Determinação; A Intersecção Estratégica com a Perícia Revisional Bancária e Financeira. |
| Módulo 2: Principais Teses Revisionais do Balanço de Determinação | Domínio técnico e aplicação prática de: Identificação de Ativos e Passivos Ocultos; Ativos Ocultos: Conceituação, Diagnóstico e Auditoria Pericial; Passivos Ocultos e Contingenciais na Perícia Societária; Procedimentos de Circularização e Auditoria Externa (NBC TA 505 / NBC TP 01). |
| Módulo 3: Jurisprudência Essencial: STJ, STF e TJs do Balanço de Determinação 113/2021 | Domínio técnico e aplicação prática de: Jurisprudência do STJ: Os Julgados Paradigmáticos REsp 1.877.331/SP e REsp 2.063.134/MG; O Julgamento Paradigmático do REsp 1.877.331/SP; O REsp 2.063.134/MG e a Impossibilidade de Aplicação do FCD como Sanção; A Linha Evolutiva no STJ e a Súmula 265 do STF. |
| Módulo 4: Modelo Completo de Laudo Pericial do Balanço de Determinação | Domínio técnico e aplicação prática de: Diretrizes Normativas e Estrutura Dogmática do Laudo e do Parecer (NBC TP 01 (R1) e CPC); O Papel Dogmático do Parecer Técnico Divergente e os Esclarecimentos Complementares; Quadro 5.1: Matriz de Quesitos Periciais Estratégicos e Diretrizes de Resposta sob a NBC TP 01 (R1); Proposta de Honorários Periciais e Estimativa de Horas Técnicas (NBC PP 01 (R1) e art. 465 do CPC). |
| Módulo 5: Planilha Excel: Passo a Passo do Balanço de Determinação | Domínio técnico e aplicação prática de: Arquitetura e Engenharia de Modelagem Pericial em Abas Funcionais (FAST Standard); Padrão Cromático, Hierarquia Visual e Validação de Dados (FAST Standard); Catálogo Analítico de 30 Fórmulas e Funções Avançadas do Excel para Perícia Financeira; Passo a Passo de Programação Mês a Mês das Células: Price vs. Gauss vs. MQJS vs. SAC. |
| Módulo 6: Casos Práticos de Apuração de Haveres e Ajustes do Balanço de Determinação | Domínio técnico e aplicação prática de: Caso 1: Dissolução por Óbito de Sócio em Indústria de Calçados (Calçados Couro Real Ltda.); Ficha Cadastral, Dados Processuais e Enquadramento Societário; Pontos Controvertidos, Quesitos Estratégicos e Respostas Técnicas do Perito; Memória de Cálculo Analítica e Procedimentos Avaliatórios Periciais. |
| Módulo 7: Diretrizes Avançadas, Instrumentos Práticos e Referências do Balanço de Determinação | Domínio técnico e aplicação prática de: Checklist e Protocolo Operacional de Diligências Periciais (Art. 473, § 3º do CPC e NBC TP 01 (R1)); Modelos de Peças Processuais e Instrumentos Periciais Aplicados; Modelo de Termo de Início de Diligências e Requisição Documental; Modelo de Petição de Proposta de Honorários Periciais Fundamentada (Art. 465 do CPC e NBC PP 01 (R1)). |
4. Metodologia de Cálculo Pericial e Auditoria Técnica
A execução da perícia bancária e financeira em Balanço de Determinação e Avaliação Pericial segue etapas objetivas de verificação documental e apuração contábil. O trabalho técnico divide-se em quatro fases:
Passo 1: Exame Documental e Premissas
Levantamento dos instrumentos contratuais, documentos processuais e normativos aplicáveis a fundamentos do balanço de determinação, validando os parâmetros iniciais da apuração.
Passo 2: Auditoria Normativa e Técnica
Verificação técnica referente a principais teses revisionais do balanço de determinação, confrontando os critérios praticados com a legislação de regência e o entendimento jurisprudencial consolidado.
Passo 3: Modelagem e Memória de Cálculo
Desenvolvimento de planilhas periciais auditáveis abrangendo jurisprudência essencial: STJ, STF e tjs do balanço de determinação 113/2021, com demonstração analítica das premissas, evolução de saldos e diferenças apuradas.
Passo 4: Laudo Pericial e Quesitos (Art. 473 CPC)
Elaboração do laudo pericial ou parecer técnico contemplando diretrizes avançadas, instrumentos práticos e referências do balanço de determinação, com respostas fundamentadas aos quesitos das partes e do juízo nos termos do artigo 473 do CPC.
5. Campo de Atuação e Honorários em Balanço de Determinação e Avaliação Pericial
A atuação técnica em Balanço de Determinação e Avaliação Pericial, inserida na trilha de Perícias Especiais, compreende tanto as nomeações judiciais pelo juízo quanto a prestação de serviços de assistência técnica e consultoria especializada para escritórios de advocacia, empresas e tomadores de crédito.
Os profissionais qualificados nesta área elaboram pareceres prévios para instrução de petições iniciais, impugnações ao cumprimento de sentença, laudos periciais judiciais e pareceres técnicos. Os honorários periciais e de assistência técnica nessa especialidade situam-se habitualmente entre R$ 10.000,00 e R$ 50.000,00 por levantamento de Balanço Especial de Determinação, conforme a extensão do período auditado, o volume documental e a complexidade metodológica da demanda.
6. Dúvidas Frequentes (FAQ)
Para quem é indicado o Curso Balanço de Determinação e Avaliação Pericial?
O curso é voltado a peritos judiciais, assistentes técnicos, contadores, economistas, administradores, advogados e atuários que buscam dominar Balanço de Determinação e Avaliação Pericial com aplicação prática imediata.
O que você aprenderá neste curso?
Você dominará fundamentos do balanço de determinação, principais teses revisionais do balanço de determinação, jurisprudência essencial: STJ, STF e tjs do balanço de determinação 113/2021, além de ferramentas práticas, planilhas editáveis e modelos técnicos aplicáveis à atividade.
O certificado emitido é válido perante os Tribunais de Justiça?
Sim. O certificado emitido pela PeríciaBR atende à legislação sobre cursos livres, sendo aceito para comprovação de qualificação técnica no cadastro de peritos dos Tribunais de Justiça estaduais e federais.
