
Perícia Revisional em Conta Corrente
Capacitação completa em Perícia Revisional em Conta Corrente. Domine fundamentos contratuais e de conta corrente: tipos, características, evolução histórica e a relação com o CDC, principais teses revisionais de conta corrente (capitalização de juros, tarifas não contratadas, comissão de permanência e venda casada), jurisprudência essencial: STJ, STF e tjs aplicada à conta corrente, aplique planilhas editáveis e elabore laudos e pareceres técnicos fundamentados segundo o Art. 473 do CPC.
1. Fundamentos de Perícia Revisional em Conta Corrente e panorama de mercado
A evolução histórica do contrato de conta corrente confunde-se com a própria gênese, monetização e escrituração do sistema bancário moderno. Originalmente concebido no direito comercial italiano medieval como conto corrente mercantil, o instituto destinava-se a registrar remessas recíprocas e continuadas entre mercadores. Sob essa matriz primitiva, os créditos e débitos individuais perdiam sua exigibilidade isolada para convolar-se em um saldo final líquido e exigível unicamente no encerramento da avença ou ao fim de cada período de compensação.
Com a consolidação do capitalismo financeiro no século XX e a subsequente revolução digital do Sistema Financeiro Nacional (SFN), a figura jurídica transmutou-se estruturalmente para a conta corrente bancária de depósitos. Nela, a instituição financeira assume o papel dúplice de custodiante dos haveres do depositante e mandatária mandatória para a execução ininterrupta de fluxos de pagamentos, liquidações, transferências e concessões de crédito instantâneo.
Destaque da Cartilha Técnica: “1. Depósito Irregular de Dinheiro (art. 645 c/c art. 586 do Código Civil): Ao receber os recursos do correntista, o banco adquire a propriedade fiduciária dos valores fungíveis, obrigando-se a restituir equivalente quantia quando solicitada pelo depositante.”
Para o perito do juízo e o assistente técnico, o domínio de Perícia Revisional em Conta Corrente viabiliza a elaboração de laudos periciais, pareceres técnicos e memórias de cálculo estruturadas, atendendo às demandas de varas cíveis, empresariais, federais e câmaras de arbitragem.
2. A Mecânica Operacional de Perícia Revisional em Conta Corrente
Os eixos operacionais que compõem Perícia Revisional em Conta Corrente conectam a base normativa, os procedimentos de verificação técnica e a modelagem quantitativa, conforme demonstrado a seguir:
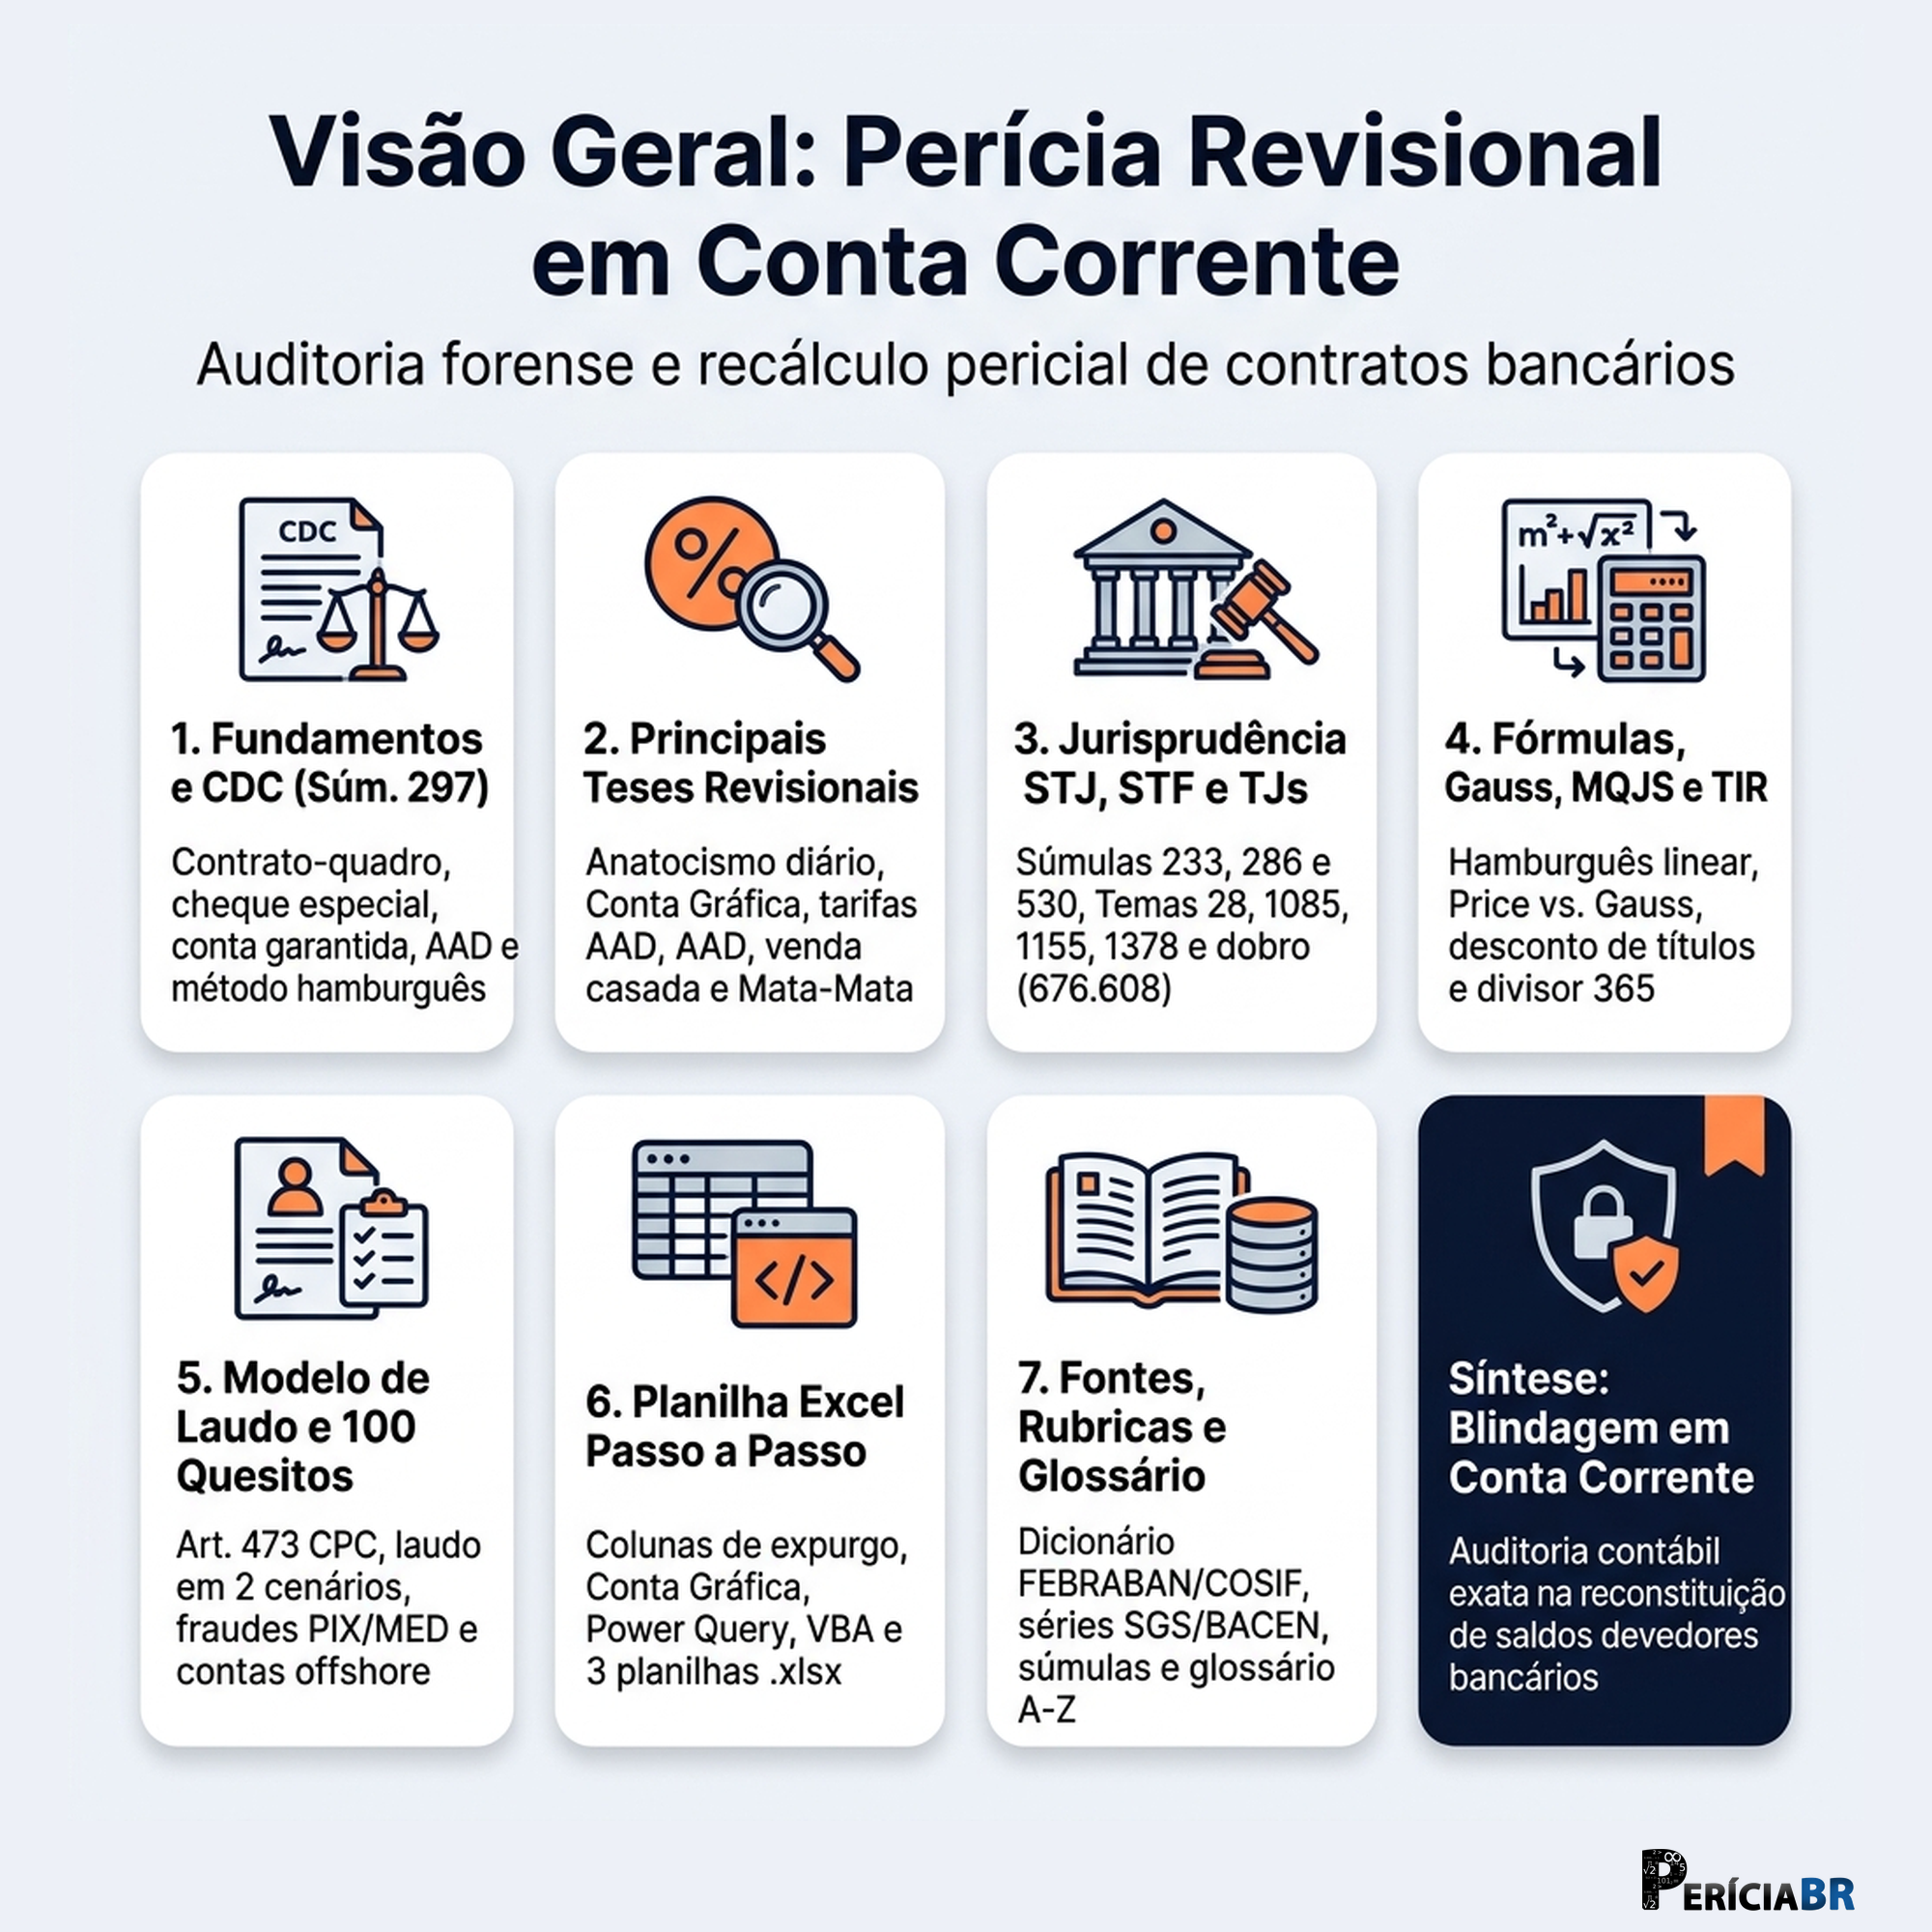
Ao estruturar o trabalho técnico em Perícia Revisional em Conta Corrente, o profissional conduz a análise por etapas encadeadas: fundamentos contratuais e de conta corrente: tipos, características, evolução histórica e a relação com o CDC (Eixo 1), principais teses revisionais de conta corrente (capitalização de juros, tarifas não contratadas, comissão de permanência e venda casada) (Eixo 2), jurisprudência essencial: STJ, STF e tjs aplicada à conta corrente (Eixo 3), fórmulas financeiras aplicadas à perícia e metodologias de cálculo de amortização de conta corrente (Eixo 4), modelo completo de laudo bancário e financeiro, pareceres técnicos e quesitação judicial estratégica em conta corrente (Eixo 5), consolidando os resultados em planilhas eletrônicas auditáveis e no laudo ou parecer técnico conclusivo conforme o artigo 473 do CPC.
3. As Competências Práticas Módulo a Módulo
O conteúdo programático do curso abrange os fundamentos normativos, procedimentos de auditoria contábil e financeira, planilhas eletrônicas de cálculo e modelos de laudos e quesitos:
| Módulo de Especialização | Habilidades Técnicas e Instrumentais Desenvolvidas |
|---|---|
| Módulo 1: Fundamentos Contratuais e de Conta Corrente: Tipos, Características, Evolução Histórica e a Relação com o CDC | Domínio técnico e aplicação prática de: Evolução Histórica, Natureza Dogmática e Estrutura da Conta Corrente Bancária; A Arquitetura do Contrato-Quadro e a Teoria dos Contratos Conexos/Coligados; Tipologia Regulatória e Espécies de Contas Bancárias (Resoluções CMN/BACEN); Abertura de Crédito Rotativo: Cheque Especial, Conta Garantida e Adiantamento a Depositante (AAD). |
| Módulo 2: Principais Teses Revisionais de Conta Corrente (Capitalização de Juros, Tarifas Não Contratadas, Comissão de Permanência e Venda Casada) | Domínio técnico e aplicação prática de: A Evolução Histórica do Anatocismo: Da Súmula 121 do STF à MP 2.170-36/2001 e Súmulas 539/541 do STJ; A Metodologia Pericial da “Conta Gráfica” para Expurgo da Capitalização; Venda Casada de Seguros, Títulos de Capitalização e Consórcios (Tema 972/STJ); Tarifas Bancárias Abusivas, AAD e a Ilicitude de Tarifas Regulatórias no Cheque Especial. |
| Módulo 3: Jurisprudência Essencial: STJ, STF e TJs Aplicada à Conta Corrente | Domínio técnico e aplicação prática de: A Matriz do Sistema Gerenciador de Séries (SGS) do BACEN e as Séries Temporais Oficiais; O Fator de Discrepância (\(F_d\)), o Tema Repetitivo 1.378/STJ e os Critérios Numéricos de Abusividade; Prescrição e Decadência: A Regra de Transição do Código Civil e a Súmula 477 do STJ; O Dever de Exibição de Documentos e a Inversão do Ônus da Prova (Tema 42/STJ, Arts. 373, § 1º e 396-404 do CPC). |
| Módulo 4: Fórmulas Financeiras Aplicadas à Perícia e Metodologias de Cálculo de Amortização de Conta Corrente | Domínio técnico e aplicação prática de: A Metodologia Pericial de Descapitalização: Linearidade vs. Exponencialidade; O Método Hamburguês Tradicional (Bancário) e suas Fragilidades Anatocísticas; Metodologias de Expurgo em Conta Corrente: Gauss, Hamburguês Linear, MQJS e MAJS; A) Método de Gauss Aplicado à Conta Corrente (Conta Gráfica Linear). |
| Módulo 5: Modelo Completo de Laudo Bancário e Financeiro, Pareceres Técnicos e Quesitação Judicial Estratégica em Conta Corrente | Domínio técnico e aplicação prática de: Fundamentos da Prova Técnica Pericial nas Ações Bancárias; O Rigor Metodológico e os Requisitos Formais do Artigo 473 do CPC; Proposta de Honorários Periciais e Critérios de Dimensionamento; Tabela 5.1: Matriz de Dimensionamento de Honorários Periciais em Conta Corrente. |
| Módulo 6: Planilha Excel: Passo a Passo de Conta Corrente | Domínio técnico e aplicação prática de: Fórmulas e Programação de Células no Excel; Filtragem e Expurgo Contábil na Coluna F; Evolução do Saldo Retificado na Coluna G; Cálculo de Dias de Permanência na Coluna I. |
| Módulo 7: Referências Bibliográficas e Fontes de Conta Corrente | Domínio técnico e aplicação prática de: Legislação Federal e Marcos Regulatórios; Normas do Banco Central e do CMN; Jurisprudência e Súmulas dos Tribunais Superiores; Doutrina Jurídica e Financeira Recomendada. |
4. Metodologia de Cálculo Pericial e Auditoria Técnica
A execução técnica de Perícia Revisional em Conta Corrente segue etapas objetivas de verificação documental e apuração analítica. O trabalho profissional divide-se em quatro fases:
Passo 1: Exame Documental e Premissas
Levantamento dos instrumentos contratuais, documentos processuais e normativos aplicáveis a fundamentos contratuais e de conta corrente: tipos, características, evolução histórica e a relação com o CDC, validando os parâmetros iniciais da apuração.
Passo 2: Auditoria Normativa e Técnica
Verificação técnica referente a principais teses revisionais de conta corrente (capitalização de juros, tarifas não contratadas, comissão de permanência e venda casada), confrontando os critérios praticados com a legislação de regência e o entendimento jurisprudencial consolidado.
Passo 3: Modelagem e Memória de Cálculo
Desenvolvimento de planilhas periciais auditáveis abrangendo jurisprudência essencial: STJ, STF e tjs aplicada à conta corrente, com demonstração analítica das premissas, evolução de saldos e diferenças apuradas.
Passo 4: Laudo Pericial e Quesitos (Art. 473 CPC)
Elaboração do laudo pericial ou parecer técnico contemplando referências bibliográficas e fontes de conta corrente, com respostas fundamentadas aos quesitos das partes e do juízo nos termos do artigo 473 do CPC.
5. Campo de Atuação e Honorários em Perícia Revisional em Conta Corrente
A atuação técnica em Perícia Revisional em Conta Corrente, inserida na trilha de Crédito e Empréstimos PF, compreende tanto as nomeações judiciais pelo juízo quanto a prestação de serviços de assistência técnica e consultoria especializada para escritórios de advocacia, empresas e tomadores de crédito.
Os profissionais qualificados nesta área elaboram pareceres prévios para instrução de petições iniciais, impugnações ao cumprimento de sentença, laudos periciais judiciais e pareceres técnicos. Os honorários periciais e de assistência técnica nessa especialidade situam-se habitualmente entre R$ 4.500,00 e R$ 15.000,00 por reconstrução histórica de extratos bancários, conforme a extensão do período auditado, o volume documental e a complexidade metodológica da demanda.
6. Dúvidas Frequentes (FAQ)
Para quem é indicado o Curso Perícia Revisional em Conta Corrente?
O curso é voltado a peritos judiciais, assistentes técnicos, contadores, economistas, administradores, advogados e atuários que buscam dominar Perícia Revisional em Conta Corrente com aplicação prática imediata.
O que você aprenderá neste curso?
Você dominará fundamentos contratuais e de conta corrente: tipos, características, evolução histórica e a relação com o CDC, principais teses revisionais de conta corrente (capitalização de juros, tarifas não contratadas, comissão de permanência e venda casada), jurisprudência.
O certificado emitido é válido perante os Tribunais de Justiça?
Sim. O certificado emitido pela PeríciaBR atende à legislação sobre cursos livres, sendo aceito para comprovação de qualificação técnica no cadastro de peritos dos Tribunais de Justiça estaduais e federais.
