
Perito Administrador-Depositário
Capacitação completa em Perito Administrador-Depositário. Domine o enquadramento teórico-normativo do administrador-depositário, legislação aplicável, precedentes e temas repetitivos do STJ, o procedimento técnico pericial e o plano de administração, aplique planilhas editáveis e elabore laudos e pareceres técnicos fundamentados segundo o Art. 473 do CPC.
1. O papel do Perito Administrador-Depositário e panorama de atuação judicial
A penhora, enquanto ato expropriatório de natureza eminentemente coercitiva e executiva, passou por profunda reformulação estrutural com o advento do Código de Processo Civil de 2015 (Lei nº 13.105/2015)[1]. No regime anterior do Código de Processo Civil de 1973 (CPC/73), a constrição sobre estabelecimentos comerciais ou sobre o faturamento de empresas era tratada com extrema reserva pela jurisprudência e pela doutrina pátria, sendo qualificada como medida de ultima ratio absoluta, aproximando-se perigosamente de uma intervenção judicial drástica apta a decretar a falência de fato ou a paralisia operacional da sociedade devedora[6].
No modelo concebido pelo diploma processual de 1973, a penhora recaía primordialmente sobre bens físicos, estáticos e corpóreos do devedor (dinheiro em espécie, veículos, imóveis e bens móveis que guarneciam o estabelecimento), conforme a ordem legal estrita contida no antigo artigo 655 do CPC/73[6]. Quando as diligências restavam frustradas na localização de bens de liquidez imediata, o credor enfrentava o grave dilema de requerer a penhora do próprio estabelecimento comercial (antigo artigo 677 do CPC/73) ou a penhora de frutos e rendimentos de empresa (artigo 678 do CPC/73).
Destaque da Cartilha Técnica: “1. Nomeação Pro Forma do Devedor: Frequentemente nomeava-se o próprio sócio ou administrador da devedora como depositário, sem o estabelecimento de rotinas periciais de auditoria contábil, resultando em certidões inócuas, esvaziamento patrimonial fraudulento e ineficácia da tutela executiva[6].”
Para o perito do juízo e o assistente técnico, o domínio de Perito Administrador-Depositário viabiliza a elaboração de laudos periciais, pareceres técnicos e memórias de cálculo estruturadas, atendendo às demandas de varas cíveis, empresariais, federais e câmaras de arbitragem.
2. A Dinâmica Operacional do Perito Administrador-Depositário
Os eixos de atuação do Perito Administrador-Depositário articulam o cumprimento do mandado judicial de penhora de faturamento ou empresa (Arts. 862 a 869 do CPC), o plano de administração, a arrecadação mensal e a prestação de contas ao juízo, conforme demonstrado a seguir:
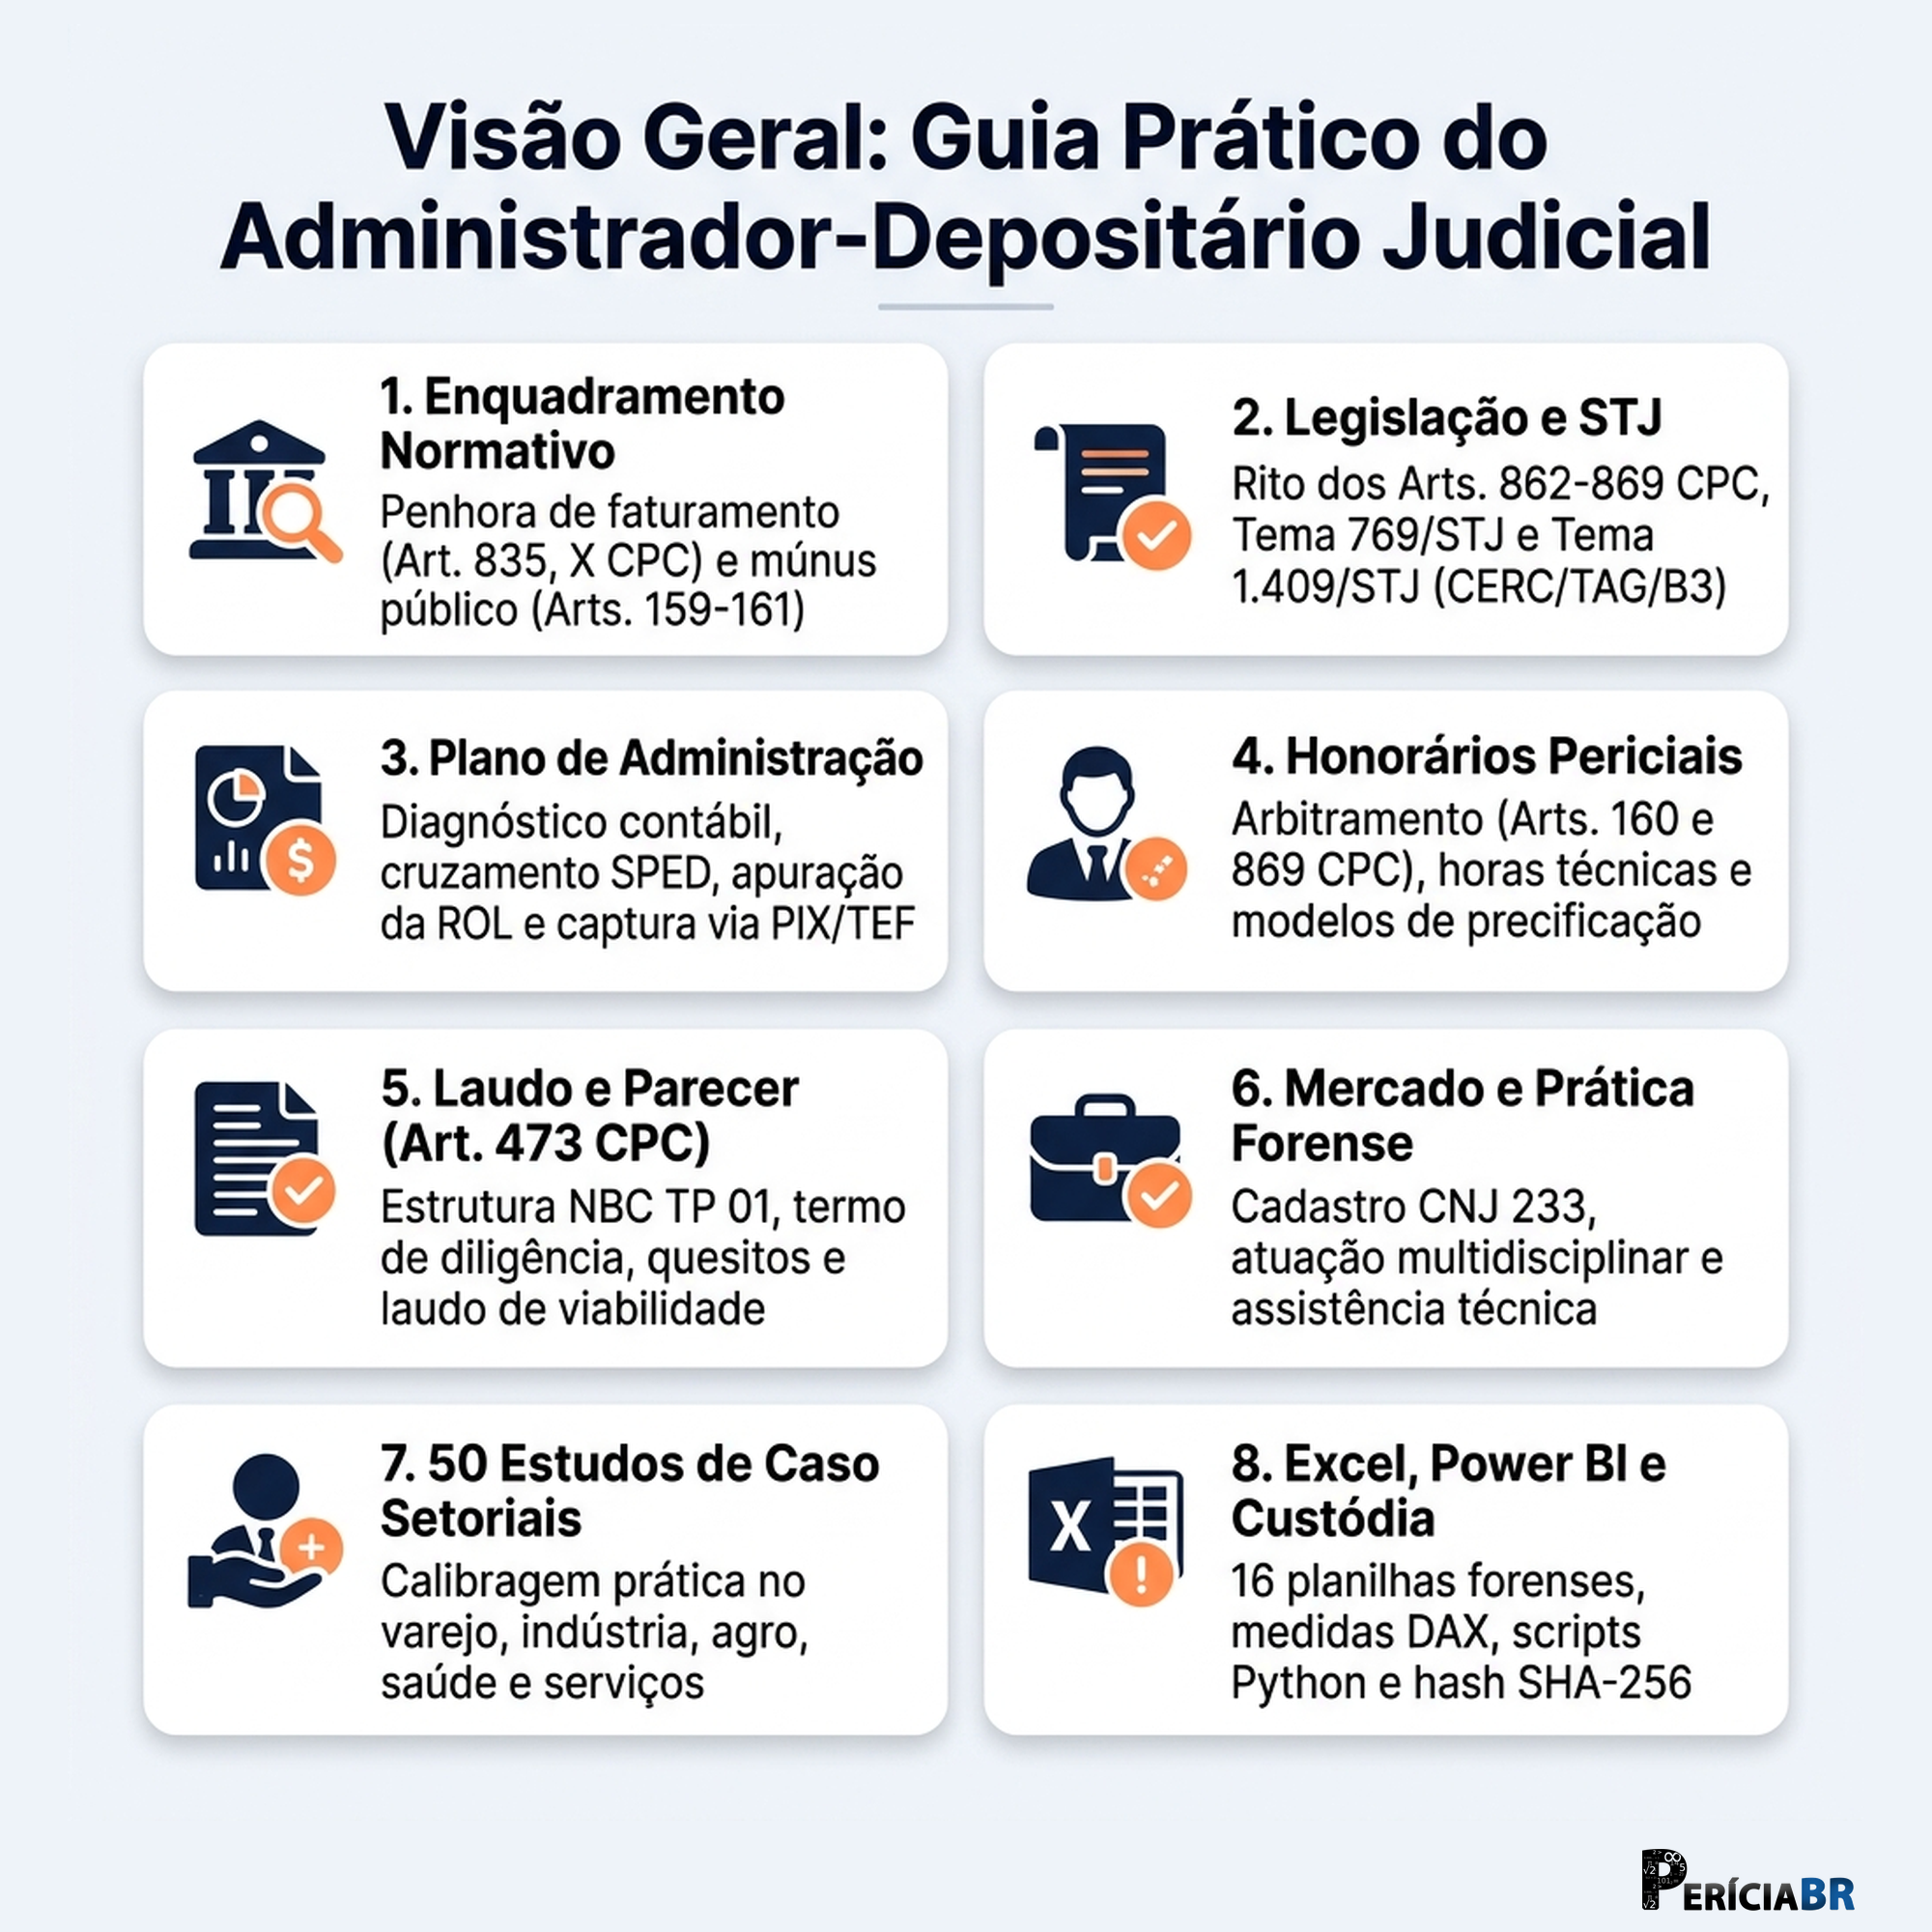
Ao estruturar o trabalho técnico em Perito Administrador-Depositário, o profissional conduz a análise por etapas encadeadas: o enquadramento teórico-normativo do administrador-depositário (Eixo 1), legislação aplicável, precedentes e temas repetitivos do STJ (Eixo 2), o procedimento técnico pericial e o plano de administração (Eixo 3), honorários periciais e remuneração do encargo (Eixo 4), metodologia de elaboração do laudo e parecer pericial (Eixo 5), consolidando os resultados em planilhas eletrônicas auditáveis e no laudo ou parecer técnico conclusivo conforme o artigo 473 do CPC.
3. As Competências Práticas Módulo a Módulo
O conteúdo programático do curso abrange os fundamentos normativos, procedimentos de auditoria contábil e financeira, planilhas eletrônicas de cálculo e modelos de laudos e quesitos:
| Módulo de Especialização | Habilidades Técnicas e Instrumentais Desenvolvidas |
|---|---|
| Módulo 1: O Enquadramento Teórico-normativo do Administrador-depositário | Domínio técnico e aplicação prática de: Contextualização Histórica e Evolução Dogmática da Penhora: Do CPC/73 ao CPC/2015; O Modelo do CPC/73: Penhora Patrimonialista Rígida e a Medida de Ultima Ratio; A Reforma do CPC/2015: Autonomia da Penhora de Faturamento (Art. 835, X) e Principiologia Dinâmica; Posições Doutrinárias Fundamentais. |
| Módulo 2: Legislação Aplicável, Precedentes e Temas Repetitivos do STJ | Domínio técnico e aplicação prática de: Análise Sistemática e Exegética dos Artigos 159 a 161 do Código de Processo Civil; Artigo 159 do CPC: A Guarda, Fiscalização e Conservação de Ativos Produtivos; Artigo 160 do CPC: Fixação Científica de Honorários e Contratação de Prepostos; O Uso de Prepostos Técnicos (Art. 160, Parágrafo Único). |
| Módulo 3: O Procedimento Técnico Pericial e o Plano de Administração | Domínio técnico e aplicação prática de: O Plano de Administração como Marco Inicial e Obrigação Primária (Art. 866, § 2º do CPC); Estrutura Padrão, Conteúdo Mínimo Obrigatório e Diretrizes Metodológicas da NBC TP 01 / NBC PP 01 (CFC); Diagnóstico Empresarial Preliminar: Exame das Demonstrações Financeiras (DRE, Balanço, Balancetes e DFC); Indicadores Contábeis Essenciais a serem Calculados no Diagnóstico. |
| Módulo 4: Honorários Periciais e Remuneração do Encargo | Domínio técnico e aplicação prática de: Os Critérios de Arbitramento de Honorários do Artigo 160 do CPC; Diferenciação Prática entre Remuneração Profissional e Reembolso de Despesas Operacionais; Regra de Ouro da Gestão Pericial; Sistemática de Pagamento: Causalidade vs. Adiantamento pelo Exequente (Art. 95 do CPC). |
| Módulo 5: Metodologia de Elaboração do Laudo e Parecer Pericial | Domínio técnico e aplicação prática de: Diferença entre o Laudo do Perito Oficial (Juízo) e o Parecer do Assistente Técnico; Requisitos Mínimos Estruturais em Conformidade com o Manual do CFA, NBC TP 01 e o Artigo 473 do CPC; O Termo de Diligência e a Solicitação Formal de Documentos (Art. 429 do CPC); > Nota Metodológica e Didática: Os dados cadastrais, elementos processuais, números de autos e especificações contratuais apresentados nos modelos práticos e estudos de caso desta cartilha constituem simulações didáticas estruturadas especificamente para a demonstração técnico-atuarial e instrução forense da perícia bancária e financeira.. |
| Módulo 6: Análise de Mercado e Prática Forense do Perito | Domínio técnico e aplicação prática de: Portais de Auxiliares da Justiça (Resolução CNJ nº 233 e Cadastramentos Estaduais nos TJs, TRTs e TRFs); Requisitos e Documentação Mandatória nos Portais Estaduais e Federais; A Atuação Multidisciplinar (Contabilidade, Economia, Administração, Engenharia e Direito); Mapeamento Estratégico de Oportunidades e Nichos de Mercado. |
| Módulo 7: 50 Estudos de Caso Exaustivos e Individualizados | Domínio técnico e aplicação prática de: Estudo de Caso 01: Rede de Supermercados (fraude no Split de Maquininhas e Retenção Direta); Identificação Processual e Contexto Fático; O Conflito Técnico-Financeiro e a Fraude Operacional; A Atuação Pericial e Auditoria Forense In Loco. |
| Módulo 8: Guia Prático de Planilhas, Simuladores em Excel/power Bi e Bibliografia | Domínio técnico e aplicação prática de: Arquitetura Geral de Modelagem Financeira e Contábil Forense; Princípios Probatórios da Modelagem Pericial Judicial; Governança de Cálculos e Prevenção de Impugnações; Padronização de Nomenclaturas e Fórmulas Dinâmicas. |
4. Metodologia de Administração Judicial, Penhora de Faturamento e Prestação de Contas
A execução da perícia bancária e financeira em Perito Administrador-Depositário segue etapas objetivas de verificação documental e apuração contábil. O trabalho técnico divide-se em quatro fases:
Passo 1: Exame Documental e Premissas
Levantamento dos instrumentos contratuais, documentos processuais e normativos aplicáveis a o enquadramento teórico-normativo do administrador-depositário, validando os parâmetros iniciais da apuração.
Passo 2: Auditoria Normativa e Técnica
Verificação técnica referente a legislação aplicável, precedentes e temas repetitivos do STJ, confrontando os critérios praticados com a legislação de regência e o entendimento jurisprudencial consolidado.
Passo 3: Modelagem e Memória de Cálculo
Desenvolvimento de planilhas periciais auditáveis abrangendo o procedimento técnico pericial e o plano de administração, com demonstração analítica das premissas, evolução de saldos e diferenças apuradas.
Passo 4: Laudo Pericial e Quesitos (Art. 473 CPC)
Elaboração do laudo pericial ou parecer técnico contemplando guia prático de planilhas, simuladores em excel/power bi e bibliografia, com respostas fundamentadas aos quesitos das partes e do juízo nos termos do artigo 473 do CPC.
5. Campo de Atuação e Honorários em Perito Administrador-Depositário
A atuação técnica em Perito Administrador-Depositário, inserida na trilha de Perícias Especiais, compreende tanto as nomeações judiciais pelo juízo quanto a prestação de serviços de assistência técnica e consultoria especializada para escritórios de advocacia, empresas e tomadores de crédito.
Os profissionais qualificados nesta área elaboram pareceres prévios para instrução de petições iniciais, impugnações ao cumprimento de sentença, laudos periciais judiciais e pareceres técnicos. Os honorários periciais e de assistência técnica nessa especialidade situam-se habitualmente entre R$ 6.000,00 e R$ 25.000,00 mensais ou por encargo de administração judicial, conforme a extensão do período auditado, o volume documental e a complexidade metodológica da demanda.
6. Dúvidas Frequentes (FAQ)
Para quem é indicado o Curso Perito Administrador-Depositário?
O curso é voltado a peritos judiciais, assistentes técnicos, contadores, economistas, administradores, advogados e atuários que buscam dominar Perito Administrador-Depositário com aplicação prática imediata.
O que você aprenderá neste curso?
Você dominará o enquadramento teórico-normativo do administrador-depositário, legislação aplicável, precedentes e temas repetitivos do STJ, o procedimento técnico pericial e o plano de administração, além de ferramentas práticas, planilhas editáveis e modelos técnicos aplicáveis.
O certificado emitido é válido perante os Tribunais de Justiça?
Sim. O certificado emitido pela PeríciaBR atende à legislação sobre cursos livres, sendo aceito para comprovação de qualificação técnica no cadastro de peritos dos Tribunais de Justiça estaduais e federais.
